
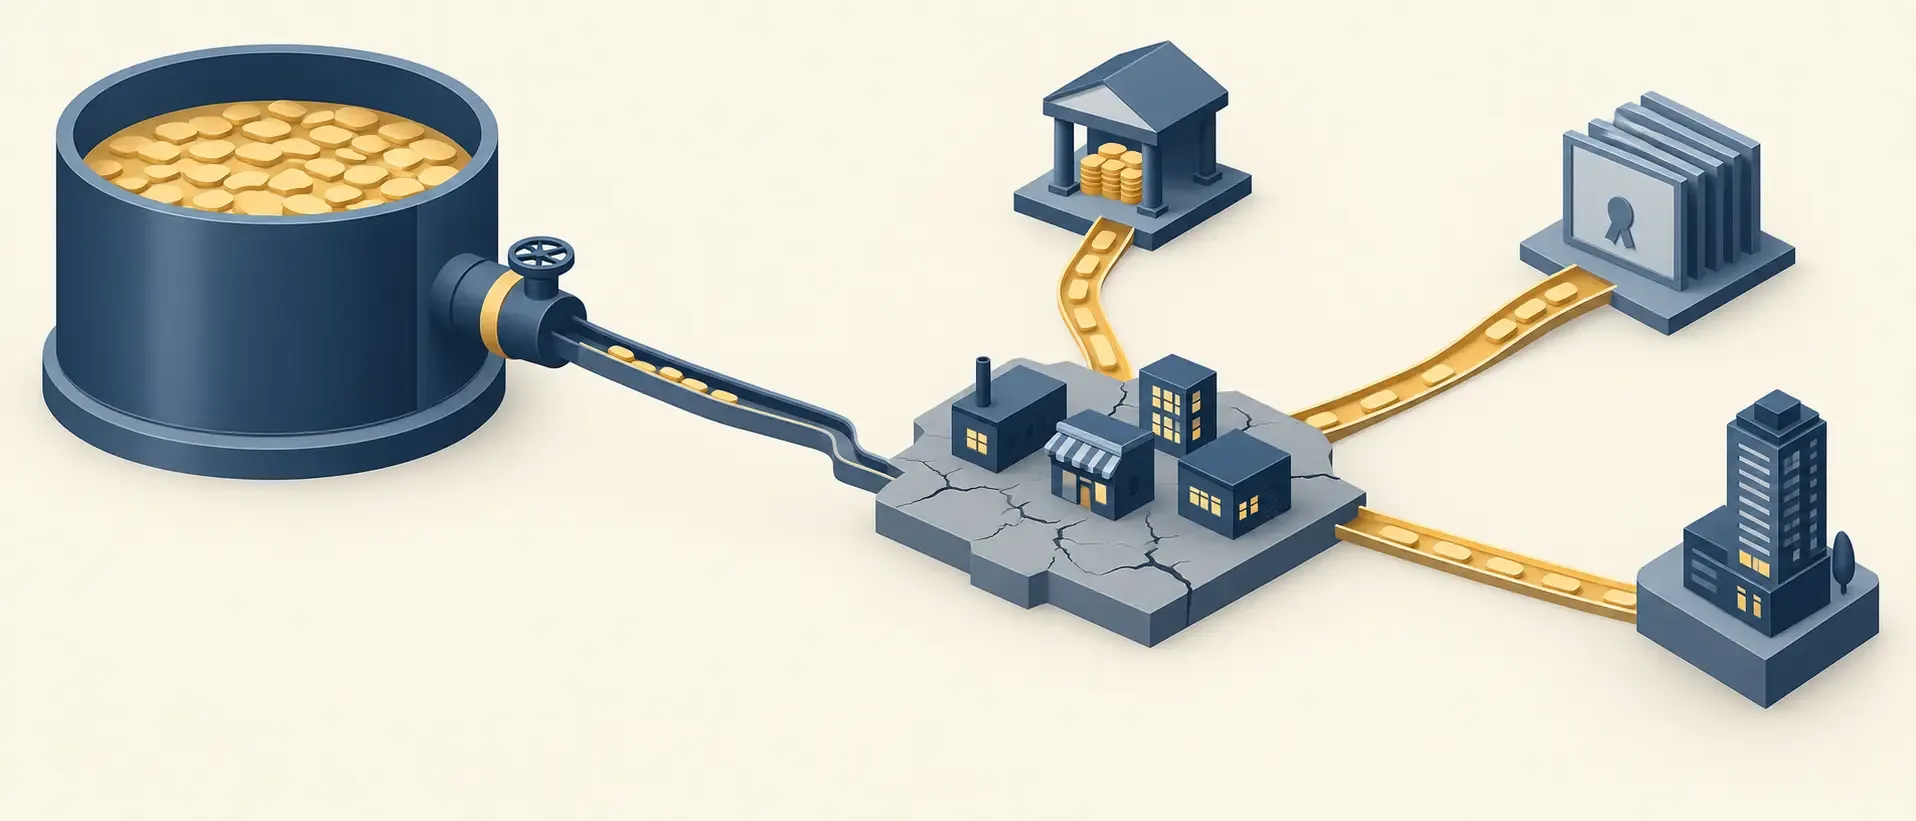
У березні 2026 року програма «5-7-9» фактично вичерпала ресурс, а банки стали значно обережнішими. Попри надлишок ліквідності в системі, підприємці стикаються з дефіцитом доступних грошей і переходять до альтернативних моделей фінансування.
Кредитна засуха
Український бізнес у 2026 році опинився в парадоксальній ситуації. Банківська система має ліквідність, але отримати фінансування стало складніше, ніж у кризові роки.
Програма «5-7-9», яка тривалий час була ключовим інструментом підтримки малого та середнього бізнесу, втратила ефективність через бюджетні обмеження. Держава більше не здатна у повному обсязі компенсувати відсоткові ставки, а банки — не готові брати на себе додаткові ризики.
У результаті підприємці стикаються з новою реальністю: гроші на ринку є, але вони або дорогі, або недоступні.
Криза пільгових кредитів: чому банки підвищили планку
Проблема пільгового кредитування у 2026 році — не лише у скороченні програм, а й у зміні поведінки банків.
Фінансові установи стали значно жорсткішими у відборі позичальників. Держава накопичила заборгованість за компенсаціями відсотків, частка проблемних кредитів у воєнних умовах зростає, а щодо майбутніх бюджетних програм немає визначеності.
Тож банки кредитують переважно великий бізнес із прогнозованими потоками, компанії з експортною виручкою та проєкти з уже підтвердженим контрактом.
Нові ініціативи або ризикові напрямки фактично залишаються поза системою.
Це змінює саму логіку підприємництва: ідеї більше не достатньо — потрібна фінансова історія та гарантії.
Грантова економіка: новий центр тяжіння для МСБ
На тлі скорочення кредитування стрімко зростає роль міжнародних донорів. Грантові програми фактично стали альтернативою банківським позикам, особливо для малого та середнього бізнесу.
У 2026 році підприємці активно працюють із міжнародними фінансовими інституціями та донорськими програмами, насамперед із ЄБРР.
Гранти дають змогу фінансувати модернізацію виробництва, закуповувати обладнання й запускати нові напрямки без кредитного навантаження.
Втім, у цієї моделі є обмеження. Гранти не покривають обігові кошти у повному обсязі та часто вимагають співфінансування. Крім того, конкуренція за такі ресурси у 2026 році стала надзвичайно високою.
Фактично формується нова «грантова економіка», де виграють ті, хто вміє працювати з заявками, а не лише з продуктом.
Альтернатива банкам: облігації та приватний капітал
Середній бізнес поступово виходить за межі традиційної банківської системи. Одним із ключових інструментів стають корпоративні облігації.
Так компанії залучають кошти напряму від інвесторів, гнучко визначають умови запозичення і не залежать від банківських рішень.
Паралельно розвивається ринок приватних інвестиційних фондів. Вони працюють із бізнесом як партнери, а не кредитори, отримуючи частку в компанії або частину прибутку.
Ця модель складніша, але відкриває нові можливості для масштабування.
Водночас вона вимагає більшої прозорості, фінансової дисципліни та готовності ділитися контролем.
Де шукати гроші бізнесу у 2026 році: нова фінансова карта
Український бізнес входить у фазу, коли класичні кредити більше не є основним джерелом фінансування.
Формується змішана модель, де частину потреби закривають гранти та міжнародна допомога, частину — приватний капітал, а решту — власні резерви й реінвестування.
Це робить фінансування більш складним, але водночас і більш гнучким.
Підприємці, які швидко адаптуються до нових правил гри, отримують конкурентну перевагу. Інші — ризикують залишитися без ресурсів для розвитку.
Що відбувається з кредитами та де брати кошти бізнесу у 2026 році
Основна причина — бюджетні обмеження. Держава більше не може стабільно компенсувати відсоткові ставки банкам, що робить програму менш доступною для нових позичальників. У результаті банки скорочують участь або значно підвищують вимоги.
Так, але лише для обмеженого кола компаній. Банки надають фінансування переважно бізнесам із стабільними грошовими потоками, експортною виручкою або вже підписаними контрактами. Для стартапів чи ризикових напрямків доступ до кредитів значно ускладнений.
Ні, але вони стали важливим джерелом фінансування. Гранти добре підходять для інвестицій у розвиток, однак рідко покривають обігові витрати. Крім того, їх отримання потребує часу, експертизи та відповідності вимогам донорів.
Середній бізнес дедалі частіше звертається до корпоративних облігацій і приватних інвесторів. Це дозволяє залучати кошти без банків, але вимагає більшої прозорості та готовності працювати з інвесторами як партнерами.