Перейти до контенту

Тематичний розділ · 8 статей

Платіжні системи та фінтех-інфраструктура: ефективні розрахунки для бізнесу

Вибір платіжного рішення рідко зводиться до питання «яка комісія нижча». Швидкість зарахування коштів, підтримка потрібної валюти, ризик блокування рахунку за підозрілу транзакцію — усе це впливає на конверсію і репутацію бізнесу сильніше, ніж різниця в тарифах на кілька десятих відсотка.

Почніть звідси

У цьому розділі розбираємо конкретні платіжні шлюзи, еквайринг та системи транзакцій — що обирати для інтернет-магазину, а що для B2B-розрахунків, і на що звертати увагу, щоб не платити подвійно за одну й ту саму послугу.

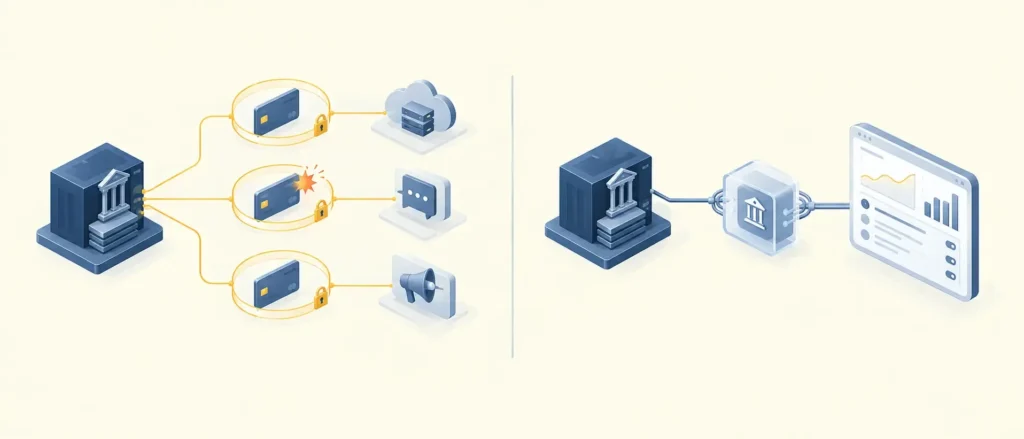
Вибір між класичним еквайрингом і прямими A2A-платежами через Open Banking API — це вже питання не технологій, а прямої економії на комісіях. Розбираємо конкретні кейси інтеграції, розрахунки собівартості транзакції і те, як SEPA Instant і подібні стандарти вже впливають на розрахунки з ЄС.

Онлайн-платежі та еквайринг

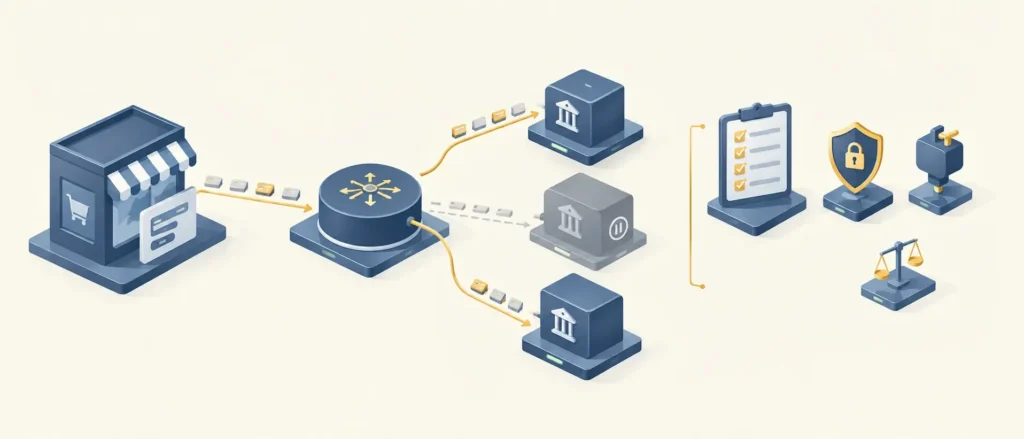
Безготівкові платежі стали стандартом для електронної комерції, маркетплейсів та цифрових сервісів. Бізнес використовує еквайринг, платіжні шлюзи та мультиканальні рішення для приймання оплат на сайтах, у мобільних застосунках та офлайн. Важливими критеріями стали швидкість авторизації, стабільність роботи та висока конверсія платежів. Сучасні платформи також використовують інтелектуальну маршрутизацію транзакцій для підвищення успішності оплат.

Open Banking та фінансові API

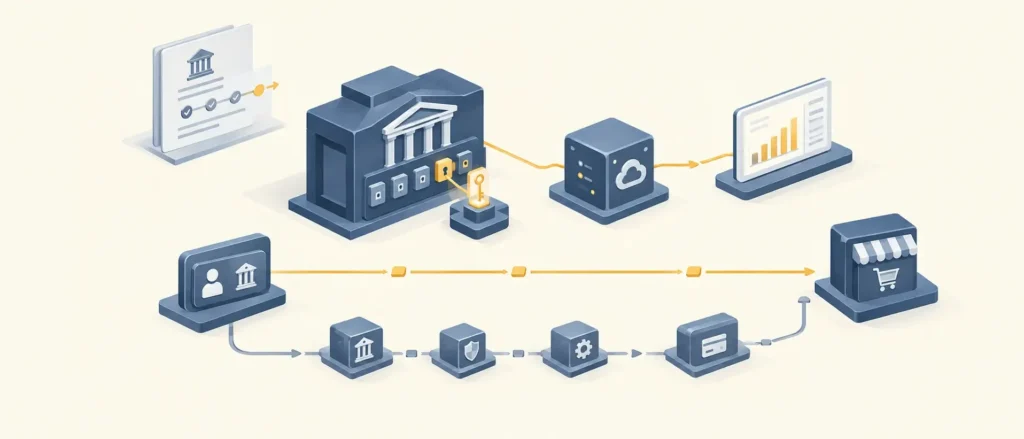
Open Banking відкриває нові можливості для бізнесу завдяки стандартизованим API. Компанії можуть автоматично отримувати інформацію про рахунки, ініціювати платежі, синхронізувати бухгалтерію та інтегрувати фінансові сервіси у власні цифрові продукти. Такий підхід скорочує витрати на інтеграцію та прискорює запуск нових сервісів.

Платіжна інфраструктура для компаній

За кожною успішною транзакцією стоїть складна технологічна екосистема: процесинг, маршрутизація, кліринг, розрахунки, управління ризиками та звірка платежів. Сучасні фінтех-платформи дозволяють компаніям працювати одразу з кількома банками, еквайрами та платіжними провайдерами, не потрапляючи в залежність від одного постачальника послуг.

Автоматизація фінансових операцій

Автоматизація охоплює не лише проведення платежів, а й бухгалтерський облік, звірку операцій, розрахунок комісій, формування фінансової звітності та управління грошовими потоками. Це дозволяє скоротити кількість ручних операцій, мінімізувати помилки та прискорити обробку транзакцій.

Безпека платежів та антифрод

Безпечна платіжна інфраструктура включає багаторівневий захист транзакцій, моніторинг ризиків, KYC, AML, токенізацію карток, динамічну автентифікацію та системи виявлення шахрайства. Сучасні рішення використовують штучний інтелект для аналізу поведінки користувачів та автоматичного блокування підозрілих операцій.

Миттєві платежі та міжнародні розрахунки

Одним із головних напрямів розвитку фінансової інфраструктури стали миттєві платежі та міжнародні перекази в режимі реального часу. Бізнес дедалі частіше працює одночасно на кількох ринках, тому швидкість зарахування коштів, підтримка різних валют та локальних платіжних методів стають конкурентною перевагою.

Майбутнє платіжних систем

Платіжна індустрія рухається до моделі, де всі фінансові сервіси працюють як єдина цифрова екосистема. Open Finance, Embedded Payments, AI-аналітика, токенізація, стейблкоїни та інтелектуальна маршрутизація транзакцій формують нове покоління платіжної інфраструктури для бізнесу.

Нові матеріали

Часті питання про платіжні системи та транзакції

Платіжна система — це сукупність технологій, правил та інфраструктури, які забезпечують переказ коштів між платниками, банками, платіжними сервісами та отримувачами.

До фінтех-інфраструктури належать платіжні шлюзи, процесингові центри, API, Open Banking, системи маршрутизації платежів, антифрод-рішення, сервіси звірки та фінансова аналітика.

Open Banking дозволяє автоматизувати платежі, інтегрувати банківські сервіси у власні продукти, отримувати фінансові дані через API та скорочувати витрати на інтеграцію.

Для цього використовують платіжні API, бухгалтерські системи, автоматичну звірку платежів, фінансову аналітику та інструменти управління грошовими потоками.

Звертайте увагу на три фактори: комісія за транзакцію, швидкість виведення коштів на розрахунковий рахунок та можливість інтеграції з вашою CMS (наприклад, через готові плагіни). Також важливо перевірити рівень безпеки та наявність підтримки клієнтів.

Сучасні платіжні системи повинні захищати дані клієнтів, запобігати шахрайству та відповідати вимогам регуляторів щодо KYC, AML і захисту платіжної інформації.

Найважливіші напрями — миттєві платежі, Open Finance, Embedded Finance, AI для аналізу ризиків, токенізація та глобальна API-інтеграція платіжних сервісів.

PCI DSS — це міжнародний стандарт безпеки індустрії платіжних карток. Для бізнесу це означає вимоги до обробки, зберігання та передачі даних карт користувачів. Використання сертифікованих платіжних шлюзів дозволяє перекласти частину відповідальності за безпеку на провайдера.

Оптимізація конверсії досягається через впровадження інтелектуальної маршрутизації платежів (smart routing), підтримку сучасних методів оплати (Apple Pay, Google Pay) та налаштування антифрод-систем, які не блокують легітимних клієнтів.