Жертва шахрайської схеми соціальної інженерії сама вводить правильний SMS-код і сама підтверджує переказ — тому двофакторна автентифікація і статичні ліміти транзакцій тут просто не бачать порушення. Банки, необанки і платіжні провайдери впроваджують ШІ-антифрод на основі поведінкової біометрії — аналіз того, ЯК людина тримає телефон і вводить дані, а не лише ЩО вона вводить. Розбираємо, як нейромережі ідентифікують аномалії за мілісекунди до списання коштів.
Технології поведінкового аналізу знімають головну вразливість класичних систем — хибну впевненість, що правильний пароль гарантує автентичність власника рахунку. Захист від шахрайства — лише одна сторона контролю над корпоративними фінансами; інша — контроль над самими витратами співробітників, де компанії обирають між віртуальними картками і прямими банківськими API; порівняння читайте в матеріалі «Віртуальні корпоративні картки проти API».
Раунд 1: Психологічний пресинг — Анатомія сучасної соціальної інженерії
Соціальна інженерія у 2026 році повністю відмовилася від примітивних фішингових розсилок, перейшовши до персоналізованих атак із використанням Deepfake-технологій (підробка голосу та відео в реальному часі). Головна особливість цього вектора атак — експлуатація довіри та страху. Зловмисники імітують дзвінки від імені служби безпеки банку, податкових органів чи навіть родичів, повідомляючи про нібито раптове блокування рахунків чи фінансову кризу.
Механізми обходу класичних антифрод-систем за допомогою маніпуляцій
Оскільки клієнт перебуває в стані сильного стресу, він діє за чіткими інструкціями шахраїв: відкриває офіційний додаток банку, проходить біометрію (FaceID), самостійно вводить реквізити картки «дропа» (підставної особи) та підтверджує платіж. З погляду стандартного банківського софту, транзакція є абсолютно легітимною, адже вона проведена з довіреного пристрою користувача, з використанням його реальних цифрових ключів і без жодних ознак хакерського зламу серверів. Традиційні ліміти та статичні правила виявляються безсилими, оскільки жертва діє як добровільний інструмент у руках злочинців.
Раунд 2: Технологічна відповідь — Поведінкова біометрія на базі ШІ
Поведінкова біометрія зміщує фокус аналізу з того, які дані вводить користувач (паролі, коди), на те, як саме він це робить. Штучний інтелект безперервно створює унікальний цифровий профіль клієнта на основі сотень непрямих фізіологічних та поведінкових маркерів, які неможливо підробити чи скопіювати за допомогою соціальної інженерії.
Як алгоритми глибокого навчання ідентифікують стрес та стороннє втручання
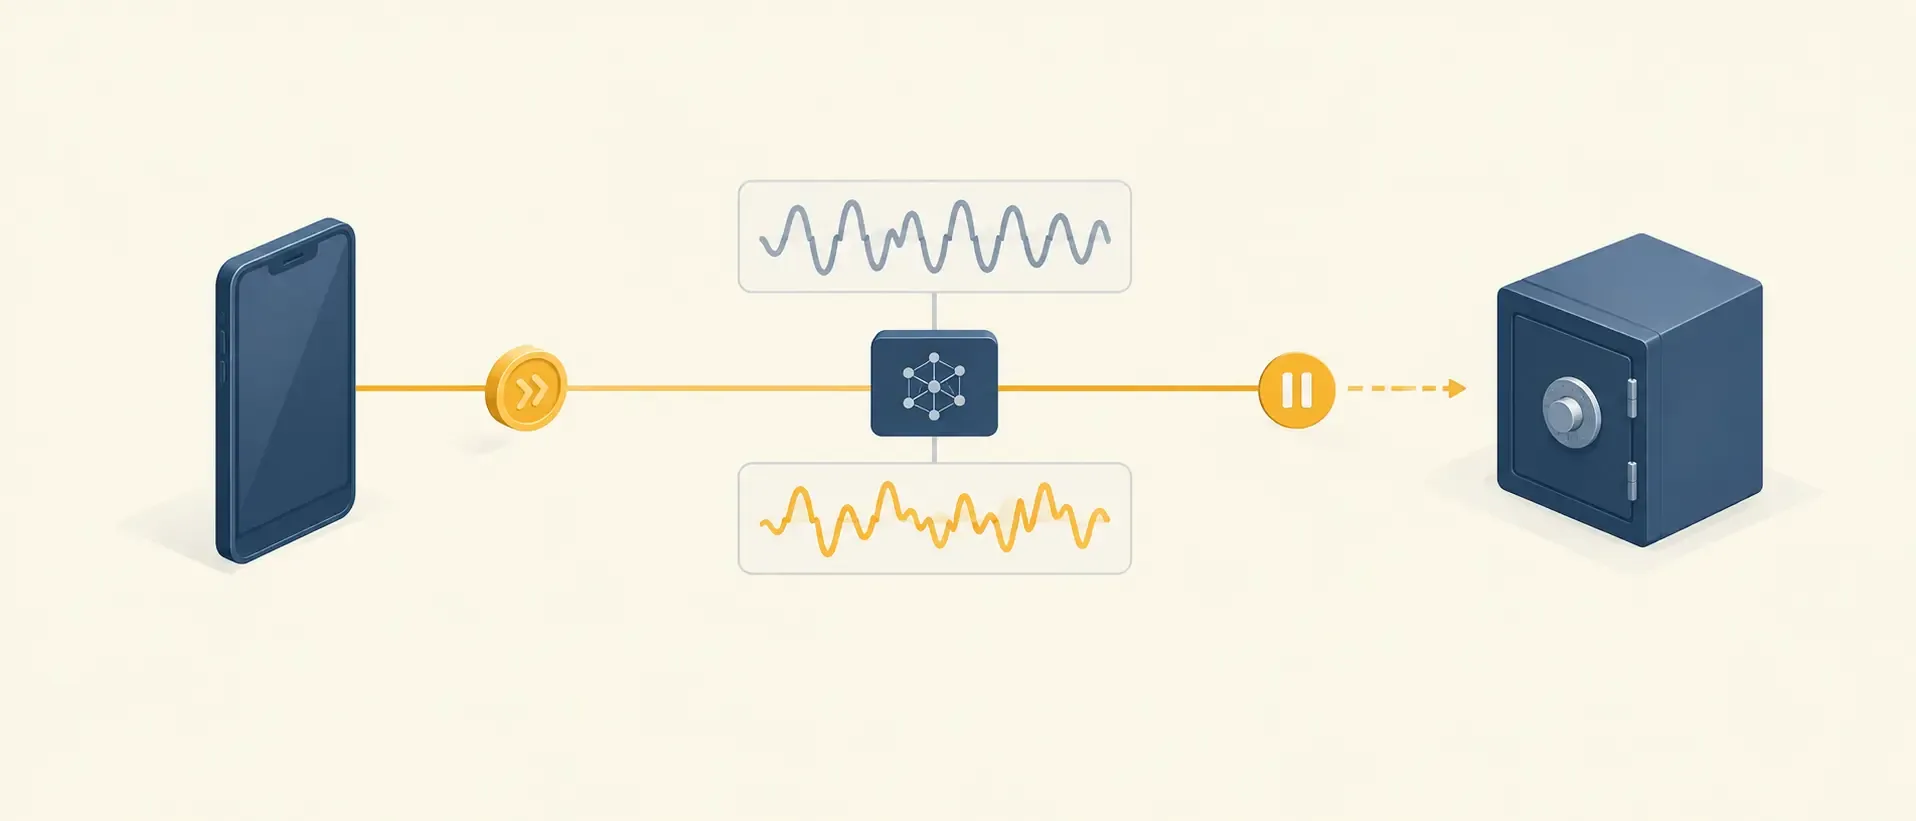
Нейромережа у фоновому режимі фіксує швидкість та ритміку натискання на клавіші, кут нахилу смартфона в руці, силу натискання на екран, траєкторію руху пальця при скролінгу та навіть тривалість пауз між діями. Коли людина перебуває під психологічним тиском і виконує вказівки шахрая по телефону, її поведінковий відбиток радикально змінюється: з’являються аномальні коливання пристрою, нехарактерна затримка перед введенням цифр або тривалі паузи, коли жертва слухає чергову інструкцію. ШІ миттєво зчитує ці мікрозміни і присвоює транзакції високий індекс ризику (Risk Score), блокуючи переказ до моменту додаткової верифікації.
Пряме зіставлення: Зброя шахраїв проти інструментів ШІ-захисту
| Метод соціальної інженерії (Атака) | Інструмент поведінкової біометрії (Захист) | Ефект на платіжному шлюзі |
|---|---|---|
| Відео та голосові дипфейки (Deepfakes) | Liveness-тестування та ШІ-аналіз мікрорухів шкіри | Блокування віддаленого онбордингу підставних осіб |
| Дистанційне керування (AnyDesk/TeamViewer) | Виявлення фонових процесів та паралельних сесій | Миттєве розірвання платіжної сесії банком |
| Психологічний тиск (Голосовий фішинг) | Аналіз тремору смартфона та швидкості введення реквізитів | Превентивне заморожування коштів на етапі кліку |
| Використання мереж підставних осіб (Дропів) | Реальний графовий аналіз транзакційних зв’язків | Блокування всієї мережі рахунків до виведення в готівку |
Інтеграція інтелектуального моніторингу в корпоративну фінансову архітектуру
Запуск систем поведінкового аналізу потребує обробки гігантських обсягів неструктурованої інформації в реальному часі. Ручна модерація таких потоків є фізично неможливою, тому провідні фінансові платформи та маркетплейси повністю автоматизують цей процес. Поведінкові чинники, технічні параметри сесій, ліміти комплаєнсу та історію взаємодії користувачів обробляє в фоновому режимі штучний інтелект. Точні показники точності залежать від конкретного вендора й типу атаки — узагальнені цифри на кшталт «99,8%» з маркетингових матеріалів варто перевіряти на власному пілоті, а не приймати на віру.
Це дозволяє бізнесу радикально знизити рівень помилкових спрацювань (False Positives) та звільнити службу підтримки від рутинного оброблення скарг чесних покупців, чиї картки раніше блокувалися через консервативні статичні правила.
Офіційні дослідження кібербезпеки та довгострокові макроекономічні тренди
Практика провідних фінансових ринків підтверджує, що впровадження поведінкового аналізу на базі ШІ є одним із дієвих методів боротьби з фінансовими втратами в цифрову епоху. Провідні світові регулятори вимагають від банківського та фінтех-секторів негайного переходу на проактивні моделі захисту для збереження стабільності платіжних систем.
Зростання фінансових ризиків від соціальної інженерії має чітке статистичне відображення на глобальному рівні, де кібершахрайство набуло масштабів пандемії. Згідно зі звітом Всесвітнього економічного форуму (WEF) Global Cybersecurity Outlook, ризики, пов’язані з використанням генеративного ШІ, визнано найшвидше зростаючим чинником трансформації загроз. Дослідження WEF підкреслює зміну виконавчих пріоритетів: вперше в історії кібершахрайство (cyber-enabled fraud) та вразливості ШІ посіли перше місце серед головних занепокоєнь СЕО та бізнес-лідерів, затьмаривши класичні атаки програм-вимагачів. Зловмисники дедалі частіше використовують штучний інтелект для клонування голосу, генерації дипфейків та автоматизації високотаргетованого фішингу.
Паралельно, масштабний аналіз від Глобального альянсу проти шахрайства (GASA) свідчить, що збитки від цифрових афер вимірюються сотнями мільярдів доларів щороку, що руйнує базову довіру споживачів до фінтех-сервісів. У відповідь на це ключовим пріоритетом для фінансових капітанів ринку стало впровадження багаторівневих інтелектуальних систем автентифікації та біометрії поведінки. Наявність цих жорстких глобальних маркерів змушує українські платіжні та банківські платформи діяти на випередження, прискорюючи модернізацію своїх захисних контурів для протидії високотехнологічним атакам на роздрібних клієнтів.