
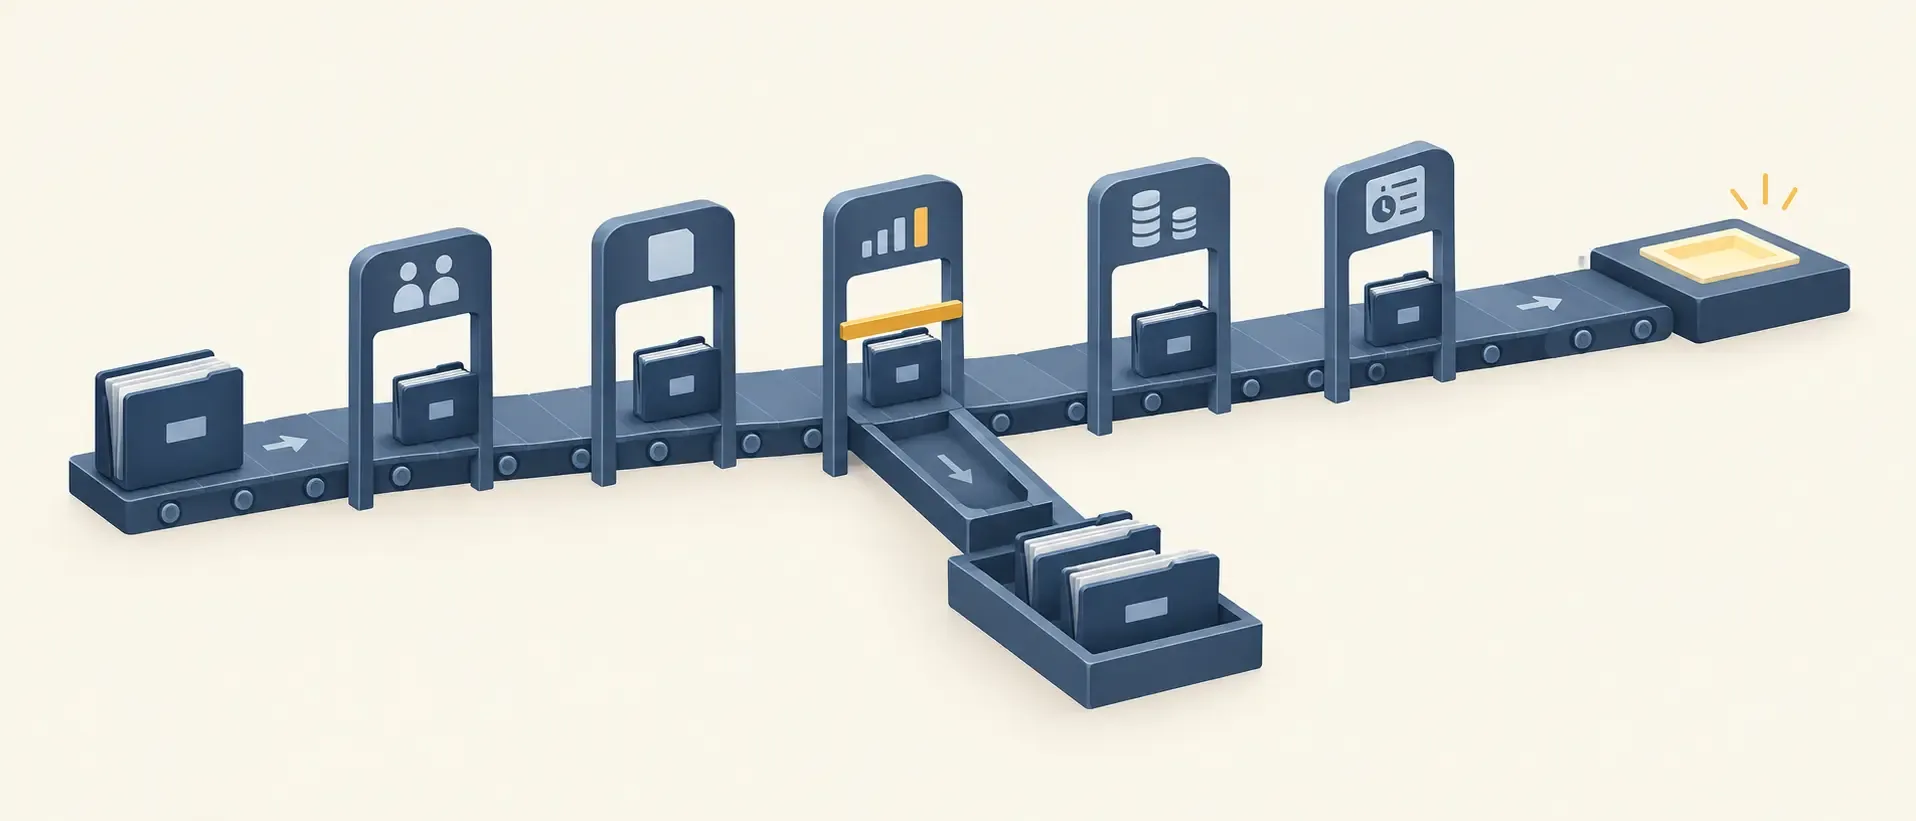
Урядова грантова програма «єРобота» стала головним драйвером залучення безповоротного капіталу для українського малого бізнесу. Проте статистика відмов залишається високою, і у переважній більшості випадків причина полягає не в самій бізнес-ідеї, а в технічних та фінансових помилках при підготовці документів. Ощадбанк, як офіційний банк-партнер програми, проводить жорсткий первинний скоринг кожної заявки, де будь-яка неточність у розрахунках призводить до автоматичного відхилення проєкту.
Якщо ви вже вивчили наш базовий матеріал про те, як отримати грант на бізнес в Україні, ви знаєте загальну карту доступних фондів. Цей практичний мануал є антикризисним сателітом і деталізує головні прикладні помилки в бізнес-планах, які змушують банк та Державну службу зайнятості приймати негативне рішення.
Критерії оцінювання: Як Ощадбанк рахує бали
Перед тим як розбирати конкретні помилки, необхідно розуміти механіку перевірки. Заявку оцінюють за бальною системою (скоринг) окремо банк і центр зайнятості — за бізнес-план від регіонального центру зайнятості можна отримати максимум 50 балів. Але рішення про грант ухвалюють не за цим окремим балом, а за сукупним результатом обох оцінок: щоб отримати грант, загальна сума балів (банк + центр зайнятості) має бути не нижче 130 (Наказ Мінекономіки №1969).
Доопрацювати бізнес-план після подання через портал «Дія» дозволяється лише один раз і строго протягом 15 календарних днів із моменту отримання зауважень у кабінеті. Тому кожна цифра має бути вивірена заздалегідь.
Помилка 1. Некоректне планування робочих місць та фонду оплати праці (ФОП)
Це найпоширеніша і найсерйозніша помилка підприємців, оскільки створення нових робочих місць — це головна та обов’язкова умова повернення гранту державі через сплату податків.
- Суть проблеми: Для програми «Власна справа» діє чітка калькуляція: грант до 150 тис. грн вимагає створення мінімум 1 робочого місця, а від 150 до 250 тис. грн — не менше 2 робочих місць. Помилка виникає, коли заявник у фінансовій моделі прописує найм працівників на пів ставки, на мінімальну заробітну плату, або планує залучати спеціалістів за договорами ЦПХ (цивільно-правового характеру).
- Чому банк каже «ні»: Держава трактує робоче місце суворо як офіційне працевлаштування за трудовим договором (КЗпП) на повну ставку. Окрім того, якщо в бізнес-плані вказано занижену заробітну плату (наприклад, строго мінімальну для складної ІТ-посади або шеф-кухаря), банк розцінює це як нереалістичну модель. Ризик у тому, що за такі гроші ви не знайдете кваліфікований персонал, бізнес зупиниться, а умови гранту будуть порушені.
- Як зробити правильно: Закладайте в бізнес-план реальну ринкову заробітну плату для вашого регіону. Розраховуйте податкове навантаження на фонд оплати праці (22% ЄСВ, 18% ПДФО та 5% військового збору) за повною ставкою, оскільки саме сума цих податків має повністю перекрити суму отриманого гранту за три роки роботи бізнесу.
Помилка 2. Невідповідність КВЕД та обмеження за видами діяльності
Банківський скоринг починається з автоматичної перевірки юридичного статусу заявника. Якщо на цьому етапі система виявляє розбіжності, заявка навіть не доходить до етапу розгляду кредитного комітету.
- Суть проблеми: Підприємець подає бізнес-план на відкриття крафтового виробництва сирів, але його ФОП зареєстрований за КВЕДом «Роздрібна торгівля в ятках та на ринках» або «Консультування з питань комерційної діяльності».
- Чому банк каже «ні»: Цільове призначення гранту має чітко відповідати вашому зареєстрованому коду виду економічної діяльності в ЄДР. Окрім того, Ощадбанк миттєво блокує заявки, якщо діяльність прямо чи опосередковано пов’язана із забороненими секторами: виробництво або торгівля зброєю, алкогольними напоями, тютюновими виробами, або організація азартних ігор.
- Як зробити правильно: Перед тим як натиснути кнопку «Подати заявку» в Дії, зайдіть у свій профіль та безкоштовно додайте всі необхідні КВЕДи, що відповідають майбутньому бізнес-проєкту. Головний КВЕД, за яким планується отримання найбільшого доходу, повинен повністю збігатися з описовою частиною вашого бізнес-плану.
Помилка 3. Порушення лімітів цільового використання коштів
Грант «єРобота» — це цільові гроші. Держава не видає готівку, вона фінансує конкретні рахунки-фактури, які ви надасте банку після перемоги.
- Суть проблеми: Підприємці намагаються закласти у бюджет гранту витрати, які програма не фінансує, або сильно перевищують допустимі відсоткові ліміти. Наприклад, просять 80% від суми гранту на оплату оренди приміщення або маркетинг.
- Чому банк каже «ні»: Порядок надання мікрогрантів чітко обмежує статті витрат. Наприклад, на оренду нежитлового приміщення чи транспортні послуги можна витратити не більше 25% від суми гранту. Гроші не можна витрачати на погашення старих кредитів, закупівлю вживаного (б/в) обладнання у фізосіб без документів або на оплату комунальних послуг. Якщо фінансова модель базується на недозволених статтях, її відхиляють.
- Як зробити правильно: Основний масив грантових коштів (60–70% і більше) має спрямовуватися на придбання обладнання, верстатів, техніки, ліцензійного програмного забезпечення або сировини. Всі комерційні пропозиції від постачальників мають бути реальними, з ринковими цінами на нове обладнання.
Помилка 4. Арифметичні розбіжності та слабка фінансова модель на 3 роки
Бізнес-план для Дії складається з двох частин: описової та табличної (файл у форматі Excel). Невідповідність цифр між цими двома блоками — це гарантована відмова.
- Суть проблеми: В описовій частині плану підприємець вказує, що планує закупити обладнання на суму 200 тис. грн, а у фінансовій таблиці Excel у графі «Разом витрат» стоїть цифра 220 тис. грн. Або ж прогнозований виторг у першому кварталі є меншим, ніж обов’язкові витрати на закупівлю сировини та виплату заробітної плати.
- Чому банк каже «ні»: Ощадбанк перевіряє фінансову життєздатність проєкту. Якщо модель показує касовий розрив (дефіцит обігових коштів) у перші місяці роботи, банк розуміє, що бізнес збанкрутує до того, як встигне повернути грант податками. Будь-які арифметичні помилки під час множення ціни одиниці товару на обсяг також знижують загальний скоринговий бал.
- Як зробити правильно: Використовуйте тільки актуальний офіційний Excel-шаблон з порталу Дія. Перевіряйте, щоб сума всіх витрат у таблицях копійка в копійку збігалася з сумами в описах текстової частини. За потреби залучіть професійного бухгалтера для перевірки формул та розрахунку точки беззбитковості (Break-even point).
Помилка 5. Проблеми з діловою репутацією та кредитною історією
Цей блок перевірки є повністю автоматичним і відбувається ще до того, як фахівці Ощадбанку почнуть читати ваш опис бізнес-ідеї.
- Суть проблеми: Наявність у заявника (як у фізичної особи або у його діючого ФОП/ТОВ) відкритих виконавчих проваджень, заборгованості зі сплати податків (навіть якщо це 100 гривень боргу по єдиному податку), штрафів за порушення ПДД або судових спорів.
- Чому банк каже «ні»: Будь-який поточний борг перед бюджетом або негативний кредитний рейтинг в Українському бюро кредитних історій (УБКІ) є безумовною підставою для відмови. Держава не може інвестувати безповоротні кошти в підприємця, який має підтверджені проблеми з фінансовою дисципліною.
- Як зробити правильно: За тиждень до подачі заявки зробіть три речі:
- Перевірте свій кредитний звіт через Офіційне бюро кредитних історій та закрийте всі протерміновані мікрокредити чи ліміти по картках.
- Замовте в електронному кабінеті платника податків довідку про відсутність заборгованості з платежів.
- Перевірте себе в Єдиному реєстрі боржників.
Урядова програма «єРобота» функціонує як інвестиційний інструмент для стимулювання економіки, спрямований на створення робочих місць та розвиток виробництва. Банківський скоринг відхиляє заявки з нежиттєздатними фінансовими моделями, пріоритезуючи бізнес-плани з чіткою податковою дисципліною, повідомляє Forbes Ukraine.
Чек-лист: Як подати бізнес-план на «єРобота» з першого разу
- Складено опис проєкту строго за офіційним шаблоном Дії, без використання посилань на сторонні Google-документи.
- Всі КВЕДи за майбутнім напрямком діяльності активовані в ЄДР, перевірено відсутність заборонених видів торгівлі.
- Розраховано повні ставки для нових найманих працівників із урахуванням усього пакету податків на ФОП (ЄСВ, ПДФО, ВЗ).
- Перевірено відсутність податкових боргів та протермінованих заборгованостей в УБКІ.
- Документи підписані діючим КЕП (кваліфікованим електронним підписом) саме тієї особи, яка подає заявку.