В умовах інфляції, дорогого кредитування та нестабільного економічного середовища підприємці дедалі уважніше ставляться до тимчасово вільних коштів. Гроші не повинні просто лежати на рахунку. Але й гонитва за максимальною ставкою може створити додаткові ризики для ліквідності бізнесу.
Чому питання депозитів стало актуальним саме зараз
Після кількох років турбулентності український бізнес навчився жити в умовах постійної невизначеності. Компанії створюють резервні фонди, накопичують кошти для модернізації виробництва та формують фінансові подушки безпеки на випадок перебоїв у роботі ринку.
Якщо раніше більшість підприємців тримали весь оборотний капітал на поточних рахунках, то у 2026 році такий підхід означає фактичну втрату грошей через інфляцію.
Саме тому депозит став одним із базових інструментів корпоративного казначейства навіть для малого бізнесу.
Проте головне питання залишається незмінним: чи дійсно депозит допомагає заробляти, чи лише дозволяє зменшити втрати від знецінення грошей?
Крок перший: визначте реальну мету депозиту
Найбільш поширена помилка підприємців — обирати депозит виключно за розміром відсоткової ставки. У бізнесі прибутковість не повинна йти в розріз із гнучкістю. Депозит — це насамперед інструмент управління грошовим потоком, і його умови мають чітко відповідати вашим поточним задачам.
Як ми вже зазначали у матеріалі про фінансові виклики та стратегії виживання МСБ у 2026 році, успіх компанії сьогодні залежить від здатності швидко адаптуватися до змін. Тому вибір депозиту варто розділити на три стратегії:
1. Управління оборотними коштами
Якщо компанія регулярно стикається з касовими розривами, довгострокове блокування коштів може створити більше проблем, ніж прибутків. У такій ситуації обирайте:
- Короткі строки розміщення (від 7 до 30 днів).
- Можливість гнучкого поповнення.
- Право на часткове дострокове зняття без втрати відсотків.
- Продукти з щомісячною виплатою на поточний рахунок. Пам’ятайте: для малого бізнесу ліквідність майже завжди цінніша за додаткові 1–2% річних.
2. Формування резервного фонду («подушки безпеки»)
Кошти резервного фонду можуть знадобитися будь-якої миті, тому їх розміщують на короткий строк або на депозитах із правом дострокового зняття — навіть якщо ставка там нижча. Довгі й вигідніші строки варто лишати для грошей, які точно не знадобляться найближчим часом. Резервний фонд має покривати щонайменше 3–6 місяців фонду оплати праці, орендних платежів, податкових зобов’язань і базових операційних витрат.
3. Накопичення на капітальні інвестиції
Коли ви збираєте кошти на великі проєкти (модернізацію виробництва, впровадження нових технологій чи енергетичну незалежність), доцільно обирати депозити з капіталізацією відсотків. У цій моделі відсотки щомісяця додаються до основної суми вкладу, що створює «ефект снігової кулі» та суттєво збільшує фінальну суму накопичень.
Крок другий: обираємо банк — ставка не головний критерій
Для фізичних осіб вибір банку зазвичай простіший, оскільки працює державна система гарантування вкладів. Для бізнесу ситуація інша: кошти юридичних осіб не мають аналогічного рівня захисту, тому ваша стратегія вибору має зміститися з «максимального відсотка» на «максимальну надійність та зручність».
1. Аналізуйте фінансову стійкість
Перш ніж розміщувати значні суми, перевірте банк на «життєздатність». У 2026 році варто звертати увагу на:
- Статус системно важливого банку: Це компанії, за якими НБУ здійснює посилений нагляд.
- Позиції в рейтингах НБУ: Звертайте увагу на показники достатності капіталу та прибутковості.
- «Сигнал тривоги»: Пам’ятайте, що надто високі депозитні ставки часто свідчать про гостру потребу банку в ліквідності, що може бути ризикованим сигналом для вашого капіталу.
2. Цифровізація як економічна категорія
Час власника бізнесу або фінансового директора коштує значно дорожче, ніж різниця у 0,5% річної ставки. У 2026 році якісний банк для бізнесу — це такий, де ви взаємодієте з фінансами без паперових візитів:
- Дистанційне керування: Можливість відкрити/закрити депозит або змінити умови в кілька кліків.
- Інтеграція: Автоматична синхронізація депозитного рахунку з вашими бухгалтерськими системами (наприклад, BAS чи SAP).
- Контроль: Оперативне керування ліквідністю через Business Banking, що дозволяє миттєво реагувати на зміни курсу валют або ринкових умов. До речі, про те, як макроекономічні чинники, зокрема курс валют, впливає на ціни та бізнес-процеси, ми детально розбирали раніше.
3. «Чиста» дохідність проти номінальної ставки
Будьте пильні з прихованими платежами. Деякі установи пропонують високий відсоток, а потім з’їдають його комісіями — за обслуговування рахунку, де лежать кошти, за дострокове розірвання, якщо знадобиться екстрена ліквідність, чи навіть за переказ отриманих відсотків на поточний рахунок.
Порада: Завжди просіть менеджерів банку надати розрахунок «чистої дохідності» (після вирахування всіх комісій та податків). Порівнюйте не цифри в рекламі, а реальну суму, яка потрапить на ваш рахунок.
Крок третій: найважливіший пункт договору, який більшість ігнорує
Практика показує, що найгостріші фінансові конфлікти виникають не під час відкриття депозиту, а в момент, коли бізнесу терміново потрібні «живі» гроші. Більшість підприємців пропускають розділ про умови дострокового розірвання, сподіваючись, що «до цього не дійде». Це стратегічна помилка.
Як не перетворити прибуток на штраф
У 2026 році банківські договори стали гнучкішими, але вони все ще містять «пастки». Якщо ви розриваєте договір достроково, банк має право застосувати санкції:
- Анулювання накопиченого доходу: Ви отримуєте лише тіло депозиту без жодної копійки відсотків.
- Перерахунок за «мінімальною» ставкою: Виплати рахуються за ставкою до запитання (яка зазвичай близька до 0%), а не за ставкою депозиту.
- Втрата бонусів: Якщо ви отримали підвищений відсоток за великий обсяг коштів, банк може перерахувати все за базовим тарифом.
«Стрес-тест» перед підписанням
Перш ніж ставити підпис, проведіть просте моделювання: «Що станеться, якщо ці гроші знадобляться мені вже через 2–3 місяці?».
Якщо відповідь — «я втрачу все, що заробив, і ще заплачу комісію», то цей депозитний продукт вам не підходить. Можливо, варто розглянути альтернативу, про яку ми детально писали раніше — ОВДП (облігації внутрішньої державної позики). У випадку з облігаціями ви можете продати їх на вторинному ринку в будь-який момент, зберігаючи більшу частину дохідності, чого депозит часто не дозволяє.
Пам’ятайте: у бізнесі ліквідність вартує дорожче, ніж 1-2% додаткового річного відсотка. Обирайте договір, умови якого не будуть для вас «фінансовим капканом» у критичний момент.
Орієнтири ставок: скільки платять банки
Навесні 2026 року гривневі депозити в українських банках давали орієнтовно 12–17% річних. Найнижчі ставки — у системних державних банках, де вищий рівень довіри; середній діапазон 14–16% — у великих приватних; ставки понад 17% пропонують переважно менші банки, яким потрібна ліквідність, і там варто ретельніше перевіряти саму установу. Валютні депозити приносять лише символічний дохід — у доларах приблизно до 2% річних, у євро ще менше, тож вони працюють як інструмент збереження, а не заробітку.
Для бізнесу ця шкала означає просте правило: кожен додатковий відсоток понад ринок — це плата за ризик конкретного банку. Кошти юросіб не покриваються гарантіями Фонду гарантування вкладів, тому великі суми розумніше розподіляти між кількома надійними банками і комбінувати строки, ніж ставити все на максимальну ставку.
Крок четвертий: чи завжди депозит кращий за ОВДП?
У 2026 році дедалі більше власників бізнесу перестають розглядати банківський депозит як єдиний інструмент для «паркування» коштів. На ринку сформувалася гідна альтернатива — державні облігації (ОВДП). Якщо ви оперуєте значними сумами, порівняння цих двох інструментів є обов’язковим етапом перед прийняттям рішення.
Чому бізнес обирає ОВДП
- Висока надійність: Гарантом виплат виступає держава, що для великих сум часто є більш безпечним варіантом, ніж депозит у комерційному банку.
- Гнучкість управління: На відміну від депозиту, ви можете продати облігації на вторинному ринку в будь-який момент до строку погашення, часто зберігаючи більшу частину заробленого доходу.
- Конкурентна дохідність: Часто дохідність ОВДП є порівнюваною або навіть вищою за депозитну, особливо з урахуванням податкових переваг.
- Соціальна відповідальність: Інвестуючи в ОВДП, ви безпосередньо фінансуєте державні потреби, що важливо для зміцнення економіки, у якій працює ваш бізнес.
Порівняльна таблиця для швидкого прийняття рішень
| Критерій | Депозит у банку | ОВДП |
|---|---|---|
| Рівень ризику | Залежить від банку | Мінімальний (державний) |
| Ліквідність | Обмежена (штрафи за розірвання) | Висока (продаж на вторинному ринку) |
| Дохідність | Фіксована/плаваюча | Ринкова (фіксована) |
| Податки | Податок на дохід (ПДФО+військовий збір) | Не оподатковуються (для фізосіб), спеціальний режим для бізнесу |
Порада: Перед розміщенням значної суми проведіть міні-аудит: які потреби в ліквідності у вас будуть найближчі пів року? Якщо це «резервний фонд» — ОВДП можуть виявитися набагато ефективнішим інструментом для вашого балансу, ніж стандартний депозит. Саме про те, як вигідно інвестувати гривню у 2026 році, ми вже писали раніше.
Крок п’ятий: інфляція — показник, про який найчастіше забувають
Багато підприємців оцінюють депозит за примітивним принципом: «заробимо 12–15% річних — це добре». Але професійний фінансовий менеджмент ставить інше запитання: «Чи збереже цей депозит купівельну спроможність грошей через рік?».
Пастка номінальної дохідності
Якщо інфляція в країні перевищує вашу депозитну ставку, ви фактично продовжуєте втрачати кошти — просто повільніше, ніж якби вони лежали «під подушкою».
Як оцінити реальну дохідність
Щоб зрозуміти, чи дійсно ви заробляєте, використовуйте формулу реальної дохідності: Реальна дохідність = Номінальна ставка – Рівень інфляції.
Наприклад, якщо банк пропонує 15%, а прогнозована інфляція — 12%, ваш реальний прибуток складає лише 3%. Якщо при цьому ви сплачуєте податки з доходу, ваша «чиста» дохідність може стати нульовою або навіть від’ємною.
Чому це важливо для бізнесу 2026 року
У поточному економічному середовищі ціни на енергоносії, логістику та сировину змінюються динамічно. Бізнес, який «заморожує» кошти під низький відсоток, ризикує втратити можливість закупити необхідні ресурси за старими цінами в майбутньому.
Детальніше про те, як макроекономічні механізми впливають на ціни та чому курс валют грає ключову роль у плануванні витрат, ми пояснювали у матеріалі про вплив валютного курсу на ритейл.
Порада: Якщо ваша мета — не просто «зберегти», а «примножити» капітал у період високої інфляції, можливо, варто переглянути структуру активів, розподіливши кошти між депозитом, ОВДП та інвестиціями в обороні активи вашої компанії.
Часті запитання: депозитна стратегія для бізнесу
Це залежить від умов вашого договору. Стандартні «термінові» вклади зазвичай передбачають втрату нарахованих відсотків при достроковому розірванні. Проте деякі банки пропонують «ощадні рахунки» або «депозити з правом дострокового зняття», де відсотки нараховуються за фактичний час перебування коштів на рахунку, хоча їхня ставка зазвичай нижча. Завжди шукайте опцію «часткового зняття без перерахунку відсотків».
Головна причина — суб’єкт гарантування. За депозитами (навіть у великих банках) юридичні особи не мають гарантій від Фонду гарантування вкладів фізичних осіб (ФГВФО). У випадку з ОВДП ви позичаєте гроші державі, яка виступає гарантом виплат. Ризики за облігаціями зводяться до суверенного ризику країни, що є рівнем надійності, який вищий за ризик будь-якого комерційного банку.
Капіталізація — це процес, коли нараховані відсотки додаються до суми вашого вкладу, і в наступному місяці відсотки нараховуються вже на більшу суму (складний відсоток). Це надзвичайно вигідно для довгострокових накопичень (на 6–12 місяців і більше). Однак, якщо вашому бізнесу потрібен регулярний грошовий потік, краще обирати виплату відсотків на поточний рахунок щомісяця.
Інфляція «з’їдає» купівельну спроможність ваших коштів. Якщо ви обираєте депозит із фіксованою ставкою на довгий строк, переконайтеся, що вона перекриває прогнозований рівень інфляції плюс маржу прибутковості. Якщо очікується зростання інфляції, професійні фінансисти радять обирати короткострокові вклади або інструменти з плаваючою ставкою, прив’язаною до індексу споживчих цін або облікової ставки НБУ.
Більшість банків не встановлюють суворих обмежень, проте для отримання індивідуальних умов (кращої ставки, персонального менеджера) сума вкладу зазвичай має перевищувати певну межу (наприклад, від 500 000 – 1 000 000 грн). Для невеликих сум найкращим варіантом залишаються стандартні продукти Business Banking з автоматичним оформленням онлайн.
Стратегічний висновок для бізнесу 2026
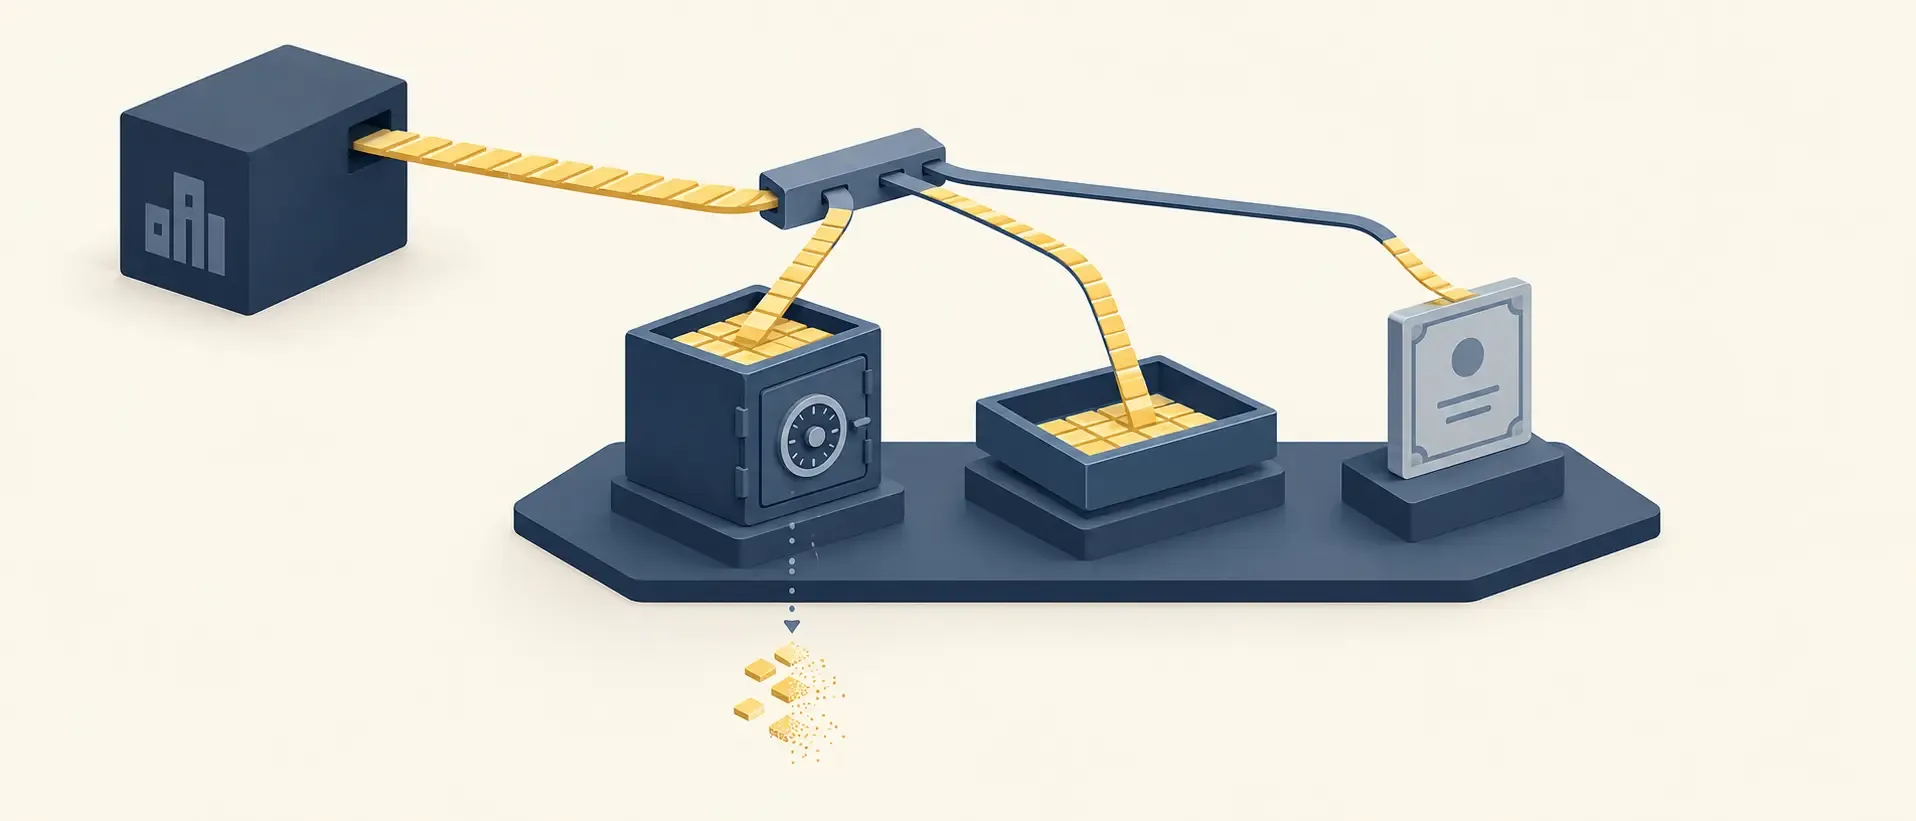
У 2026 році банківський депозит варто розглядати не як інструмент «заробітку на відсотках», а як один із базових елементів системи управління корпоративною ліквідністю. Ваша мета — не просто отримати прибуток, а забезпечити фінансову гнучкість, яка дозволить компанії проходити крізь будь-які турбулентності.
Грамотна стратегія управління вільними коштами сьогодні виглядає так:
- Операційний запас: частина коштів залишається максимально ліквідною (на поточних рахунках) для закриття щоденних потреб.
- Резервний фонд: капітал для «подушки безпеки» працює через надійні депозитні продукти.
- Інвестиційний портфель: довгострокові накопичення диверсифікуються між депозитами та ОВДП, що дозволяє збалансувати дохідність та ризики.
- Прогнозний підхід: рішення про розміщення коштів приймаються виключно на основі аналізу ваших грошових потоків (cash flow), а не під впливом реклами максимальної відсоткової ставки.
Пам’ятайте: сучасний фінансовий ландшафт вимагає від бізнесу глибшого розуміння глобальних трендів. Згідно з останніми аналітичними звітами World Economic Forum (2026), стійкість компаній у періоди економічної нестабільності напряму залежить від їхньої здатності зберігати високу ліквідність активів. Для малого та середнього бізнесу найбільшим ризиком залишається не низька дохідність депозиту, а втрата доступу до грошей саме тоді, коли вони потрібні найбільше. У 2026 році успішні компанії рахують не відсотки, а ліквідність — саме вона є справжнім мірилом вашої фінансової зрілості та гарантією стійкості бізнесу.