
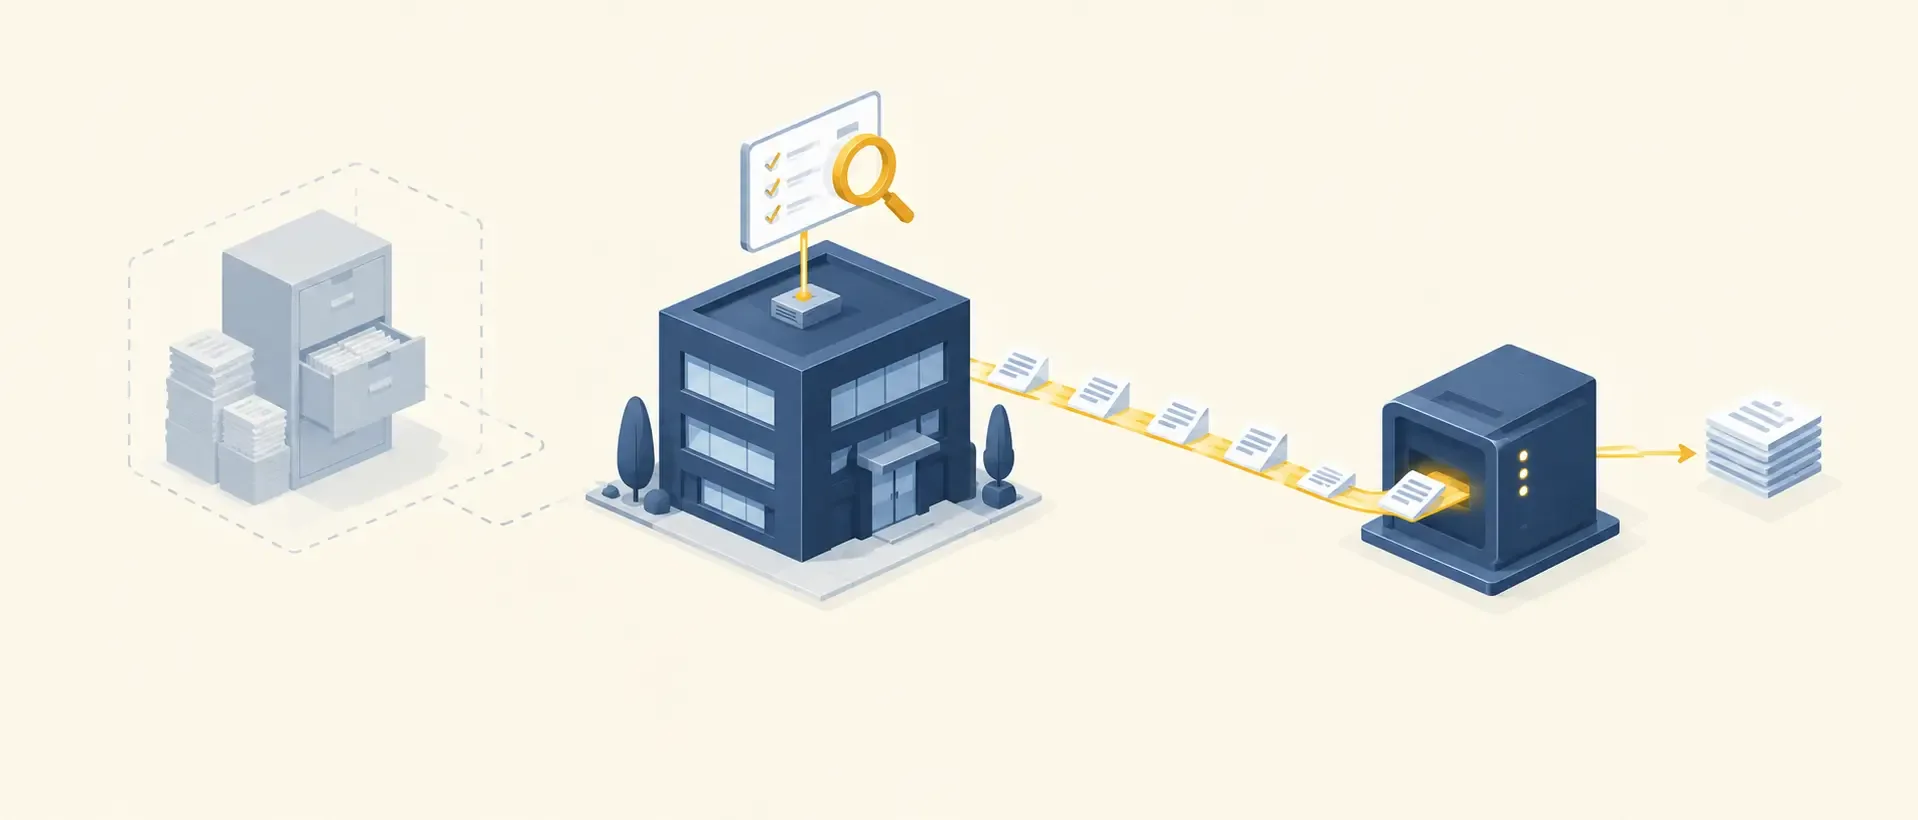
SAF-T UA змінює підхід до звітності: компанії мають бути готові до повної прозорості фінансових даних у реальному часі.
Прозорість за замовчуванням
«Епоха паперових перевірок завершується».
У 2026 році податковий контроль в Україні переходить у принципово нову фазу. Замість вибіркових перевірок і ручного аналізу документів держава отримує доступ до структурованих фінансових даних бізнесу в цифровому форматі. Паралельно з переходом на SAF-T UA бізнесу варто встигнути адаптувати звітність і до нових роз’яснень щодо транскордонних операцій — детальніше в матеріалі «Податковий дедлайн 2026».
Поки що йдеться не про постійний моніторинг у реальному часі, а про якісно інший формат документальної перевірки: замість вибіркових паперів податкова отримує структурований файл з усім масивом облікових даних одразу. Для компаній, які підпадають під дію норми, це помітно змінює підготовку до перевірки — розрізнені пояснення вже не рятують, якщо цифри в обліковій системі не сходяться.
Для бізнесу це не лише про нові вимоги, а й про необхідність повної трансформації бухгалтерських процесів.
SAF-T UA як стандарт: як працює нова модель податкової звітності
Ключовим елементом цифрового аудиту стає формат SAF-T UA — уніфікований файл, який містить детальну інформацію про фінансові операції компанії.
Державна податкова служба України використовує цей стандарт для автоматизованого аналізу даних. Файл включає бухгалтерські записи, транзакції, інформацію про контрагентів і податкові нарахування у структурованому вигляді.
Але важливе уточнення, яке часто губиться в загальних розмовах про «цифровий податковий контроль»: станом на 2026 рік SAF-T UA обов’язковий не для всього бізнесу, а лише для великих платників податків із офіційного Реєстру ДПС (наказ від 17.10.2025 №1014, 1647 компаній по всій Україні) — і подається він не безперервно, а на запит податкової під час документальної перевірки, а не в режимі постійного моніторингу. Штраф за неподання файлу на запит — один розмір мінімальної зарплати за кожне порушення.
Плани зробити SAF-T UA обов’язковим щорічно для всіх платників ПДВ з 2027 року існували (законопроєкт №6255), але його відкликали в липні 2025-го, і новий проєкт поки не внесений — тобто розширення на середній і малий бізнес залишається невизначеним, а не запланованим фактом.
Для компаній це означає необхідність інтеграції SAF-T UA у свої ERP та бухгалтерські системи. Важливо не лише сформувати файл, а й забезпечити коректність даних на всіх рівнях — від первинних документів до фінансової звітності.
Фактично, діджиталізація бухгалтерії стає не опцією, а обов’язковою умовою роботи на ринку.
Внутрішній е-аудит: як бізнесу виявляти ризики раніше за податкову
У нових умовах ключовою компетенцією стає внутрішній контроль. Компанії, які впроваджують власні інструменти цифрового аудиту, отримують можливість знаходити помилки ще до того, як їх зафіксує податкова система.
Електронний аудит податкової у 2026 році працює за принципом автоматичного порівняння даних. Будь-яка невідповідність — наприклад, різниця між обліковими системами або помилки у класифікації операцій — може стати підставою для перевірки.
Саме тому бізнес переходить до моделі постійного моніторингу. Це включає регулярну валідацію даних, автоматичні перевірки транзакцій і синхронізацію інформації між різними системами.
Автоматизація податкової звітності дозволяє не лише зменшити навантаження на бухгалтерію, а й знизити ризики штрафів. Проте вона вимагає інвестицій у ІТ-інфраструктуру і зміну внутрішніх процесів.
Податкові перевірки без перевірок: як змінюється роль бухгалтерії
Е-аудит трансформує роль бухгалтера з виконавця у аналітика. Замість підготовки документів до перевірки він відповідає за якість даних у системі.
Це означає, що бухгалтерія має працювати у тісній зв’язці з ІТ-відділом. Впровадження SAF-T UA, налаштування облікових систем і контроль за даними стають спільною зоною відповідальності.
Податкові перевірки бізнесу в Україні поступово переходять у формат «без контакту». Рішення приймаються на основі цифрових даних, а не фізичної присутності інспектора.
У таких умовах швидкість реакції і точність інформації стають критичними факторами.
Висновки: як підготуватися до е-аудиту у 2026 році
Перехід на SAF-T UA — це не просто новий формат звітності, а зміна всієї системи податкового контролю. Бізнес, який не адаптується до нових вимог, ризикує отримати системні проблеми з перевірками.
Підготовка включає аудит існуючих процесів, модернізацію ІТ-систем і впровадження внутрішніх механізмів контролю.
У 2026 році виграють ті компанії, які забезпечать прозорість даних і зможуть управляти ризиками в режимі реального часу.
Як працює е-аудит та SAF-T UA
Це стандартний файл із фінансовими даними компанії для податкового контролю.
Наразі обов’язково — лише компаніям з офіційного Реєстру великих платників податків ДПС (близько 1650 компаній), і лише на запит під час документальної перевірки. Розширення на середній і малий бізнес поки не ухвалено.
Це автоматизована перевірка фінансових даних без фізичного візиту податкової.
Помилки в даних можуть бути швидко виявлені і призвести до санкцій.
Автоматизувати облік, впровадити внутрішній аудит і перевірити якість даних.