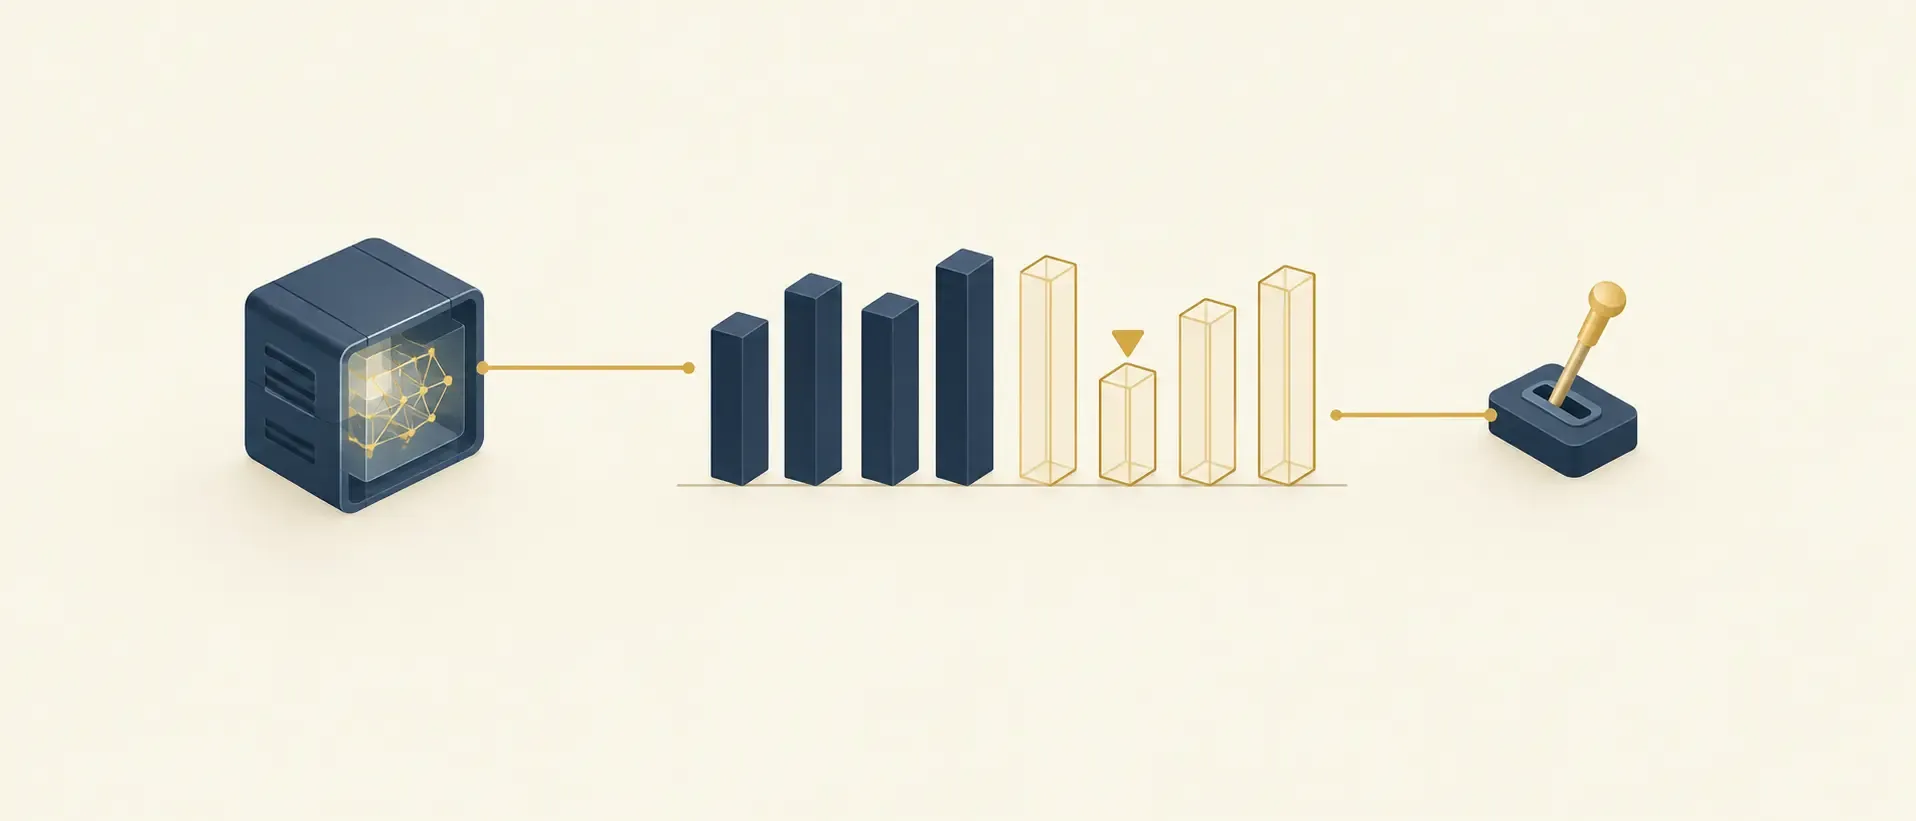
Реактивний фінансовий менеджмент фіксує збитки заднім числом — коли вже пізно щось міняти. Predictive Analytics у фінансах аналізує грошові потоки наперед, дозволяючи фінансовому директору побачити касовий розрив за тижні до того, як він стане проблемою. Розбираємо архітектуру таких систем і як інтегрувати їх у фінансовий контур підприємства.
Три напрямки застосування предиктивної аналітики
Інтеграція Predictive Analytics у структуру ERP-систем дозволяє автоматизувати три критичні напрямки. Та сама предиктивна логіка вже змінює і банківське кредитування бізнесу — про те, хто отримує доступ до нового фінансування, а хто ні, читайте в матеріалі «Банки знову кредитують бізнес».
Прогнозування грошових потоків. Замість пасивного очікування звітів від підрозділів, система аналізує платіжну поведінку контрагентів, графіки закупівель і сезонний попит, прогнозуючи ліквідність на 30-90 днів уперед. Але навіть без ШІ-прогнозів є простіший, ручний спосіб уникнути найпоширенішого касового розриву — того, що трапляється наприкінці робочого тижня; читайте про нього в матеріалі «П’ятничний розрив».
Кредитний скоринг та андеррайтинг ризиків. При продажі B2B-товарів у розстрочку чи виділенні лімітів субмерчантам система оцінює надійність партнера — аналізує транзакційну активність через Open Banking, історію судових спорів, податкову дисципліну. Це дозволяє швидше розрахувати індекс ризику дефолту і зупинити токсичну угоду до відвантаження, ніж це зробить ручна перевірка.
Динамічне ціноутворення. Рітейл і логістичні компанії використовують предиктивні моделі для коригування цін залежно від еластичності попиту, завантаженості складів і цін конкурентів. Це знижує потребу в ручному перегляді прайсів, хоча повністю автоматичне ціноутворення без періодичного аудиту ризикує видавати ціни, які формально оптимальні за моделлю, але непослідовні з точки зору бренду чи довгострокових відносин з клієнтом.
Як інтегрувати Predictive Analytics у фіндепартамент
Перед підключенням будь-якого прогнозного софту варто навести лад у власних даних: історичні масиви ERP- та CRM-системи за минулі роки мають бути структурованими й очищеними від дублів, інакше модель навчиться на шумі, а не на реальних патернах. Далі йде інтеграція з Open Banking через захищені API — саме звідти система отримує транзакційні виписки в реальному часі, без яких прогноз касових розривів залишається теоретичним.
Перед запуском у бойовому режимі софт обов’язково тестують на історичних даних за кілька років (Backtesting) — це єдиний спосіб перевірити, наскільки точно система справді передбачає касові розриви, а не просто видає правдоподібні на вигляд цифри. І окремо, вже на управлінському рівні, затверджують матрицю прав ШІ-агентів: які суми й типи операцій дозволено виконувати автономно, а які завжди вимагають підтвердження фінансовим директором.
Що показують галузеві дослідження
Відмова від застарілих статичних звітів на користь динамічного моделювання великих даних дозволяє компаніям точніше прогнозувати касові розриви та оптимізувати роботу казначейства, хоча ефект залежить від якості вихідних даних і глибини інтеграції з ERP-системою.
За оцінкою Boston Consulting Group у звіті про фінтех-індустрію, впровадження предиктивної аналітики й моделей машинного навчання стає одним із факторів зниження витрат приватного сектора. Це лише одна зі складових ширшої трансформації — про те, як AI-агенти й генеративний комплаєнс змінюють фінансові сервіси загалом, читайте в огляді AI-агенти у фінтеху 2026.