Банківські моделі, що роками трималися на паперовому документообігу і ручній перевірці документів, більше не витримують темпу технологічних змін. AI перебудовує фінансові сервіси через автономних агентів і генеративний комплаєнс — не точково, а на рівні всієї архітектури капіталообігу. Розбираємо, які операційні процеси нейромережі реально автоматизують уже сьогодні.
Три напрямки трансформації фінтех-ринку
Найдалі ця логіка зайшла на фондовому ринку — про те, як AI-фонди переформатовують управління капіталом, читайте в матеріалі «Алгоритмічний капітал». У самому фінансовому секторі трансформація тримається на трьох компонентах.
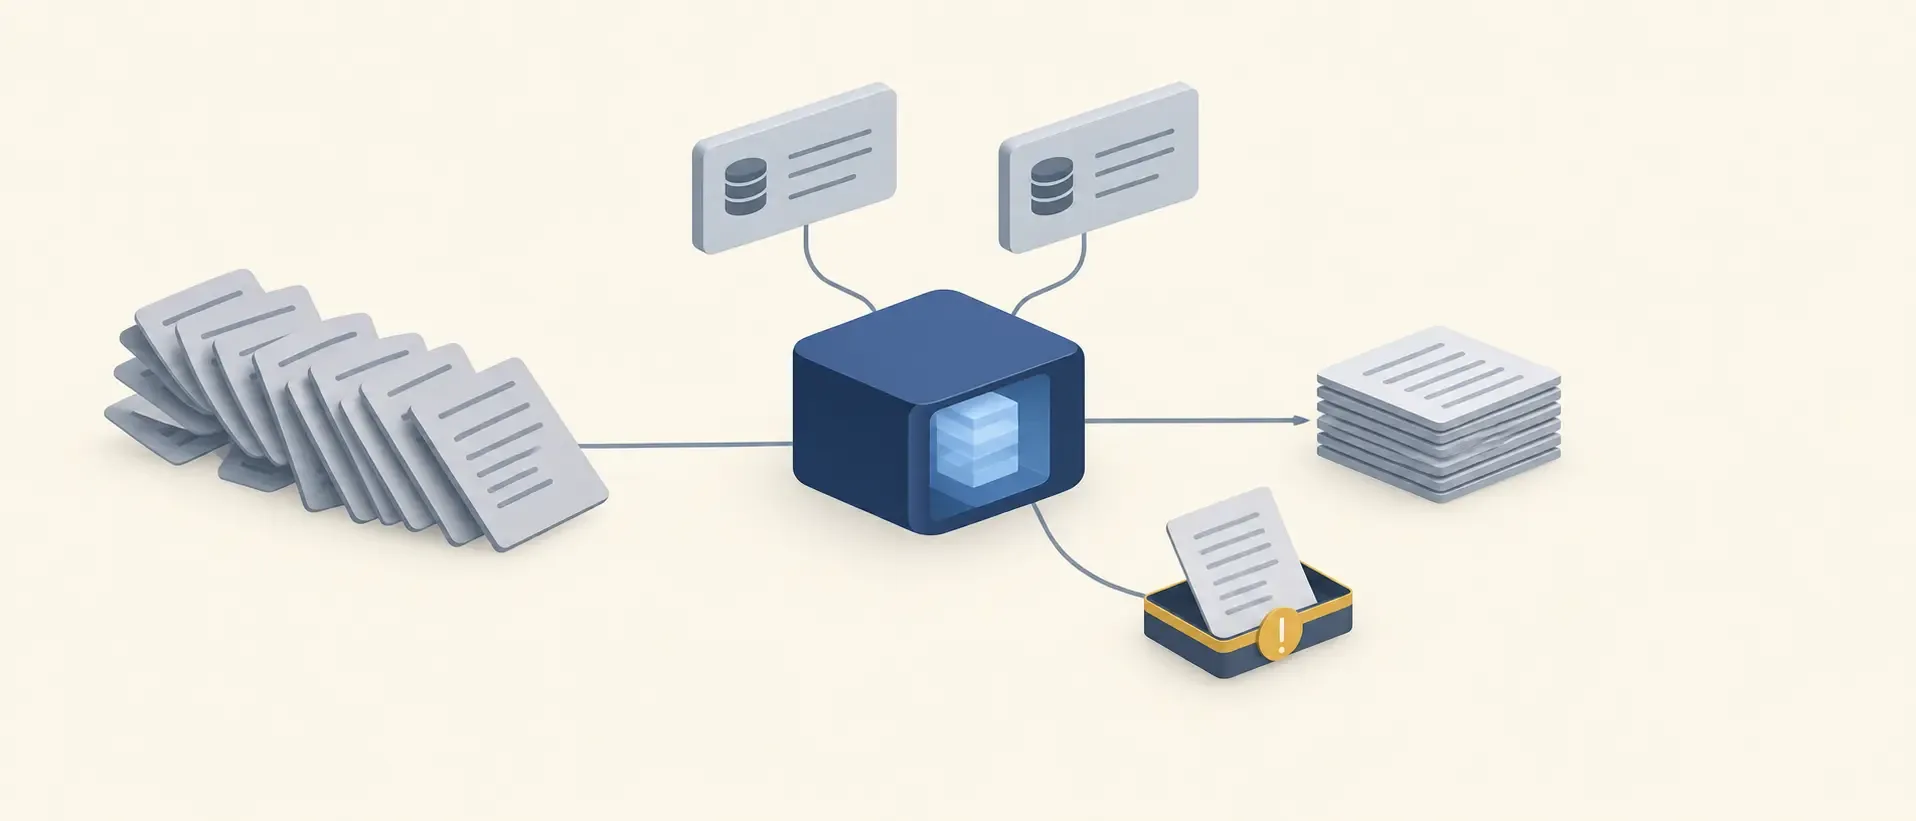
Генеративний комплаєнс та автоматизація юридичного аудиту. Моделі обробки природної мови (NLP) розпізнають, класифікують і вносять у базу вхідні акти, рахунки-фактури й митні декларації, автоматично перевіряють контрагентів за реєстрами й виявляють розбіжності до офіційних перевірок ДПС. Це знижує ручну рутину бухгалтерії, хоча повністю виключати людську перевірку нестандартних документів поки передчасно.
Предиктивне керування ліквідністю. Замість фіксації збитків минулого місяця, ШІ-модуль сканує платіжну поведінку контрагентів і графіки закупівель, попереджаючи про ризик касового розриву за кілька тижнів до його настання.
Персоналізований клієнтський чекаут. Аналіз купівельних звичок і фінансових можливостей користувача дозволяє платформі перебудовувати інтерфейс і пропонувати найбільш зручний спосіб оплати на етапі ініціювання платежу — без уніфікованого інтерфейсу «один для всіх».
З чого почати підготовку інфраструктури
Найпоширеніша помилка — почати з підключення API, не розібравшись зі станом власних даних. Спершу варто переконатись, що всі потоки в ERP- та CRM-системі структуровані, очищені від дублів і готові для навчання моделей — без цього кроку будь-яка предиктивна модель видаватиме шум замість корисних прогнозів. Тільки після цього має сенс підключати корпоративні рахунки до системи відкритого банкінгу через захищені API-шлюзи для автоматичного вивантаження транзакційних виписок.
Перед бойовим запуском аналітичний софт обов’язково тестують у Sandbox на масиві звітів за минулі періоди, щоб перевірити точність прогнозів щодо касових розривів на реальних, а не гіпотетичних даних. І окремим кроком — не технічним, а управлінським — затверджують жорстку матрицю прав ШІ-агентів (Guardrails): які суми й типи операцій система може виконувати самостійно, а які завжди вимагають підтвердження людиною.
Що показують реальні дослідження
Перехід фінансового сектору на управління на основі штучного інтелекту допомагає компаніям знижувати кількість людських помилок в обробці документів і точніше планувати роботу казначейства, хоча результат сильно залежить від якості впровадження та вихідних даних. Наскільки активно українські банки самі впроваджують подібні технології та нарощують динаміку розвитку, показує щорічний рейтинг — детальніше в матеріалі «Ривок у прибуток».
За оцінкою Boston Consulting Group у звіті про фінтех-індустрію, предиктивна аналітика та моделі машинного навчання стають одним із факторів зниження витрат фінансових компаній.