Стрімке зростання конкуренції в українському eCommerce та жорстка боротьба онлайн-ритейлерів за збереження маржинальності бізнесу змушують операторів цифрових торговельних майданчиків переглядати базову структуру своїх операційних витрат. Традиційне приймання оплат за допомогою банківських карток, обтяжене високими інтерчейндж-комісіями міжнародних платіжних систем, тривалими затримками ліквідності та ризиками шахрайських чарджбеків, дедалі сильніше обмежує чистий прибуток великих брендів. У 2026 році на ринку з’явилася сильна альтернатива, яка здатна радикально змінити правила онлайн-чекауту. Цей фінансовий Versus-огляд пропонує жорстке порівняння двох технологій розрахунків, точний прагматичний розрахунок собівартості транзакцій та аналіз маржинальних вигід, які отримує сучасний маркетплейс від запуску прямих безкарткових переказів.
Модернізація платіжної інфраструктури та усунення дорогих посередників із ланцюжка розрахунків стають ключовим маркером виживання для компаній real-time комерції. Як зазначають аналітики нашого головного спецпроєкту Digital Finance: як технології змінюють гроші, платежі та фінансові системи, здатність електронних торговельних платформ нативно інтегрувати безкарткові платіжні інструменти безпосередньо визначає швидкість обороту їхнього капіталу. Проте впровадження відкритих банківських інтерфейсів потребує від менеджменту детального порівняння фінансових моделей, оскільки кожне платіжне рішення по-різному впливає на фінальну конверсію чекауту.
Перед тим як змінювати технічні налаштування платіжного віджета та пропонувати клієнтам нові кнопки оплати, керівництву компанії необхідно чітко розібратися у нормативній базі, яка регулює відкритий доступ до рахунків. Детально про ліцензування постачальників нефінансових послуг, офіційні постанови регулятора та загальні правила безпеки шерингу даних ми аналізували у нашому базовому гайді Open Banking: що потрібно знати бізнесу. Поточна стаття розвиває цю інфраструктурну тему, зіштовхуючи традиційний еквайринг із новими А2А-технологіями в межах прямого фінансового батлу.
Нова платіжна архітектура стає головним рушієм для побудови гнучких та стійких ланцюжків безготівкових розрахунків між продавцями та покупцями. Свіжі інструкції з вибору фінансових партнерів, комерційні кейси та тренди автоматизації бухгалтерії ми регулярно публікуємо у нашому профільному хабі Платіжні системи та фінтех-інфраструктура: ефективні розрахунки для бізнесу. Для ухвалення зваженого довгострокового рішення необхідно провести прагматичне порівняння обох систем за критичними бізнес-критеріями.
Класичний інтернет-еквайринг: звичний користувацький досвід із високою ціною посередництва
Карткові розрахунки на базі протоколів Visa та Mastercard залишаються найбільш масовим методом оплати в українському eCommerce, забезпечуючи високий рівень звичності для кінцевого споживача. Клієнту не потрібно купувати додаткові токени чи вивчати нові інтерфейси — платіж здійснюється через введення реквізитів або в один клік за допомогою Apple Pay та Google Pay.
Фінансовий пресинг еквайрингу та приховані операційні витрати маркетплейсу
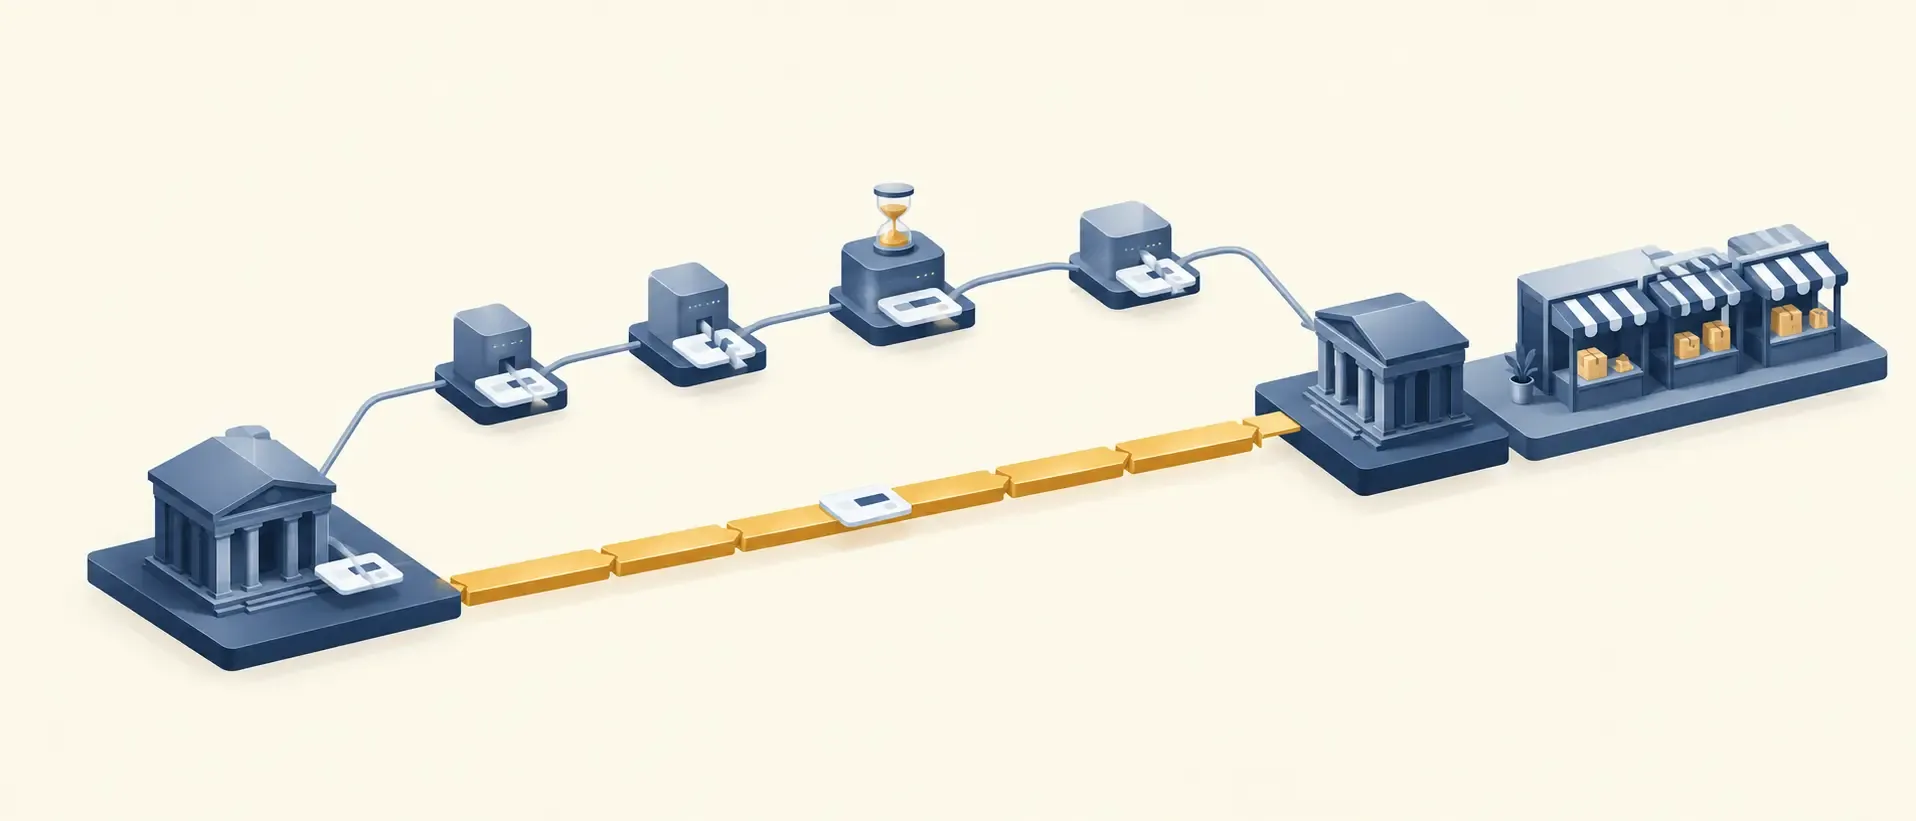
Головним недоліком карткової моделі для великих маркетплейсів із мільйонними оборотами є висока транзакційна комісія. З кожного чека покупця торговельний майданчик змушений віддавати банку-екваєру та платіжним системам від 1,2% до 2% від вартості товару. Крім того, компанії щомісяця зазнають збитків через касові розриви, адже гроші за вихідні дні надходять на розрахунковий рахунок із затримкою у 48–72 години. Додатковим фінансовим тягарем стає ручна бухгалтерія: необхідність звірки тисяч карткових транзакцій вимагає утримання значного штату фіндепартаменту та підвищує ризик операційних помилок. З 2026 року до вартості додався ще й комплаєнс-бік: НБУ оновив Положення про емісію та еквайринг, і до 20 листопада еквайри мають перейти на нові правила еквайрингу з MCC у квитанції.
Платежі Account-to-Account (A2A): пряма взаємодія рахунків по API без карток
Технологія А2А-платежів, яка розгортається у 2026 році на базі інфраструктури Open Banking, повністю усуває міжнародні платіжні системи як посередників. Під час чекауту покупець просто обирає свій банк, система автоматично перенаправляє його у мобільний додаток (наприклад, Приват24 або monobank), де клієнт підтверджує пряме списання коштів зі свого рахунку на IBAN-рахунок маркетплейсу за допомогою FaceID.
Економічні вигоди безкарткових А2А-переказів та миттєва автоматизація обліку
Ключова перевага прямих API-платежів — революційне зниження собівартості транзакції. Оскільки в ланцюжку немає карткових асоціацій, вартість А2А-переказу для бізнесу становить фіксовані копійки або мізерний відсоток (у 3–5 разів дешевше за класичний еквайринг). Зарахування коштів на розрахунковий рахунок маркетплейсу відбувається миттєво у режимі 24/7/365. Крім того, великі обсяги цих безкарткових надходжень, прогнози ліквідності та автоматичний розподіл коштів на рахунки субмерчантів (продавців маркетплейсу) аналізує штучний інтелект у фінансах, що повністю ліквідує рутину у бухгалтерії.
Порівняльний батл: Пряме зіставлення економічних та технічних критеріїв
| Критерій порівняння | Класичний інтернет-еквайринг | Прямі платежі Account-to-Account (A2A) |
|---|---|---|
| Середня комісія для мерчанта | 1,2% – 2,0% від суми чека | Фіксовані копійки або до 0,3% |
| Швидкість зарахування коштів | Від 24 до 72 годин (затримки у вихідні) | Миттєво (за кілька секунд у режимі 24/7) |
| Ризики шахрайських чарджбеків | Високі (можливість відклику платежу клієнтом) | Нульові (транзакції в блокчейні/API є незворотними) |
| Рівень ручної бухгалтерії | Високий (довга щоденна звірка транзакцій) | Нульовий (автоматичне маркування в ERP по вебхуках) |
| Залежність від терміну карток | Так (помилки списання через закінчення дії) | Ні (рахунок клієнта залишається незмінним) |
Стратегічний аналіз окупності та довгостроковий вердикт для eCommerce
Для маркетплейсів із щомісячним оборотом у 50 мільйонів гривень перехід на прямі А2А-платежі — це чиста економія понад 600 тисяч гривень щомісяця лише на транзакційних витратах. Ці вивільнені ресурси компанія може спрямувати на маркетингове утримання клієнтів або розширення логістичної інфраструктури.
Перехід на прямі безкарткові розрахунки від рахунку до рахунку (Account-to-Account, або A2A) трансформує глобальний цифровий рітейл, дозволяючи бізнесу усунути посередників та значно зменшити комісії. Завдяки розвитку відкритого банкінгу та успішним прикладам, як-от індійська UPI, бразильська Pix та європейська Wero, технологія A2A стає основною альтернативою традиційним картковим системам. Для детального ознайомлення з еволюцією безкарткових транзакцій читайте звіт Plaid про A2A-платежі.
Маркетплейси, які інтегрують відкриті банківські API та безкарткову архітектуру у свої платформи вже сьогодні, повністю захищають свій бізнес від касових розривів. Запустивши мультивалютний та прямий платіжний контур, український онлайн-ритейл отримує прозорий і незалежний від міжнародних операторів пульт управління корпоративними фінансами, що гарантує високу конкурентоспроможність та стабільний розвиток на ринках України та Європейського Союзу.