
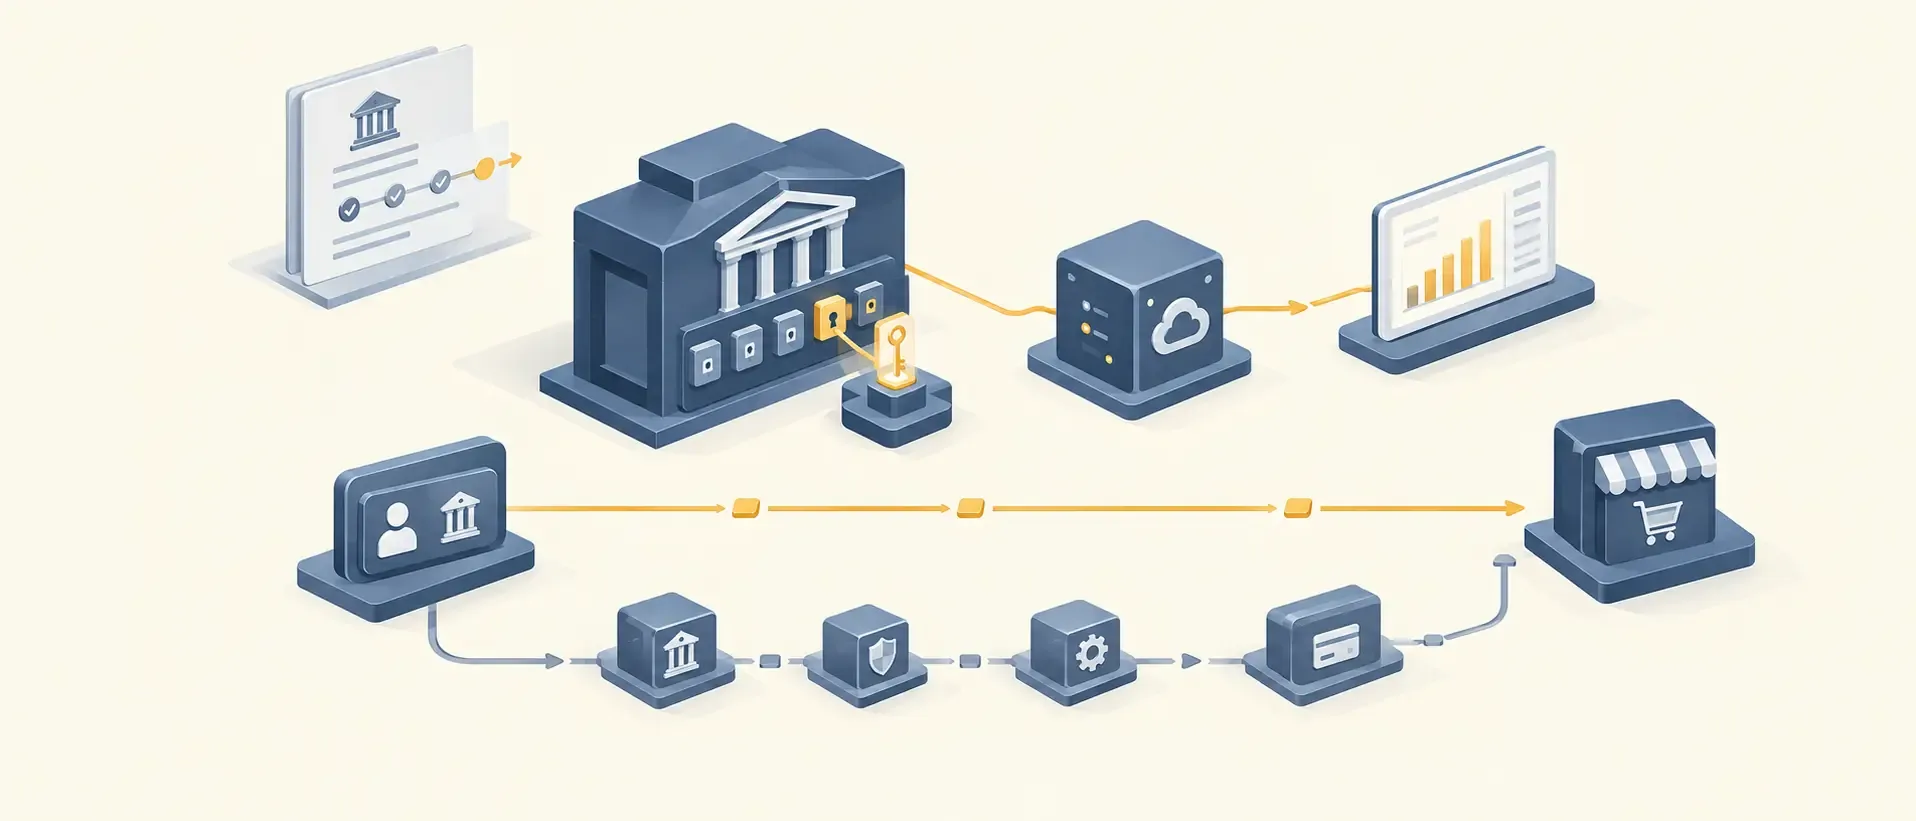
Епоха, коли фінансові установи володіли монополією на платіжні дані клієнтів, в Україні поступово завершується. НБУ затвердив Положення про відкритий банкінг (Open Banking) влітку 2025 року — воно поетапно зобов’язує банки відкрити доступ до даних клієнтів стороннім провайдерам за їхньою згодою, з технічними вимогами до API, що впроваджуються за перехідним графіком Положення. Повноцінного запуску на всьому ринку ще немає (ліцензованих TPP-провайдерів мало, API поки не стандартизовані), але напрямок руху вже зрозумілий.
Тема логічно перетинається з платіжною інфраструктурою — детальніше в розділі Digital Finance. Розбираємо, що відкритий банкінг реально змінює для бізнесу вже зараз, а що лишається на папері.
Три головні болі, які Open Banking лікує на рівні коду
До сьогодні будь-яка щоденна взаємодія бізнесу з грошима супроводжувалася хронічними інфраструктурними проблемами, які суттєво знижували маржинальність продажів. Першим і найбільш відчутним ударом по операційному прибутку завжди була висока вартість карткового еквайрингу. Кожен чирк карткою на сайті або через термінал змушує ритейлера віддавати від 1,2% до 2% комісії, які безповоротно йдуть міжнародним платіжним системам та банкам-посередникам. За рік ці мізерні, на перший погляд, відсотки вимивають з обігу компаній мільйонні бюджети, які могли б піти на розвиток продукту.
Другою критичною вразливістю залишається заморожений оборотний капітал та штучні касові розриви. Гроші, які покупці фактично сплатили під час вихідних або святкових днів, часто надходять на розрахунковий рахунок компанії лише у вівторок, що блокує оперативні розрахунки з постачальниками. Паралельно з цим бізнес стикається з проблемою перевантаженої рутиною бухгалтерії. Необхідність щоденного ручного вивантаження банківських виписок, довга звірка транзакцій та ручне маркування статусів замовлень в CRM-симеті не просто уповільнюють відвантаження товарів, а й створюють високі ризики помилок через банальний людський фактор.
Нова платіжна архітектура ліквідує ці бар’єри завдяки технології відкритих інтерфейсів. За добровільною згодою клієнта ваша внутрішня система обліку отримує прямий доступ до банківських даних. Це дозволяє впровадити прямі платежі Account-to-Account, коли кошти списуються безпосередньо з рахунку покупця та миттєво зараховуються на IBAN-рахунок продавця, повністю оминаючи традиційний еквайринговий ланцюжок і пластикові картки як такі.
Практичні кейси: Що відкриті API дають вашому сегменту бізнесу?
Універсальних рішень в автоматизації не існує, тому у 2026 році кожен тип бізнесу використовує потенціал Open Banking для вирішення своїх специфічних завдань.
Інтернет-магазини та Retail: Оптимізація чекауту та А2А оплата на сайті
Для електронної комерції та класичного ритейлу відкриті API є насамперед легальним способом тотальної оптимізації транзакційних витрат. Цей тренд безпосередньо підсилює платіжні системи та фінтех-інфраструктуру: ефективні розрахунки для бізнесу, повністю змінюючи звичну архітектуру онлайн-чекауту.
Коли запускається А2А оплата на сайті, замість введення реквізитів картки чи очікування платіжних сервісів покупець просто обирає свій банк у вікні чекауту, автоматично переходить у мобільний додаток і підтверджує списання через FaceID. Для мерчанта це означає миттєве зарахування коштів за кілька секунд у режимі 24/7/365 та мізерну собівартість операції, адже замість відсотка від суми чека компанія сплачує за API-транзакцію фіксовані копійки. Крім того, така автоматизація еквайрингу для ритейлу спрощує процес повернень: якщо клієнт відмовляється від товару, зворотний платіж ініціюється фінансовою службою в один клік і повертається покупцю за лічені хвилини, що колосально підвищує лояльність до бренду.
B2B-компанії: Консолідація рахунків та фінансовий скоринг контрагентів
У секторі великих гуртових продажів та B2B-дистриб’юції Open Banking ліквідує часові затримки при обробці багатомільйонних рахунків-фактур. Коли налаштована автоматична звірка виписок в ERP, ваша внутрішня система (наприклад, BAS чи SAP) самостійно моніторить банківські API. Щойно контрагент робить переказ, система автоматично змінює статус замовлення та дає команду складу на відвантаження партії без очікування підтверджень від головного бухгалтера.
Це також відкриває можливості для мультибанкінгу — якщо у компанії відкрито рахунки у кількох різних фінустановах, фінансовому директору більше не потрібно перемикатися між кабінетами, адже всі баланси та ліміти консолідуються в єдиному інтерфейсі корпоративної CRM. Додатковою перевагою стає швидкий фінансовий скоринг контрагентів: при погодженні ліміту відстрочки платежу новий партнер може за секунду надати вам тимчасовий доступ до своєї фінансової історії через API, що дозволяє миттєво оцінити платоспроможність компанії без збору паперових довідок з мокрими печатками.
IT-продуктовий бізнес та SaaS: Стабільний Direct Debit білінг без технічних відмов
Для розробників сервісів за підпискою та IT-продуктових компаній відкриті API вирішують головну проблему втрати клієнтів — технічні помилки при регулярних автоматичних списаннях. Величезні масиви фінансових даних стають ідеальною базою для аналітики, де сьогодні найактивніше застосовується штучний інтелект.
Впровадження підписок через систему Direct Debit дозволяє прив’язати регулярну оплату не до пластикової картки, а безпосередньо до банківського рахунку користувача. Якщо клієнт втратить або перевипустить картку, його підписка не зупиниться, що суттєво знижує технічний Churn Rate. Система просто самостійно перевіряє баланс рахунку через API перед спробою списання коштів, і якщо грошей недостатньо, сервіс м’яко нагадує про поповнення, уникаючи раптового блокування акаунту користувача.
Техніко-юридичний комплаєнс: Три рівні безпеки відкритих API
Головним бар’єром для консервативного бізнесу на шляху впровадження інновації залишається страх втрати конфіденційності. Проте архітектура Open Banking побудована на суворих міжнародних протоколах безпеки PSD2 та жорсткому контролі з боку регулятора. Першим фундаментальним рівнем захисту є ізольована згода клієнта (Consent). Жоден сторонній сервіс не здатний побачити баланс чи списати бодай гривню без прямого, усвідомленого та обмеженого в часі підтвердження від самого власника рахунку через захищені державні або банківські інструменти автентифікації.
Другий ешелон безпеки забезпечується суворим державним ліцензуванням та аудитом. Доступ до банківських шлюзів отримують виключно фінансові інституції та технологічні компанії, які пройшли жорстку перевірку кібербезпеки з боку НБУ та були внесені до офіційного державного реєстру постачальників платіжних послуг. Будь-яке несанкціоноване використання даних або порушення регламентів миттєво веде до відкликання ліцензії, що робить систему максимально контрольованою.
Третім, суто технологічним рівнем захисту стає наскрізне шифрування та токенізація процесів. Інтегрована CRM-система бізнесу взагалі не знає, не бачить і не зберігає паролі чи пін-коди користувачів. Вся комунікація між банківськими серверами та корпоративним софтом підприємства відбувається через тимчасові зашифровані цифрові токени. Вони діють лише в межах однієї конкретної операції, що робить перехоплення або витік комерційних даних технічно неможливим.
Юридичним та технологічним фундаментом для цих змін стала послідовна реформа вітчизняного фінансового сектору. Офіційне впровадження відкритих інтерфейсів спирається на затверджену нормативну базу НБУ, яка повністю гармонізована з європейськими стандартами PSD2. Як зазначається у профільних роз’ясненнях, коли було офіційно затверджено Положення про відкритий банкінг в Україні, перехід на нову архітектуру взаємодії є стратегічним кроком для підвищення конкуренції на ринку платіжних послуг та створення нових цифрових продуктів для реального сектору економіки. Наявність чітких регуляторних інструкцій гарантує бізнесу повну легітимність інтеграції, захист комерційної таємниці та відповідність міжнародним стандартам безпеки.
Що вже діє за правилами НБУ
Положення про відкритий банкінг Національний банк затвердив постановою № 80 від 25 липня 2025 року. Основна частина документа чинна з 1 серпня 2025 року, а окремі вимоги набирають чинності з 1 серпня 2026 року, тож банки й інші надавачі платіжних послуг вибудовують інтерфейси поетапно. Для бізнесу це означає, що готові сервіси з’являються нерівномірно: перш ніж будувати процес на відкритих API конкретного банку, варто перевірити, що саме він уже відкрив.
Open Finance: наступний крок після банкінгу
Відкритий банкінг стосується платіжних рахунків. Ширша концепція Open Finance передбачає обмін даними також про депозити, інвестиції, страхування і пенсійні накопичення — за згодою клієнта. У Євросоюзі її основою має стати регламент FiDA (Financial Data Access): Єврокомісія запропонувала його у 2023 році, остаточне ухвалення очікується в 2026-му, а застосування — поетапно, орієнтовно з 2027 року. Україна гармонізує фінансове регулювання з європейським, тому саме цей документ задає вектор і для нашого ринку.
Для користувача практична цінність у двох речах: один застосунок бачить баланси й зобов’язання в різних установах, а банк чи страховик може запропонувати умови на основі реальної фінансової картини, без довідок. Та сама персоналізація має зворотний бік: рекомендації алгоритму варто сприймати як підказку, а не як готове рішення, особливо коли йдеться про інвестиції.
Необанки: зручність і модель ліцензування
Цифрові банки без відділень виграють на швидкому онбордингу й низьких тарифах, але перед відкриттям рахунку для бізнесу варто з’ясувати юридичну модель: частина фінтех-сервісів працює не з власною банківською ліцензією, а поверх балансу банку-партнера, і проблеми партнера зачіпають клієнтів сервісу. Друге — автоматичний фінмоніторинг: нетипова серія великих надходжень може заблокувати картку, а вирішувати питання доведеться лише через чат, тож документи про походження коштів краще мати під рукою заздалегідь.
Чек-лист: Як підключити відкриті API НБУ та підготувати компанію до інтеграції
Щоб трансформувати нові фінансові стандарти на реальний інструмент генерації прибутку, менеджменту компанії варто виконати чотири послідовні кроки:
- Технічний аудит ІТ-інфраструктури: Необхідно детально перевірити внутрішній софт на здатність коректно працювати з REST API та оперативно обробляти вебхуки від банківських шлюзів.
- Вибір оптимальної моделі підключення: Великому ритейлу доцільно будувати прямі інтеграції з API конкретних топ-банків, тоді як малому та середньому бізнесу дешевше і швидше підключатися через сертифіковані фінтех-платформи та агрегатори.
- Юридична легалізація процесів: Потрібно завчасно оновити публічну оферту на сайті, правила використання сервісів та політику конфіденційності, чітко прописавши там алгоритм збору згоди на шеринг фінансових даних.
- Корекція фінансової моделі: Важливо заздалегідь прорахувати точний економічний ефект від заміни хоча б 30% карткового еквайрингу на прямі А2А-перекази через API, щоб зафіксувати реальний термін окупності ІТ-інтеграції.
Перспективи впровадження відкритих API в Україні та майбутнє корпоративних фінансів
Open Banking в Україні 2026 перестав бути суто теоретичною концепцією фінтех-ентузіастів. Сьогодні це потужний операційний інструмент, який напряму впливає на маржинальність комерційних продажів, швидкість логістики та ступінь автоматизації всього бек-офісу. Перемогу в перегонах за клієнта на вітчизняному ринку здобуде той бізнес, який вчасно звільнить свій чекаут від зайвих посередників і першим запропонує аудиторії максимальну швидкість розрахунків.
Трансформація банківських API — це лише перший етап масштабної еволюції, яка згодом охопить абсолютно всі фінансові сектори країни. Наступним логічним кроком стане глобальне розгортання концепції відкритих фінансів. Вона вийде далеко за межі звичайних платіжних карток і об’єднає в єдину мережу страхові компанії, інвестиційні фонди та кредитні організації. Великі масиви оновлених клієнтських даних стануть основою для створення персоналізованих сервісів, де ключову роль відіграватиме штучний інтелект.
Ці зміни докорінно перевернуть досвід взаємодії з грошима не лише для компаній, а й для звичайних громадян. Детальніше про те, як новітні алгоритми допоможуть управляти капіталом, ми розповімо у нашому наступному матеріалі «Open Finance: що зміниться для користувачів». У ньому ми розберемо, як інтегрувати розумні інструменти зі штучним інтелектом: добірка рішень для оптимізації роботи у щоденне планування бюджету та чому персоналізовані фінансові радники незабаром з’являться у смартфоні кожного українця.