
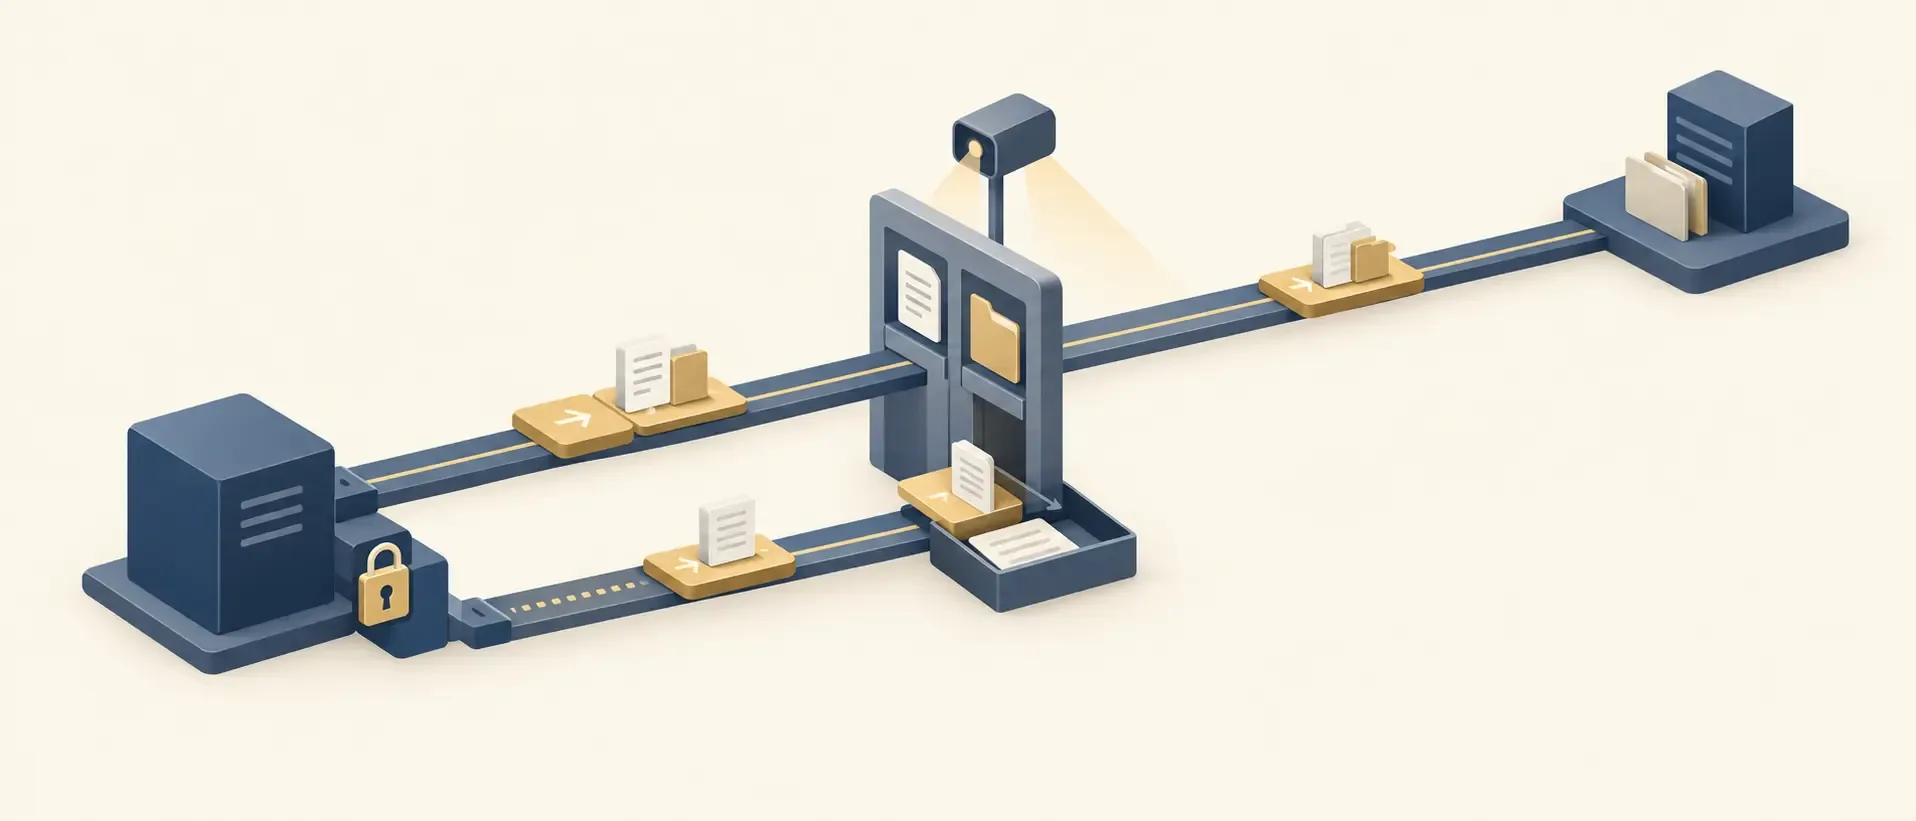
Правильне оформлення інвойсів, розуміння фінмоніторингу та нюансів ЗЕД — ключ до безпечних міжнародних платежів для бізнесу.
Безпечні розрахунки: що змінилось у 2026 році
«Оплата закордонного сервісу або послуг дизайнера-фрилансера може стати причиною блокування рахунків, якщо не знати оновлених правил фінмоніторингу».
У 2026 році валютний контроль в Україні став більш формалізованим і водночас автоматизованим. Банки, під наглядом Національний банк України, активніше перевіряють операції з нерезидентами, особливо якщо вони мають регулярний характер або пов’язані з ІТ, маркетингом чи SaaS-сервісами. Подібна логіка спрощення через попередню верифікацію діє і на митниці — статус AEO-C дозволяє малому бізнесу проходити митний контроль без черг; детальніше в матеріалі «Статус AEO-C».
Ключова зміна — це не самі правила, а підхід до їх застосування. Фінансові установи аналізують не тільки наявність документів, а й логіку операції: чи відповідає платіж діяльності компанії, чи є економічний зміст і чи можна підтвердити отримання послуги.
Саме тому питання «фінмоніторинг операцій з нерезидентами» переходить із юридичної площини у практичну — як правильно оформити кожен платіж, щоб він виглядав прозоро для банку.
Інвойси vs договори: коли достатньо спрощеної моделі, а коли ні
У багатьох випадках бізнес намагається працювати за максимально спрощеною моделлю: отримати інвойс від нерезидента і провести оплату без підписання повноцінного договору. Такий підхід дійсно працює, але не завжди.
Для стандартних послуг — наприклад, підписки на SaaS або разових робіт фрилансера — інвойс може бути достатнім документом. Особливо якщо він містить детальний опис послуги, реквізити сторін і суму платежу. У таких випадках банки зазвичай не вимагають додаткових підтверджень.
Проблеми починаються тоді, коли операції стають регулярними або суми зростають. Якщо бізнес системно працює з одним підрядником, банк очікує побачити договір, який пояснює характер співпраці. Без цього платіж може виглядати як підозрілий або економічно необґрунтований.
Якщо такий договір з європейським контрагентом підписують електронно, варто одразу погодити тип підпису: у більшості країн ЄС український КЕП має силу лише удосконаленого, про що ми писали в матеріалі про дію українського КЕП у країнах ЄС.
Ще один критичний момент — відсутність підтвердження факту надання послуг. Інвойс сам по собі не доводить, що робота виконана. У таких випадках варто мати додаткові докази: акти, звіти, листування або результати роботи.
У практиці «оплата закордонних послуг ФОП» саме ці деталі найчастіше стають причиною запитів від банку або тимчасового блокування операції.
Дія City та ЗЕД: які можливості отримує бізнес при роботі з нерезидентами
Резиденти Дія City мають певні переваги у роботі з іноземними партнерами, але ці преференції не скасовують вимог валютного контролю.
Основна відмінність полягає у структурі взаємодії з контрагентами. Компанії в цьому режимі частіше працюють із міжнародними клієнтами та підрядниками, тому банки вже «звикли» до таких операцій і рідше ставлять додаткові питання — за умови, що документи оформлені коректно.
Водночас будь-яка ЗЕД-операція все одно підпадає під стандартні правила перевірки. Це означає, що бізнес має підтвердити джерело коштів, економічний зміст операції та відповідність діяльності компанії.
Юридичний супровід ЗЕД у цьому контексті стає не формальністю, а інструментом зниження ризиків. Чітко прописані договори, зрозумілі інвойси і прозора структура платежів значно зменшують ймовірність втручання фінмоніторингу.
Як виглядає «безпечна» операція для банку
З точки зору банку, ідеальна транзакція — це та, яку можна швидко перевірити і зрозуміти без додаткових запитів. Вона має логічний зв’язок із діяльністю компанії, підтверджується документами і не викликає підозр у штучності.
Якщо бізнес регулярно платить за маркетингові послуги, але не має жодних матеріалів, які підтверджують їх виконання, така операція автоматично потрапляє в зону ризику. Аналогічно, якщо призначення платежу сформульоване занадто загально або не відповідає КВЕДам компанії.
У 2026 році банки дедалі частіше використовують автоматичні системи аналізу, тому навіть дрібні невідповідності можуть стати тригером для перевірки. Саме тому «документи для валютного переказу» мають бути не просто формальні, а логічно узгоджені між собою.
Висновки для бізнесу: як не потрапити під блокування
Валютний контроль більше не працює за принципом «є папір — є платіж». У центрі уваги — економічна логіка операції.
Компанії, які системно працюють із нерезидентами, мають будувати процеси так, щоб кожен платіж був зрозумілий з точки зору банку. Це означає не лише правильне оформлення документів, а й узгодженість усіх елементів: від договору до призначення платежу.
У результаті валютний комплаєнс стає частиною операційної моделі бізнесу, а не разовою юридичною задачею.
Що потрібно знати про валютний контроль у 2026 році
У багатьох випадках — так, але тільки якщо операція разова і має зрозумілий зміст. Для регулярної співпраці краще мати договір.
Через відсутність економічного обґрунтування, невідповідність діяльності компанії або недостатній пакет документів.
Інвойси, договори, акти виконаних робіт або будь-які підтвердження факту надання послуг.
Загальні принципи однакові, але ФОП частіше стикаються з питаннями щодо характеру операцій і відповідності КВЕДам.
Частково, але не скасовує вимог фінмоніторингу — всі операції все одно перевіряються банками.