
Інтернет-магазин, що продає digital-товар клієнту з Бразилії, і виробник, що платить підряднику на Філіппінах, — різні бізнеси, але обидва дедалі частіше обирають одне й те саме рішення для розрахунків: стейблкоїн замість банківського переказу.
Прийом оплати в криптовалюті: кому це реально потрібно
Найбільш вживаний сценарій — не роздрібна торгівля, а онлайн-сервіси, SaaS-продукти і цифрові товари з міжнародною аудиторією. Клієнту з країни, де картка не проходить міжнародні платежі або комісія за конвертацію з’їдає значну частину суми, простіше заплатити криптовалютою.
Для такого бізнесу підключення криптоплатежів — це не імідж, а розширення каналу продажу: платіжний провайдер конвертує крипту в гривню чи долар одразу, тож компанія фактично не тримає волатильний актив на балансі довше кількох хвилин.
Розрахунки з підрядниками за кордоном
Другий сценарій — виплати фрилансерам і підрядникам в країнах зі слабкою банківською інфраструктурою. Переказ через SWIFT туди може займати три-п’ять робочих днів і коштувати 20-40 доларів фіксованої комісії незалежно від суми. Переказ у USDT мережею з низькою комісією (наприклад, TRON) обходиться в частки долара і доходить за хвилини.
Компанії з розподіленою командою — розробники, дизайнери, маркетологи на аутсорсі — усе частіше пропонують такий варіант як опцію, а не основний спосіб оплати: підрядник сам обирає, чи хоче отримати гроші так.
Ширший контекст цих сценаріїв — у матеріалі про роль криптовалют у фінансовій системі та в огляді автоматизації фінансових процесів малого бізнесу.
Блокчейн окремо від курсу монети
Варто розділяти два різні питання: чи тримати криптовалюту як актив і чи використовувати блокчейн-рейки для розрахунків. Друге не вимагає ставки на курс: стейблкоїн, прив’язаний до долара, дає швидкість і прозорість переказу без волатильності. Тому фінансові директори, які скептично ставляться до біткоїна як до інвестиції, нерідко спокійно погоджуються на розрахунки в стейблкоїнах з контрагентом.
Рідше трапляється третій сценарій — зберігання частини резервів у стейблкоїнах як альтернатива валютному рахунку в юрисдикціях з обмеженнями на виведення капіталу. Для українського бізнесу він найризикованіший: крім технічних ризиків платформи, тут бракує усталеного податкового механізму, тож на практиці компанії частіше конвертують надходження одразу, ніж тримають їх як резерв.
Криптоплатежі в інтернет-магазині: дві моделі
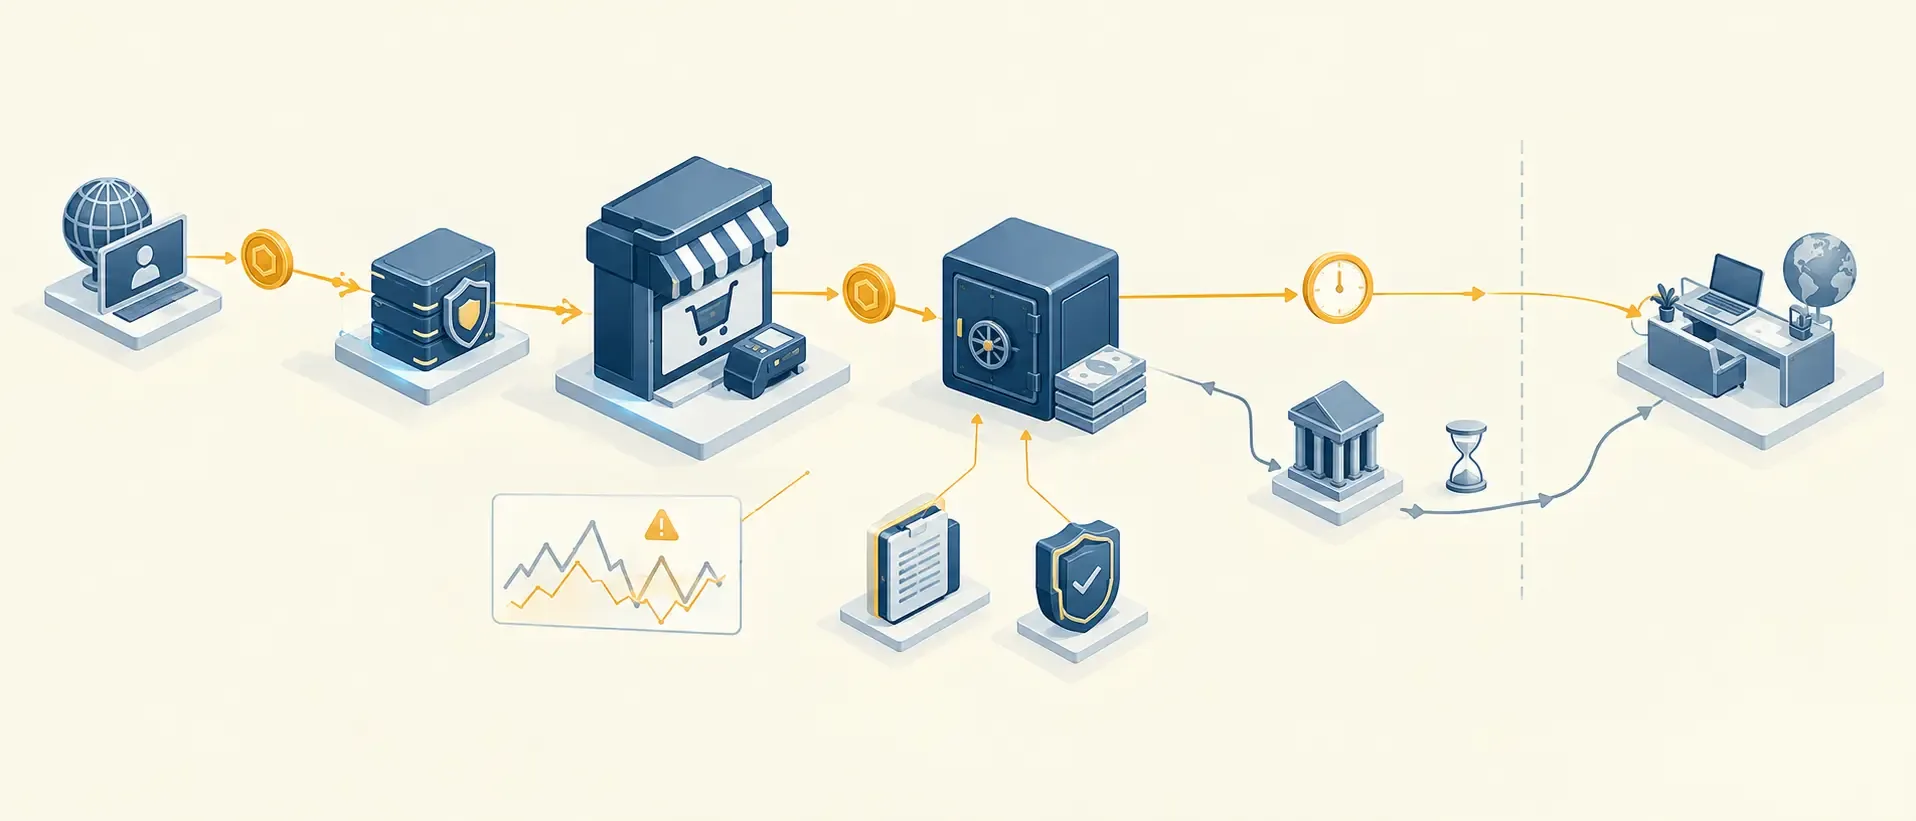
Для e-commerce є два робочі сценарії. У першому платіжний шлюз фіксує курс у момент оплати, приймає криптовалюту і одразу конвертує її у фіат на рахунок магазину — бізнес не тримає волатильний актив і не змінює облік. У другому стейблкоїни надходять на корпоративний гаманець і використовуються для розрахунків з іноземними контрагентами; це варіант для компаній, які вже мають налаштований облік і комплаєнс для криптоактивів.
В обох випадках оплата має йти через регульованого провайдера з договором і перевіркою чистоти коштів покупця, а не на особисті гаманці працівників. Окремо в оферті варто прописати правила повернень: сума повертається в еквіваленті за курсом на момент покупки, інакше магазин бере на себе ринкові коливання. Перевага блокчейн-платежу — неможливість одностороннього відкликання, як із картковим чарджбеком, — водночас означає, що помилковий переказ також не повернути.
Що насправді обмежує масштабування
Три бар’єри повторюються майже в кожному кейсі. Перший — бухгалтерський облік: не всі бухгалтери в Україні мають чітке розуміння, як провести вхідний криптоплатіж, і воліють цього уникати. Другий — банк-партнер компанії може заблокувати рахунок при вхідному переказі з криптобіржі через комплаєнс-процедури, навіть якщо операція повністю легальна.
Третій — клієнтська готовність: попри зростання, більшість покупців і партнерів все ще не мають криптогаманця й не планують його заводити заради однієї покупки. Тому криптоплатежі майже завжди залишаються додатковим каналом, а не заміною картки чи банківського переказу.
Волатильність — головний практичний ризик
Якщо компанія приймає біткоїн чи ефір і не конвертує його одразу, курсові коливання можуть з’їсти маржу за лічені години. Саме тому в бізнес-розрахунках практично завжди йдеться про стейблкоїни — USDT чи USDC, прив’язані до долара, а не про волатильні криптовалюти. Це знімає інвестиційний ризик, залишаючи лише технологічну перевагу швидкого переказу.
З чого почати, якщо бізнес розглядає крипторозрахунки
Перший крок — не вибір криптовалюти, а вибір платіжного провайдера чи гаманця, який автоматично конвертує надходження і формує звітність, зручну для бухгалтерії. Другий — узгодження з банком, чи не викличе такий рух коштів заморозку рахунку. Третій — тестовий період на невеликих сумах, перш ніж пропонувати крипторозрахунки постійним партнерам. Детальніше про вибір інструмента зберігання — у матеріалі про типи криптогаманців для бізнесу.
Окремо варто мати в компанії внутрішню політику обліку криптоактивів — навіть коротка інструкція для бухгалтерії знімає більшість питань під час першої операції. І перш ніж усе це запускати, чесно перевірте, чи контрагент справді вимагає саме криптовалюту: часто швидший SWIFT або локальний платіжний провайдер вирішує задачу простіше.