SWIFT-переказ, який зависає на кілька днів через перевірку банку-кореспондента, для експортера чи ІТ-компанії з міжнародними контрагентами — не абстрактна незручність, а реальний ризик зірвати оплату постачальнику вчасно. Купівля стейблкоїнів з розрахункового рахунку компанії — легальна альтернатива за умови, що весь процес, від відкриття корпоративного рахунку до бухгалтерської проводки, оформлений правильно. Розбираємо покроково: онбординг, вимоги фінмоніторингу і як відобразити цифрові долари в обліку. Стейблкоїни на балансі компанії — інструмент для розрахунків, а не заощаджень.
Про юридичний статус цифрового фіату й порівняння стабільності різних монет ми писали в Криптовалютах для бізнесу, а загальні бізнес-тренди — у розділі Бізнес в Україні.
Корпоративний онбординг (KYB) та проходження банківських фільтрів
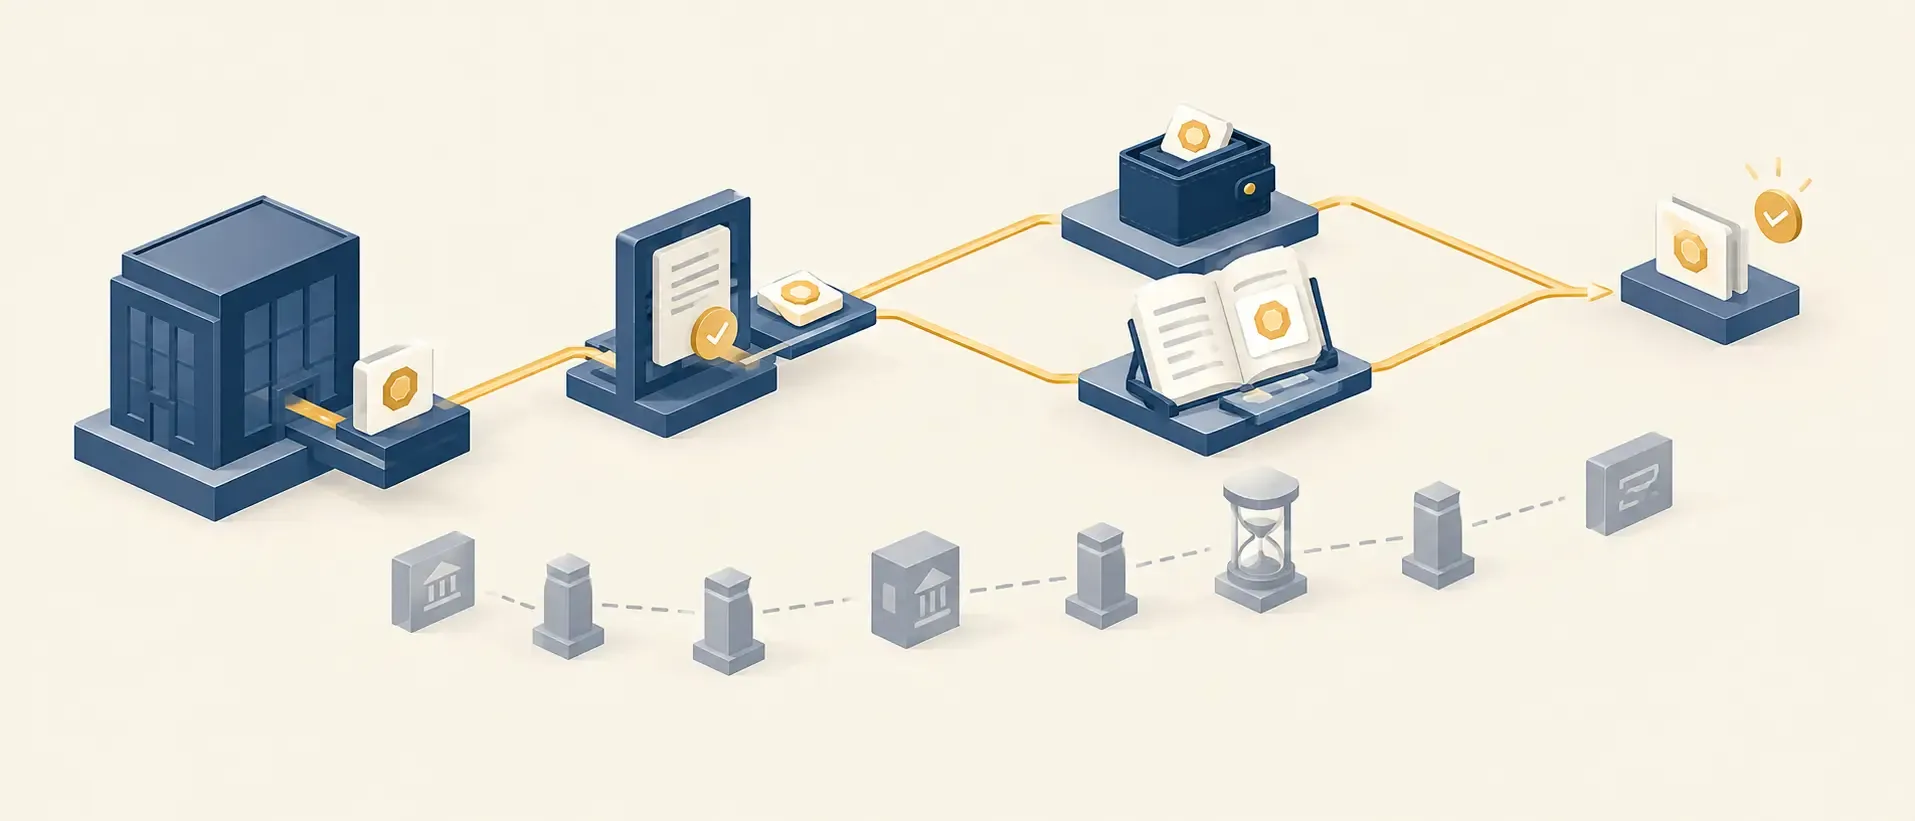
Легальна купівля стейблкоїнів українським ТОВ можлива виключно через регульовані фінтех-платформи або криптобіржі, які мають спеціалізований шлюз для обслуговування юридичних осіб (Corporate Onboarding). Категорично заборонено купувати активи через особисті картки засновників чи за допомогою неліцензованих P2P-сервісів, оскільки такі дії автоматично трактуються Державною податковою службою як приховування прибутку та порушення правил касової дисципліни.
Процедура відкриття корпоративного аккаунту вимагає від юридичної служби підприємства надання повного пакету установчих документів, включаючи виписку з ЄДРПОУ, статут компанії, структуру власності з визначенням кінцевих бенефіціарних власників (UBO) та офіційне рішення ради директорів про призначення уповноваженої особи, яка керуватиме цифровим кабінетом. Після успішної перевірки (процедура Know Your Business) компанія отримує індивідуальні безготівкові реквізити, на які фіндепартамент може офіційно відправити платіжне доручення в гривні зі свого основного банківського рахунку.
Робота з первинною документацією та правила бухгалтерських проводок
Найбільший біль бухгалтерів полягає у відсутності чітких окремих рядків для крипти у застарілих формах звітності, проте чинне законодавство України дозволяє повністю легально відобразити ці активи через існуючі стандарти бухгалтерського обліку.
Облік стейблкоїнів як нематеріальних активів або оборотних коштів підприємства
Згідно з міжнародними стандартами фінансової звітності (МСФЗ), цифрові долари, які купуються для швидких розрахунків з контрагентами, найчастіше класифікуються як оборотні фінансові активи або нематеріальні активи з невизначеним строком корисної експлуатації. Під час купівлі USDT бухгалтер відображає операцію за допомогою дебету субрахунку 209 (Інші матеріали) або 355 (Інші фінансові інвестиції) у синергії з кредитом розрахункового рахунку 311. При цьому платіжний шлюз зобов’язаний надати офіційну цифрову квитанцію із зазначенням точного обсягу придбаних токенів, часу операції та фіксацією курсу НБУ на момент проведення транзакції.
Автоматизація перевірки KYT та захист гаманця від брудних монет
Після того як стейблкоїни зараховані на баланс компанії, фінансовому менеджеру необхідно забезпечити контроль за безпекою кожної подальшої транзакції. Перед відправкою або прийомом коштів від міжнародних партнерів варто автоматично перевіряти чистоту монет — історію гаманця, зв’язки в блокчейні, індекс ризику. Це не гарантія на 100%, але суттєво знижує шанс отримати токсичний капітал з санкційної платформи, не помітивши цього одразу.
Що перевірити до першого переказу, а не після
Перш ніж заповнювати анкету KYB у платіжного провайдера, варто звірити статут і КВЕДи компанії — чи взагалі передбачає установча документація фінансові операції з альтернативними активами. Пропустивши цей крок, компанія ризикує пройти всю верифікацію на платформі й лише потім з’ясувати, що операція формально виходить за межі зареєстрованих видів діяльності.
Першу транзакцію варто проводити на мінімальну тестову суму — це дозволяє перевірити швидкість зарахування і коректність відображення виписки в ERP до того, як через той самий канал підуть великі обсяги. І лише після цього має сенс калібрувати правила AML-моніторингу для корпоративного гаманця — налаштування правил під ще не протестований канал платежів часто доводиться переробляти.
Якщо іноземний покупець повертає товар: як повернути USDT
Зворотна операція — повернення стейблкоїнів покупцю, який відмовився від товару чи послуги, — прямо в податковому законодавстві не описана, тому тут особливо важливий документальний слід. Спершу оформлюють розірвання угоди: претензію або акт повернення з номером первинного інвойсу, причиною скасування і адресою гаманця для компенсації. Ця адреса має збігатися з тією, з якої надійшла оплата, — так компанія не стає транзитом для чужих коштів.
Перед переказом гаманець отримувача перевіряють тим самим KYT-сервісом, що й під час прийому оплати: історія транзакцій, зв’язки з ризиковими адресами, оцінка ризику. Сам переказ робиться лише з верифікованого корпоративного акаунта з цифровою квитанцією — повернення з особистого гаманця співробітника згодом майже неможливо пояснити податковій.
Для обліку вирішальні дві дати. Дохід сторнують у гривневій оцінці на день первинної оплати, а сам актив списують за оцінкою на день фактичного повернення. Різницю між ними бухгалтерія відображає окремо як дохід або витрату, тож курс треба фіксувати саме на дату переказу, а не на дату акту. Найчастіша помилка — спершу повернути кошти, а акт оформити потім: без нього бухгалтерії нема на що спертися під час перевірки. Конкретні рахунки й формулювання варто погодити з аудитором компанії, бо єдиної роз’яснювальної практики щодо віртуальних активів поки немає.
Наскільки безпечно покладатися на стейблкоїни у розрахунках
Практика використання корпоративних стейблкоїнів великим бізнесом показує, що децентралізовані фінансові інструменти інтегрувалися у світову легальну економіку. Посилення контролю та впровадження прозорих аудитів резервів з боку емітентів дозволяють компаніям мінімізувати інфраструктурні ризики та розширювати географію експорту без кордонів.
Український юридичний простір активно адаптується до європейських стандартів, створюючи надійну гавань для технологічного підприємництва. Регулювання MiCA вже діє в ЄС і встановлює вимоги до емітентів стейблкоїнів, але ЄЦБ ставиться до самого явища насторожено: у своєму аналізі «From hype to hazard: what stablecoins mean for Europe» (липень 2025) регулятор попереджає про ризики для монетарного суверенітету та можливий відтік капіталу через масове використання доларових стейблкоїнів. Для бізнесу це означає: юридична можливість використовувати USDT є, але покладатися варто на чіткий комплаєнс, а не на «остаточну легітимізацію» з боку регулятора.