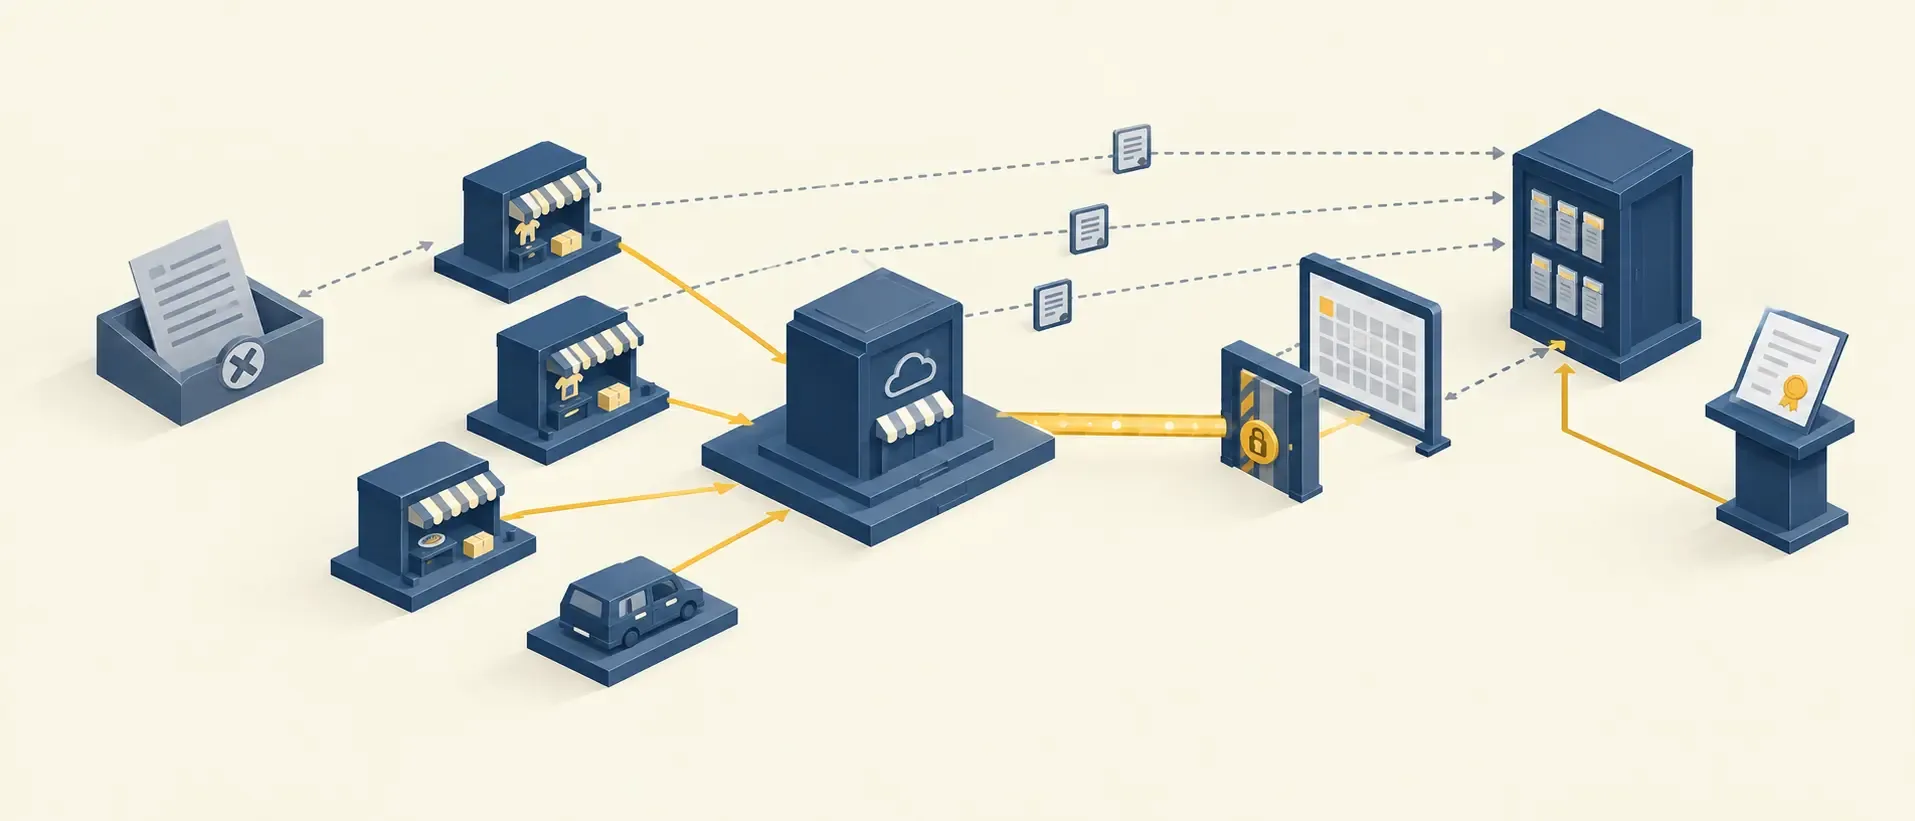
Восени 2025 року Верховна Рада відхилила законопроєкт №11390, який пропонував зобов’язати цифрові платформи — OLX, Prom, Rozetka та інші — передавати податковій дані про всі транзакції продавців без розділення осіб і підприємницьких продажів. Але це не означало відмову від європейської моделі контролю: 28 травня 2026 року Рада ухвалила у другому читанні інший, доопрацьований законопроєкт №15111-д про оподаткування доходів через цифрові платформи (241 голос «за»), який імплементує директиву ЄС DAC7.
Основні норми закону набирають чинності з 1 січня 2027 року. До того діють старі правила: продавець на OLX чи водій Bolt звітує сам, а платформи ще не утримують податок автоматично. Але оператори платформ — включно з таксі-сервісами (Bolt, Uklon, Uber), доставкою (Glovo), орендою житла (Airbnb) і маркетплейсами (OLX, Rozetka, Prom) — вже мають стати на облік у ДПС до кінця 2026 року, тож готуватись до нових правил варто вже зараз, а не чекати 2027 звітного періоду.
Оновлено 23.10.2026: за карткою законопроєкту на сайті Верховної Ради Президент підписав закон № 4903-IX (реєстр. № 15111-д). Закон ухвалено 28 травня 2026 року, а в самому акті стоїть дата 9 червня 2026 року. Більшість норм діє з 1 січня 2027 року, а оператори платформ мають зареєструватися до цієї дати. Перший звітний період — 2027 рік, звіт про доходи за нього подають не раніше 31 січня 2028 року. За підписаним текстом ставка 10% застосовується до доходу до 834 розмірів мінімальної зарплати на рік, а понад цей поріг сума оподатковується за ставкою 23%. Неоподатковувані €2000 на рік стосуються лише доходу від продажу товарів. Умови для ставки 10% — у розділі «Що ухвалили».
Чому відхилили №11390
Голова профільного комітету Данило Гетманцев та експерти профільного порталу DOU називали початковий законопроєкт «сирим»: механізм передбачав автоматичне нарахування податкових зобов’язань на всі надходження через маркетплейс без розрізнення статусу продавця (фізособа чи ФОП), а самі платформи на той момент не мали технічних інструментів для такої ідентифікації в режимі реального часу. Це загрожувало ризиком подвійного оподаткування вже сплачених за спрощеною системою доходів.
Що ухвалили: закон №15111-д (DAC7)
Доопрацьований варіант закону усунув головні технічні претензії до попередньої версії. Ключові положення:
- Оператори платформ стають податковими агентами — саме вони, а не продавець, відповідають за коректне утримання й звітність, з реєстрацією в податковій до кінця 2026 року.
- Ставка ПДФО 10% для доходів фізичних осіб (без статусу ФОП), отриманих через цифрові платформи, — якщо річний дохід не перевищує 834 розмірів мінімальної зарплати на 1 січня звітного року. Понад цей поріг сума входить до загального річного доходу й оподатковується за ставкою 23%. Ставка 10% діє за сімох умов: продавець — резидент України; має рахунок у банку чи платіжній установі, про який повідомив платформу; розраховується з покупцями безготівково або готівкою через цей рахунок; щодо нього немає санкцій; не використовує найманих працівників; не продає підакцизні товари; платформа зареєстрована як оператор. Якщо умову порушено, право на 10% втрачається з першого числа першого місяця кварталу, в якому це сталося, і щонайменше до 1 січня наступного року. Військовий збір із цих доходів окремо не справляється.
- Неоподатковуваний поріг €2000 на рік — стосується лише доходу від продажу товарів через платформи: у межах цієї суми він не входить до загального оподатковуваного доходу. Тож продаж особистих чи вживаних речей на OLX у цих межах податком не обкладається, що знімає ризик для звичайних людей, які просто позбуваються непотрібного.
- ФОПам дозволили працювати через цифрові платформи — початкова версія Мінфіну цього не забороняла прямо, але в фінальному тексті закону це окремо зняли з переліку спірних питань.
За оцінкою Данила Гетманцева, законодавство створює рівні умови для українських виробників та імпортерів і може принести бюджету орієнтовно 14 млрд грн на рік.
Кого стосується закон
На відміну від початкового законопроєкту, який фокусувався виключно на товарних маркетплейсах, ухвалений закон охоплює значно ширше коло платформ: сервіси таксі та каршерингу, доставку їжі й товарів, оренду житла, майданчики пошуку фрилансерів і майстрів (на кшталт Kabanchik), а також класичні маркетплейси. Практично це означає, що під дію закону підпадає будь-який дохід, отриманий через посередництво цифрової платформи, а не лише продаж товарів.
Що це означає для ФОП на практиці
Для зареєстрованих ФОП, які вже сплачують єдиний податок, механізм звітності платформи як податкового агента не скасовує обов’язку вести власний облік доходів — навпаки, дані від платформи й дані підприємця тепер звірятимуться автоматично, тож розбіжності виявлятимуться швидше, ніж раніше. Практичні кроки, які варто зробити вже зараз, не чекаючи остаточного набуття законом чинності:
- Розділити рахунки: використовувати окремий бізнес-рахунок для торгівлі на маркетплейсах — це найпростіший спосіб уникнути плутанини між особистими й підприємницькими надходженнями при звірці даних.
- Фіксувати доходи вчасно: заносити дані про продажі через OLX, Prom чи інші платформи до книги обліку доходів одразу, а не заднім числом перед перевіркою.
- Врахувати автоматичний обмін даними: закон реалізує стандарт DAC7 і правила ОЕСР — інформація про доходи резидентів автоматично надходитиме й від платформ, зареєстрованих в інших країнах ЄС, тож приховати закордонний дохід через «просто акаунт на іноземному сервісі» після 2027 року не вийде.
Реєстрація операторів платформ у податковій — до кінця 2026 року, тож перші практичні наслідки закону для продавців варто очікувати не раніше 2027 звітного періоду. Детальніше про суміжну зміну для підприємців, які працюють з ПДВ, — у матеріалі про обов’язкову реєстрацію платником ПДВ з 2027 року.