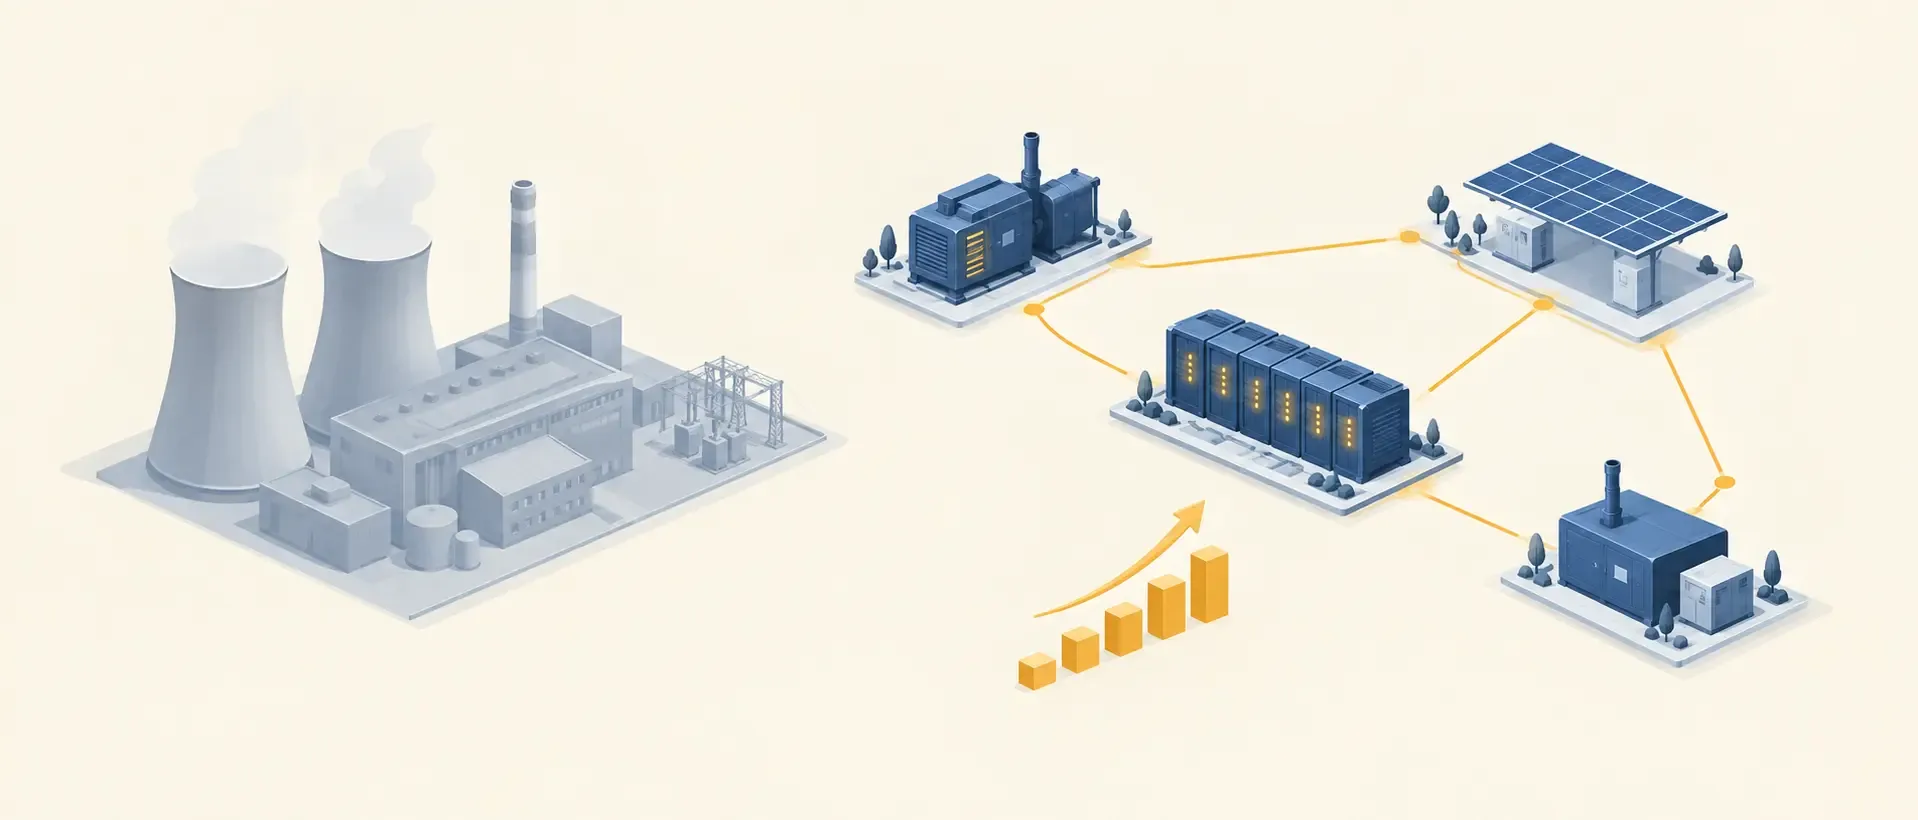
Розподілена генерація замінює централізовану модель енергосистеми — і саме на цьому переході зараз заробляють інвестори, які зайшли на український енергетичний ринок раніше конкурентів.
Новий інвестиційний цикл дає високу прибутковість і швидку окупність, але й новий набір ризиків — від регуляторних змін до залежності від імпортного обладнання. Розбираємо, де реальні можливості, а де завищені очікування.
Чому енергетика стала одним із найприбутковіших секторів 2026 року
Українська енергетика довго була закритим клубом для обраних: гігантські радянські електростанції, монополізований ринок, заплутане регулювання і непомірно високий поріг входу для приватного капіталу. Правила гри змінились до невпізнаваності. Після масштабної вимушеної трансформації всієї енергосистеми фокус змістився у бік гнучкої локальної генерації, маневрених потужностей, промислових систем накопичення та розумного цифрового управління навантаженнями.
Для українських підприємств власна генерація давно перестала бути просто «планом Б» або аварійним рішенням на випадок чергового блекауту. Сьогодні це повноцінний і дуже ефективний інструмент управління операційними витратами та головна умова довгострокової стабільності. Коли бізнес сам виробляє або накопичує енергію, він більше не залежить від цінових стрибків на ринку та дефіциту в мережі.
Цей тектонічний зсув спровокував справжній інвестиційний бум. Зараз у вітчизняний енергосектор активно вкладають гроші гравці, які раніше взагалі не дивилися в цей бік: потужні агрохолдинги, великі виробничі підприємства, девелопери комерційної нерухомості, системний рітейл та весь середній бізнес із високим споживанням електрики. Особливо помітний цей тренд у транспортному секторі, де автономність стає критичною, а сучасна логістика майбутнього в Україні розвивається у нерозривному зв’язку з будівництвом власних енергетичних хабів для безперебійної роботи роботизованих комплексів та зарядки корпоративних автопарків.
Нова модель енергетики: від вразливих гігантів до гнучких локальних хабів
Сучасна українська енергосистема прямо зараз переживає свій найрадикальніший зсув, остаточно прощаючись із радянською спадщиною. На зміну жорсткій централізованій моделі приходить distributed generation — розгалужена мережа невеликих, автономних локальних енергетичних вузлів. Практика показала, що старі гігантські електростанції занадто вразливі, капіталомісткі та катастрофічно повільні у відновленні. Натомість ринок моментально зорієнтувався і почав масово будувати міні-ТЕС, газопоршневі станції, промислові когенераційні установки та локальні мікромережі, які заживлюють конкретні заводи, фабрики чи логістичні комплекси.
Для приватного інвестора цей перехід відкрив абсолютно нові горизонти, і справа тут не лише в безпеці активів. По-перше, радикально знизився поріг входу в сектор — тепер не потрібно володіти мільярдними бюджетами, щоб стати помітним гравцем на енергетичному ринку. По-друге, будівництво модульних станцій відбувається в рази швидше: запустити новий проект і почати повертати капітал можна всього за 3–9 місяців, тоді як у традиційній великій енергетиці на проектування та запуск аналогічних потужностей ішли роки.
Водночас висока швидкість будівництва та велика кількість нових гравців на ринку вимагають від інвесторів особливої юридичної пильності. Щоб уникнути довгобудів, проблем із підключенням до мереж або зв’язків із токсичними субпідрядниками, обов’язковим етапом перед фінансуванням будь-якого об’єкта стала детальна перевірка контрагентів у 2026 році. Глибокий аудит цифрової репутації та фінансового стану партнерів сьогодні є головним інструментом захисту капіталу в енергосекторі, що дозволяє безпечно будувати автономні енергетичні хаби та гарантувати їхню прибутковість.
Маневрена генерація стала новим центром прибутковості
У 2026 році поняття прибутковості в енергетичному секторі повністю перевернулося. Якщо раніше маржу робили на обсягах виробництва великих станцій, то сьогодні головним центром доходу стала маневреність. Потужний імпульс отримали газопоршневі установки та когенераційні модулі. На відміну від старих, неповоротких ТЕС, які вимагали годин на розігрів, ці сучасні модульні рішення запускаються за лічені хвилини, працюють повністю автономно, легко масштабуються під потреби бізнесу і монтуються безпосередньо поруч із виробничими потужностями.
Для української промисловості такий технічний гнучкий підхід виявився рятівним колом. Будь-який простій конвеєра, псування сировини чи зрив контрактів через раптові перебої в мережі сьогодні коштують компаніям колосальних грошей — часто ці збитки в рази перевищують інвестиції у власну автономну станцію.
Саме тому великі промислові гравці масово переходять на модель self-consumption (виробництво електрики суто для власних потреб). Це вже не просто закупівля генераторів, а глибока інтеграція автономних джерел живлення у загальну структуру витрат компанії. Для точного прорахунку таких капіталовкладень та управління бюджетом лідери ринку впроваджують передові інструменти, де автоматизована аналітика фінансових результатів підприємства дозволяє в реальному часі зіставляти ринкову вартість кВт-години із собівартістю власної генерації, оптимізуючи кожну гривню операційних витрат.
BESS перетворилися на «енергетичні банки» для бізнесу
Якщо у 2023–2024 роках промислові системи накопичення енергії (BESS) сприймалися як екзотична та загороджувально дорога технологія, доступна лише транснаціональним корпораціям, то у 2026 році вони офіційно стали фундаментом нової енергетичної економіки. Великі акумуляторні комплекси тепер працюють як повноцінні «енергетичні банки» для підприємств. Вони дозволяють накопичувати дешеву нічну електрику з мережі чи від власних СЕС, покривати внутрішні пікові навантаження, зрізати споживання у періоди найдорожчих денних тарифів та забезпечувати стабільність виробничих ліній.
Понад те, BESS перетворилися на джерело пасивного доходу: бізнес дедалі частіше заробляє, продаючи накопичені надлишки назад у мережу в моменти гострого дефіциту за максимальними цінами або беручи участь у програмах балансування від «Укренерго».
Сьогодні цей сегмент розвивається вибуховими темпами. Промислові «пауербанки» масово закуповують великі дата-центри, агрокомплекси, системний рітейл, індустріальні парки та безперервні хімічні чи металургійні виробництва. Для приватного капіталу головна принада BESS полягає у фінансовій прозорості — ці системи показують одну з найшвидших та найпрогнозованіших моделей окупності серед усіх інфраструктурних активів на ринку.
З погляду стратегічного планування, встановлення таких комплексів — це не просто купівля обладнання, а капітальна інвестиція в операційну безпеку. Саме тому у 2026 році системне управління ризиками та страхування бізнесу в Україні обов’язково включає аудит енергетичної стійкості підприємства. Наявність автономного накопичувача не лише захищає активи від фізичних перебоїв, а й суттєво знижує вартість страхування самого виробництва чи логістичного хабу, оскільки страхові компанії знижують коефіцієнти для енергонезалежних об’єктів.
Чому бізнес масово переходить на власні СЕС: нова філософія сонячної генерації
У 2026 році сонячна енергетика в Україні переживає потужну другу хвилю розвитку, але її внутрішня філософія зазнала фундаментальних змін. Якщо десять років тому сонячні електростанції будували виключно заради високого та часто нестабільного державного «зеленого тарифу», то сьогодні головним та безумовним драйвером ринку стала модель self-consumption. Сучасні підприємства інвестують у промислові СЕС не для того, щоб продавати надлишки державі й чекати на виплати, а для того, щоб повністю забезпечити власні виробничі та комерційні процеси чистим і безкоштовним світлом.
Причини такої масової сонячної експансії цілком прагматичні. По-перше, комерційні тарифи на електрику для юридичних осіб продовжують тиснути на рентабельність бізнесу. По-друге, постійні ризики дефіциту в загальній мережі змушують компанії шукати автономність. Але найголовніше — власна СЕС дає бізнесу рідкісну в наших реаліях розкіш: абсолютну прогнозованість собівартості енергії на 15–20 років наперед. Після того, як станція окупається, компанія отримує фактично безкоштовні кВт-години, надійно захищаючи себе від інфляції та ринкових коливань.
Встановлення дахових чи наземних СЕС для власних потреб перетворилося з технічного апгрейду на стратегічне рішення топ-менеджменту. Сьогодні великі компанії розглядають будівництво генерації як високоефективне розміщення ліквідності. Коли внутрішня прибутковість енергетичного проекту перевищує 20% річних у валюті, це стає вигіднішим за багато класичних фінансових інструментів. Фінансові директори часто балансують бюджети, розподіляючи вільний капітал: частина коштів спрямовується на надійні інвестиції в державні облігації (ОВДП) в Україні для підтримки миттєвої ліквідності та отримання гарантованого пасивного доходу, а інша частина інвестується в енергетичну автономію, яка капіталізує сам бізнес і радикально знижує його майбутні операційні витрати.
Прямі контракти: як Corporate PPA змінює правила гри на енергетичному ринку України
Традиційна схема, за якої між виробником електроенергії та її кінцевим споживачем обов’язково має стояти державний посередник або складний ланцюжок трейдерів, у 2026 році втратила монополію. Головним тектонічним трендом інвестиційного ринку став масовий перехід на Corporate PPA (Power Purchase Agreement) — прямі довгострокові контракти на купівлю-продаж електроенергії між незалежними генеруючими компаніями та комерційними підприємствами.
Логіка цієї моделі витончена та прагматична: приватний інвестор за власні кошти будує газопоршневу станцію чи СЕС, а промислове підприємство (наприклад, великий завод чи фабрика) гарантує, що купуватиме весь обсяг виробленого струму протягом наступних 5–10 років. При цьому обидві сторони на березі фіксують чітку, компромісну ціну за кВт-годину, повністю захищаючи себе від тарифної волатильності, інфляції та непередбачуваних регуляторних рішень держави. Споживач отримує прогнозований платіж за світло, а інвестор — стабільний, захищений грошовий потік (cash flow), незалежний від держсубсидій чи «зелених тарифів».
Реалізація таких прямих енергетичних союзів вимагає від бізнесу абсолютно нової цифрової культури. Оскільки облік виробленої та спожитої енергії має відбуватися щомиті, а білінг — автоматично підлаштовуватися під графіки навантажень, компанії переходять на сучасний IT-інструментарій. Сьогодні інтеграція CRM та ERP систем для автоматизації бізнесу в Україні стала базовою умовою для супроводу контрактів Corporate PPA. Спеціалізовані хмарні платформи та цифрові рішення дозволяють партнерам у реальному часі контролювати баланс енергоспоживання, автоматизувати взаєморозрахунки та інтегрувати енергетичні дані безпосередньо у фінансовий контур підприємства. Це перетворює Corporate PPA на прозорий, прогнозований та повністю цифровий інструмент довгострокового партнерства.
Звідки стартує відновлювана енергетика
До повномасштабної війни частка ВДЕ без великої гідроенергетики становила близько 8% виробництва електроенергії. Сонячних станцій було встановлено понад 7 ГВт, вітрових — близько 1,5–2 ГВт, переважно на півдні, а загальні інвестиції в сектор перевищили $10 млрд. Драйвером був «зелений» тариф, але накопичені борги за ним підірвали довіру інвесторів, а війна знищила чи відрізала значну частину південних потужностей.
Нова хвиля будується на інших принципах: замість гарантованого тарифу — ринкові механізми, замість великих парків — розподілена генерація для власного споживання. Для комерційних сонячних станцій це модель Net Billing, де взаєморозрахунок із постачальником іде в грошах за ринковими цінами, а не в кіловат-годинах. Запуск такої СЕС зводиться до кількох кроків: аудит погодинного споживання, технічні умови й заміна лічильника в оператора системи розподілу, додаткова угода з постачальником і, якщо є накопичувач, перевірка його на відповідність вимогам безпеки. Через денний надлишок сонячної генерації без акумуляторів станція дедалі частіше продає енергію саме тоді, коли вона найдешевша.
Агрегатори і віртуальні електростанції
Окремий шлях заробітку для власників невеликої генерації — участь в агрегації. Закон № 3220-IX, що набув чинності 27 липня 2023 року, запровадив в Україні агрегацію як окремий вид діяльності на ринку електроенергії, а НКРЕКП постановою № 1909 від 18 жовтня 2023 року затвердила ліцензійні умови для агрегаторів. Агрегатор об’єднує сонячні станції, накопичувачі чи гнучке споживання різних клієнтів в одну «віртуальну електростанцію», складає графіки, виконує команди оператора системи й відповідає за небаланси.
Для власника СЕС чи накопичувача це можливість продавати гнучкість у години дефіциту, а не лише надлишки за Net Billing. Але дохід залежить від умов конкретного агрегатора і цін балансуючого ринку, тож перед підписанням договору варто вимагати розрахунок на власному профілі генерації, а не загальні обіцянки підвищеної дохідності.
Три головні ризики енергетичних проектів у 2026 році: як захистити капітал під напругою
Попри аномально високу прибутковість, яка вабить приватний капітал, український енергетичний сектор залишається територією підвищених ризиків. Висока маржинальність тут є прямою платою за здатність інвестора працювати в умовах екстремальної невизначеності. Розумні гравці у 2026 році не ігнорують загрози, а закладають їх у фінансові моделі, фокусуючись на трьох головних викликах.
1. Воєнні ризики та фізична безпека
Загроза руйнування чи пошкодження інфраструктури досі залишається базовим фактором ризику. Саме тому ринок остаточно відмовився від гігантоманії на користь жорстких інженерних стандартів. Нові об’єкти проектуються виключно за принципом максимальної децентралізації: потужність дробиться на дрібні модульні вузли, установки захищаються капітальними укриттями, а самі активи географічно розподіляються по різних регіонах України, щоб нівелювати загрозу втрати всього бізнесу від одного точкового удару.
2. Інфраструктурні обмеження мереж
Побудувати когенераційну установку чи завезти контейнери BESS — це лише половина справи. Головний технічний тупик часто криється у точці приєднання. Локальні мережі (обленерго) у багатьох областях фізично та морально застаріли й не здатні прийняти нові потужності або видати необхідні ліміти. Щоб не залишитися з купою дорогого обладнання без доступу до розетки, інвестори тепер проводять безкомпромісний технічний due diligence та моделювання мережевих навантажень ще до моменту купівлі земельної ділянки чи промислового майданчика.
3. Регуляторні шторми та боргові пастки
Вітчизняний енергетичний ринок все ще перебуває у стані перманентної трансформації та адаптації до європейських норм. Історичні борги держави на балансуючому ринку та хронічні невиплати за «зеленим тарифом» навчили інвесторів розраховувати виключно на себе. Сучасний капітал намагається повністю мінімізувати залежність від будь-яких державних дотацій чи компенсацій. Саме цей страх перед нестабільними правилами гри і змушує бізнес масово йти в приватні моделі енергопостачання та прямі комерційні контракти.
Враховуючи специфіку сектору, будь-яка криза на енергооб’єкті — від регуляторного спору до технологічної аварії — миттєво стає топ-новиною в медіа. В таких умовах фінансова стійкість проекту стає нерозривно пов’язаною з його медійною безпекою. Саме тому великі гравці заздалегідь розробляють стратегії захисту та впроваджують системний кризовий PR та управління репутацією бізнесу в Україні. Наявність чіткого плану антикризових комунікацій дозволяє інвесторам оперативно гасити інформаційні шторми, захищати свої права у публічному полі перед регуляторами та зберігати довіру міжнародних партнерів і кредиторів навіть у форс-мажорних ситуаціях.
Вікно можливостей: чому інвестори заходять у сектор саме зараз
У 2026 році українська енергетика опинилася в унікальній історичній точці, яку фінансові аналітики називають «вікном ранньої капіталізації». Ситуація на ринку склалася парадоксальна: внутрішній попит на локальну комерційну генерацію та системи накопичення вже колосальний, а сам ринок усе ще далекий від насичення. Для сміливого приватного капіталу це створює ідеальне середовище: відносно низьку вартість входу на старті, високі показники IRR (внутрішньої норми рентабельності) та гарантований пул платоспроможних клієнтів серед місцевих підприємств, які готові контрактувати обсяги енергії на роки вперед.
Проте стратегічний інтерес великих гравців сягає далеко за межі отримання швидкого щомісячного кеш-флоу від продажу кіловатів. Головний приз цієї інвестиційної ралі — це подальша глибока інтеграція української енергосистеми з європейським енергоринком. Україна вже синхронізувала свою енергосистему з європейською мережею ENTSO-E ще в березні 2022 року (процес повністю завершено у 2023-му) — тепер ідеться про наступний крок, ринкове об’єднання (market coupling) і зближення цін з енергоринком ЄС.
У міру подальшої ринкової інтеграції з ЄС локальні енергетичні активи України мають шанс оцінюватися за вищими європейськими мультиплікаторами. Це означає, що мережа маневрених газових станцій чи промислових накопичувачів, побудована сьогодні за умовного дисконту, з часом може суттєво зрости в ціні, перетворившись на ліквідний міжнародний актив.
Цей процес інтеграції повністю повторює шлях, який зараз долає український транспортний сектор, де вихід на нові стандарти є головним маркером успіху. Сьогодні сучасна міжнародна логістика та експортний потенціал України розвиваються паралельно з енергетикою. Інтеграція в європейську транспортну мережу, відкриття нових залізничних та автомобільних коридорів та синхронізація енергетичних ринків — це два боки однієї медалі. Інвестори, які розуміють цю синергію, розглядають українську інфраструктуру як єдиний організм, де власна генерація живить логістичні вузли, а відкриті європейські ринки гарантують капіталізацію та масштабування бізнесу на десятиліття вперед.
Часті питання про інвестиції в українську енергетику
Проекти промислових накопичувачів на базі LFP-акумуляторів зараз показують рекордну окупність — у середньому від 2.8 до 3.5 років. Така швидкість повернення капіталу пояснюється високим доходом від енергетичного арбітражу (купівля дешевої електрики вночі й продаж у дефіцитні вечірні піки) та вигідними тарифами на ринку допоміжних послуг «Укренерго».
Головна перевага моделі self-consumption (виробництва для власних потреб) — це повна незалежність від ринкових тарифів для юридичних осіб та прогнозованість витрат. Інвестуючи у власну СЕС, підприємство фіксує собівартість своєї електроенергії на рівні близько 1.5–2 грн за кВт-год на 15–20 років наперед, захищаючи виробництво від інфляції та блекаутів.
Старі теплові електростанції потребують годин на розігрів, є капіталомісткими та вразливими через свої масштаби. Сучасні газопоршневі установки — це мобільні модульні рішення, які запускаються за лічені хвилини в моменти дефіциту в мережі. Вони монтуються безпосередньо біля підприємств, легко масштабуються і мають значно нижчий поріг входу для приватного інвестора.
Контракт Corporate PPA — це договір прямого постачання енергії між інвестором (генерацією) та конкретним бізнесом (споживачем) за фіксованою ціною. Така модель повністю виключає з ланцюжка державні структури як посередників. Інвестор отримує стабільний і прогнозований грошовий потік безпосередньо від промислового клієнта, уникаючи боргових ризиків державного ринку.
Повна інтеграція українського енергоринку з європейським означає, що вітчизняні приватні станції та накопичувачі зможуть працювати за єдиними правилами та стандартами ЄС. Для інвестора це стратегічний маркер: побудовані зараз локальні об’єкти після виходу на ринок ЄС будуть оцінюватися за значно вищими європейськими мультиплікаторами, що суттєво збільшить вартість самого бізнесу.