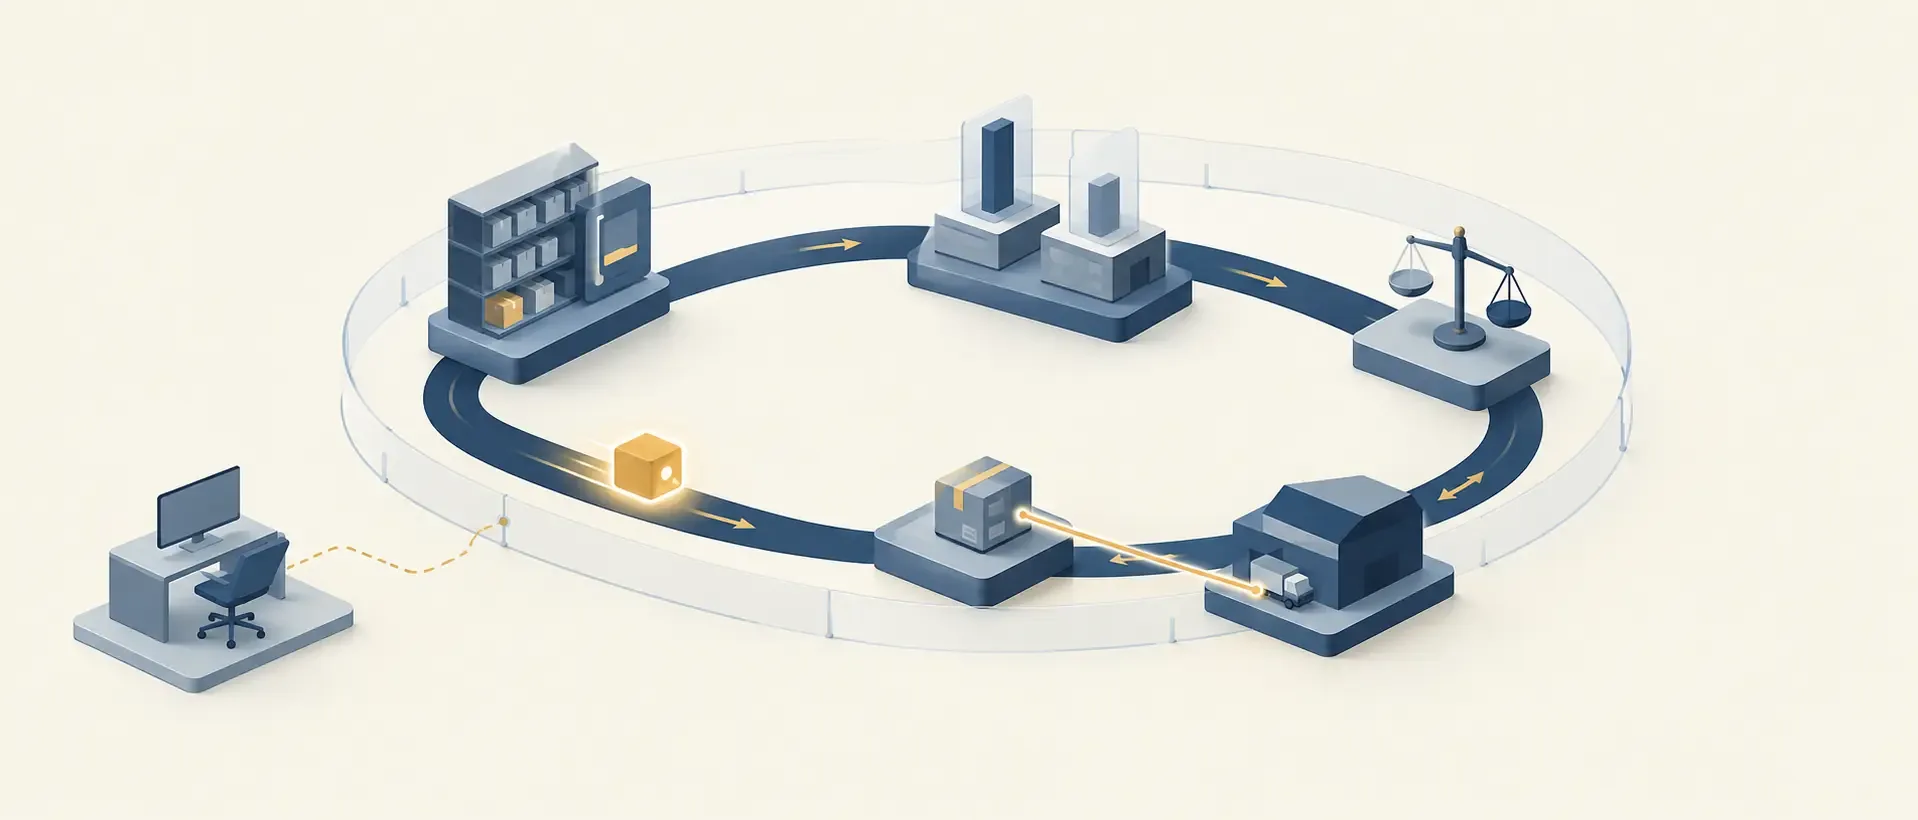
Агент, який сам формує замовлення постачальнику чи підтверджує повернення коштів клієнту без жодного кліку людини, — це вже не футуристичний сценарій, а реальна архітектура, яку впроваджують компанії з гострим кадровим дефіцитом. Головне практичне питання тут не «чи працює ШІ-агент», а де саме провести межу довіри: які дії можна лишити повністю автономними, а де підтвердження людини лишається обов’язковим, попри весь прогрес автоматизації. Розбираємо, де компанії вже довіряють агентам, а де — ні, і які guardrails це робить безпечним.
Ширший контекст — у розділі AI Economy. Про платіжну інфраструктуру, яку такі агенти використовують для розрахунків, ми писали в матеріалі «Платіжний процесинг».
Три типи агентів, що вже працюють у бек-офісі
На відміну від застарілих систем автоматизації (RPA), які діяли за жорстко прописаними скриптами й ламалися при щонайменшій зміні інтерфейсу, AI-агенти здатні до предиктивного планування та самостійного виправлення помилок на основі контексту. Найефективніші впровадження зазвичай будуються на моделі взаємодії кількох агентів (Multi-Agent Workflows), де кожен виконує вузьку роль.
Агент закупівель та логістики. Моніторить залишки товарів у ERP-системі й формує замовлення постачальнику при наближенні до ліміту — governance-правило тут просте: нове замовлення вище встановленого порогу завжди йде на підтвердження людині, особливо для нових постачальників. Як саме ШІ прогнозує касові розриви й ланцюжки постачання на рівні ERP — у матеріалі «ERP та AI».
Фінансовий агент. Сканує платіжні потоки й перевіряє інвойси, що надходять від агента закупівель, звіряючи реквізити та ліквідність перед оплатою. Подібна логіка вже працює і у продажах — детальніше про те, як AI-агент замінює менеджера з продажу, ми розбирали в окремому матеріалі.
Агент клієнтського сервісу. Обробляє запити клієнтів у месенджерах, має доступ до CRM-бази й може самостійно оформити повернення коштів чи змінити адресу доставки. Схожий принцип автоматизації працює і на рівні звичайної звітності відділу продажів — покроковий алгоритм переходу від ручних таблиць до систем реального часу ми розібрали в матеріалі «Від хаосу до цифр».
Чек-лист безпечної інтеграції
- Ізоляція середовища виконання. Розгортати агентів у приватних хмарних контурах або на локальних серверах, з обмеженим доступом до публічного інтернету.
- Жорсткі рамки автономності (Guardrails). Прописати ліміти прав для кожного агента: наприклад, самостійне узгодження платежів до певної суми, все, що вище, — підтвердження людини з правом підпису.
- Захист даних. Налаштувати знеособлення персональних даних клієнтів і комерційних звітів перед передачею інформації мовним моделям.
- Тестування в Sandbox. Провести симуляції збоїв і нетипових ситуацій у закритому контурі розробки, перш ніж давати агенту доступ до реальних рахунків.
Де компанії довіряють агентам, а де — ні
Найшвидше автономні агенти приживаються там, де ціна помилки невисока, а рутинних рішень багато: первинна обробка звернень, сортування заявок, моніторинг цін конкурентів, чернетки документів, відстеження затримок постачання. Там, де на кону гроші клієнта чи юридичні зобов’язання — платежі, договори, кадрові рішення, — агент зазвичай лише готує проєкт, а підтверджує людина.
Причина — специфічний ризик автономності. Мовна модель, яка помиляється в тексті, вигадує факт; агент, який помиляється в процесі, виконує дію, якої ніхто не просив, спираючись на власне тлумачення завдання. Тому на ринку праці вже цінують не вміння писати промпти, яке стало базовим навиком, а вміння проєктувати взаємодію кількох агентів: хто кому передає права, де стоять обмеження, як логуються дії для подальшого аудиту.
Для українських компаній, які втратили частину команди через мобілізацію та міграцію, агент — спосіб утримати обсяг операцій без пропорційного найму. Але це працює лише тоді, коли люди зосереджуються на рішеннях, що потребують судження, а межі повноважень агента прописані до запуску, а не після першого інциденту.
Що насправді показують дослідження BCG
Boston Consulting Group у звіті «From Branches to Bots: Will AI Agents Transform Retail Banking?» фіксує, що ранні впроваджувачі агентних систем отримують 20-30% зростання операційного прибутку за рахунок зростання виручки, зниження ризиків і скорочення витрат, а окремі впровадження в стягненні заборгованості показують зниження витрат на 30-40%. Це реальні, підтверджені цифри — суттєво скромніші за узагальнені обіцянки на кшталт «прискорення в 10-12 разів», які іноді циркулюють без прив’язки до конкретного дослідження.
Важливий нюанс з того самого сімейства звітів BCG про платіжний бізнес: маржа традиційних платіжних послуг перебуває під тиском, і саме тому агентні системи розглядають не як «легкий буст прибутку», а як спосіб компенсувати це стиснення маржі за рахунок зниження операційних витрат — це радше оборонна стратегія для збереження прибутковості, ніж гарантований прорив.
Для українського бізнесу практичний висновок: почати варто з одного вузького процесу з високою повторюваністю (закупівлі чи клієнтський сервіс), виміряти реальний ефект на власних даних — і масштабувати далі на основі власних результатів, а не абстрактних цифр із чужих звітів. Схожа логіка задокументованого сліду й контрольованих процесів працює і в комплаєнсі — про GR-звітність і Реєстр прозорості НАЗК читайте в матеріалі «Закон про лобізм в Україні».