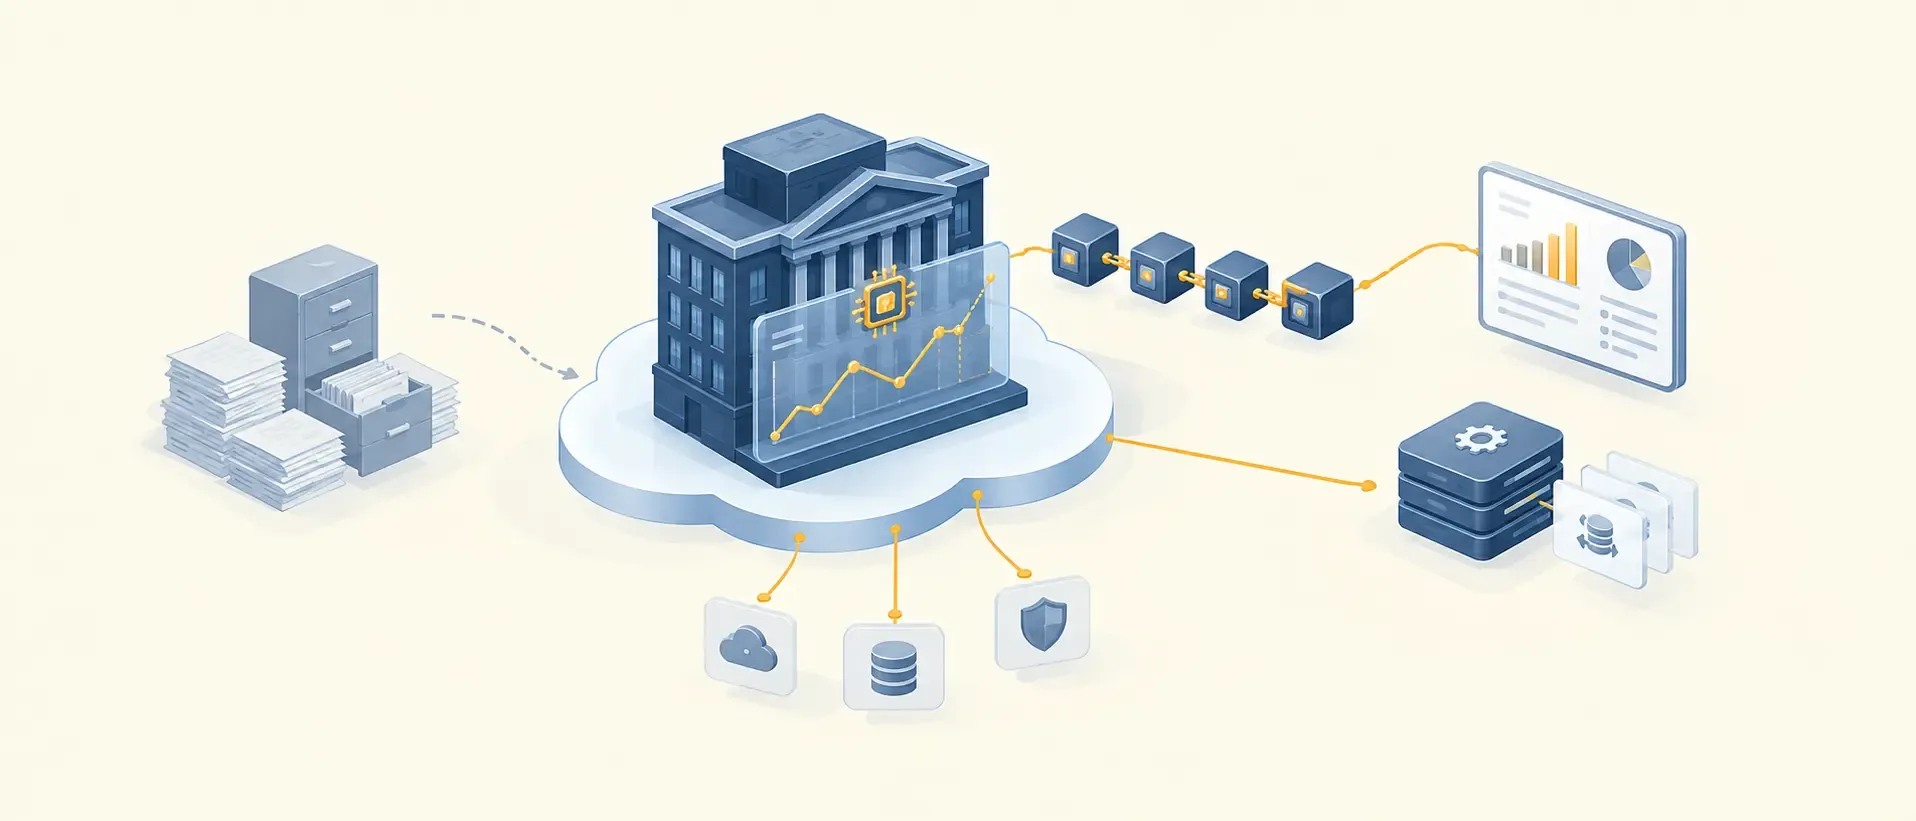
Банки та промислові холдинги, що роками покладались на паперовий документообіг і ручну звірку транзакцій, змушені переходити на відкриті хмарні рішення. Один із головних напрямків — цифрова трансформація фінансів: інтеграція штучного інтелекту, розподілених реєстрів і програмованого капіталу у внутрішній операційний контур компаній. Розбираємо нові моделі управління ліквідністю і регуляторні зміни в Україні. Практичну сторону цієї трансформації — конкретні питання про транскордонні платежі, віртуальні картки й еквайринг — ми звели в одному матеріалі «Безготівковий прорив».
Ліцензування і правила прямих платежів Account-to-Account ми детально розбирали в матеріалі Open Banking: що потрібно знати бізнесу, а кейси антифрод-систем нового покоління — у розділі Digital Finance. Це логічне продовження теми — від клієнтських розрахунків до трансформації корпоративного казначейства.
Головні вектори цифровізації корпоративного казначейства
Перехід від класичного ручного управління грошовими потоками до повністю автоматизованих цифрових систем реалізується через розгортання трьох технологічних компонентів:
ШІ-аналітика та проактивне прогнозування ліквідності
Сучасні ERP-системи більше не просто фіксують залишки на рахунках, а самостійно аналізують динаміку надходжень і витрат за останні роки. Використовуючи алгоритми машинного навчання, софт здатний з високою точністю спрогнозувати виникнення потенційних касових розривів за кілька тижнів до їхнього настання. Це дозволяє фінансовому директору заздалегідь перерозподілити капітал між підрозділами або залучити вигідне фінансування, повністю ліквідуючи ризики зупинки операційної діяльності.
Наскрізна автоматизація бек-офісу (Straight-Through Processing)
Завдяки інтеграції банківських API з внутрішніми бухгалтерськими програмами, процес обробки платежів відбувається без участі людини. Система самостійно генерує рахунки, верифікує контрагентів, перевіряє виконання умов за договорами і здійснює відправку коштів у реальному часі. Це звільняє персонал від монотонної механічної роботи і повністю усуває помилки, пов’язані з банальним людським фактором.
Перехід на гібридні моделі управління активами
У 2026 році великий бізнес дедалі частіше відмовляється від тримання всіх резервів виключно у класичному банківському фіаті. Компанії формують диверсифіковані казначейські кошики, де частина ліквідності зберігається у високоліквідних токенізованих активах реального світу (RWA) та регульованих стейблкоїнах, що дає можливість проводити транскордонні розрахунки з міжнародними підрядниками за кілька секунд у режимі 24/7.
Технологічний комплаєнс: Як легально провести діджиталізацію фінансових процесів
Глибока перебудова платіжної архітектури підприємства вимагає від менеджменту суворого дотримання регуляторних вимог, щоб уникнути конфліктів із фінансовим моніторингом НБУ:
- Повна автентифікація через державні цифрові інструменти: Будь-яка автоматична активація корпоративних платежів чи підтвердження угод усередині ERP-системи мають бути жорстко захищені Кваліфікованим електронним підписом (КЕП) відповідальних осіб через сервіси Дія чи БанкID.
- Впровадження хмарних рішень із сертифікацією безпеки: Перенесення фінансових баз даних та бухгалтерського софту на видалені сервери вимагає використання провайдерів, які мають сертифікати захисту інформації рівня ISO/IEC 27001 та повну відповідність вимогам вітчизняного законодавства.
- Інтеграція модулів автоматичної податкової звітності: Нова цифрова архітектура компанії має в реальному часі маркувати транзакції за категоріями, автоматично формувати цифрові інвойси та передавати звіти до податкових органів, виключаючи затримки при закритті звітних періодів.
Роль інтелектуальних систем в оптимізації корпоративного капіталу
Масштабна цифровізація призводить до накопичення величезних масивів неструктурованих даних (Big Data) про кожну фінансову операцію компанії. Ручний аналіз таких обсягів інформації є неефективним, тому провідні підприємства впроваджують спеціалізовані аналітичні платформи. Рух коштів, коливання курсів, податкові ліміти й логістичні витрати відстежує штучний інтелект — він веде превентивний аудит і допомагає казначейству ухвалювати інвестиційні рішення без ручних прорахунків.
Ці інструменти дозволяють бізнесу не просто оптимізувати поточні операційні витрати, а й створювати прозорі цифрові профілі для швидкого отримання великих кредитів чи грантів від міжнародних фондів без довгого збору паперових довідок контрагентами.
Офіційні стратегії цифровізації та довгострокові макроекономічні висновки
Державні фінансові регулятори України розглядають діджиталізацію реального сектору як головну передумову для повної інтеграції вітчизняної економіки в єдиний європейський простір. Офіційна урядова політика спрямована на створення максимально сприятливих умов для відмови компаній від застарілих паперових регламентів.
Держава чітко декларує курс на переведення всіх моніторингових процесів у швидкий цифровий формат. У січні 2025 року уряд затвердив Стратегію цифрового розвитку інновацій України (WINWIN) до 2030 року, яка визначає пріоритетні напрями — оборонні технології, медтех, едтех, агротех, ШІ та напівпровідникову галузь — з метою зробити Україну регіональним лідером інновацій. Наявність таких жорстких орієнтирів гарантує українському підприємництву повну легітимність впровадження інновацій.