
Токенізація боргу для МСБ: поки радше пілот, ніж масовий ринок
Базовий закон «Про віртуальні активи» ухвалений в Україні ще у 2022 році, але супровідні податкові зміни, необхідні для його реального набуття чинності, досі не завершені — окремий законопроєкт №10225-д про оподаткування доходів від віртуальних активів станом на 2026 рік перебуває лише на ранній стадії розгляду в Раді. Це відкриває теоретичну можливість випуску токенізованих боргових інструментів у майбутньому, але масового ринку токенізованих корпоративних бондів для МСБ в Україні станом на 2026 рік не існує — йдеться про концепцію й поодинокі пілотні ініціативи за кордоном, а не усталену альтернативу банківському кредитуванню в Україні.
Смарт-контракт замість кредитного договору
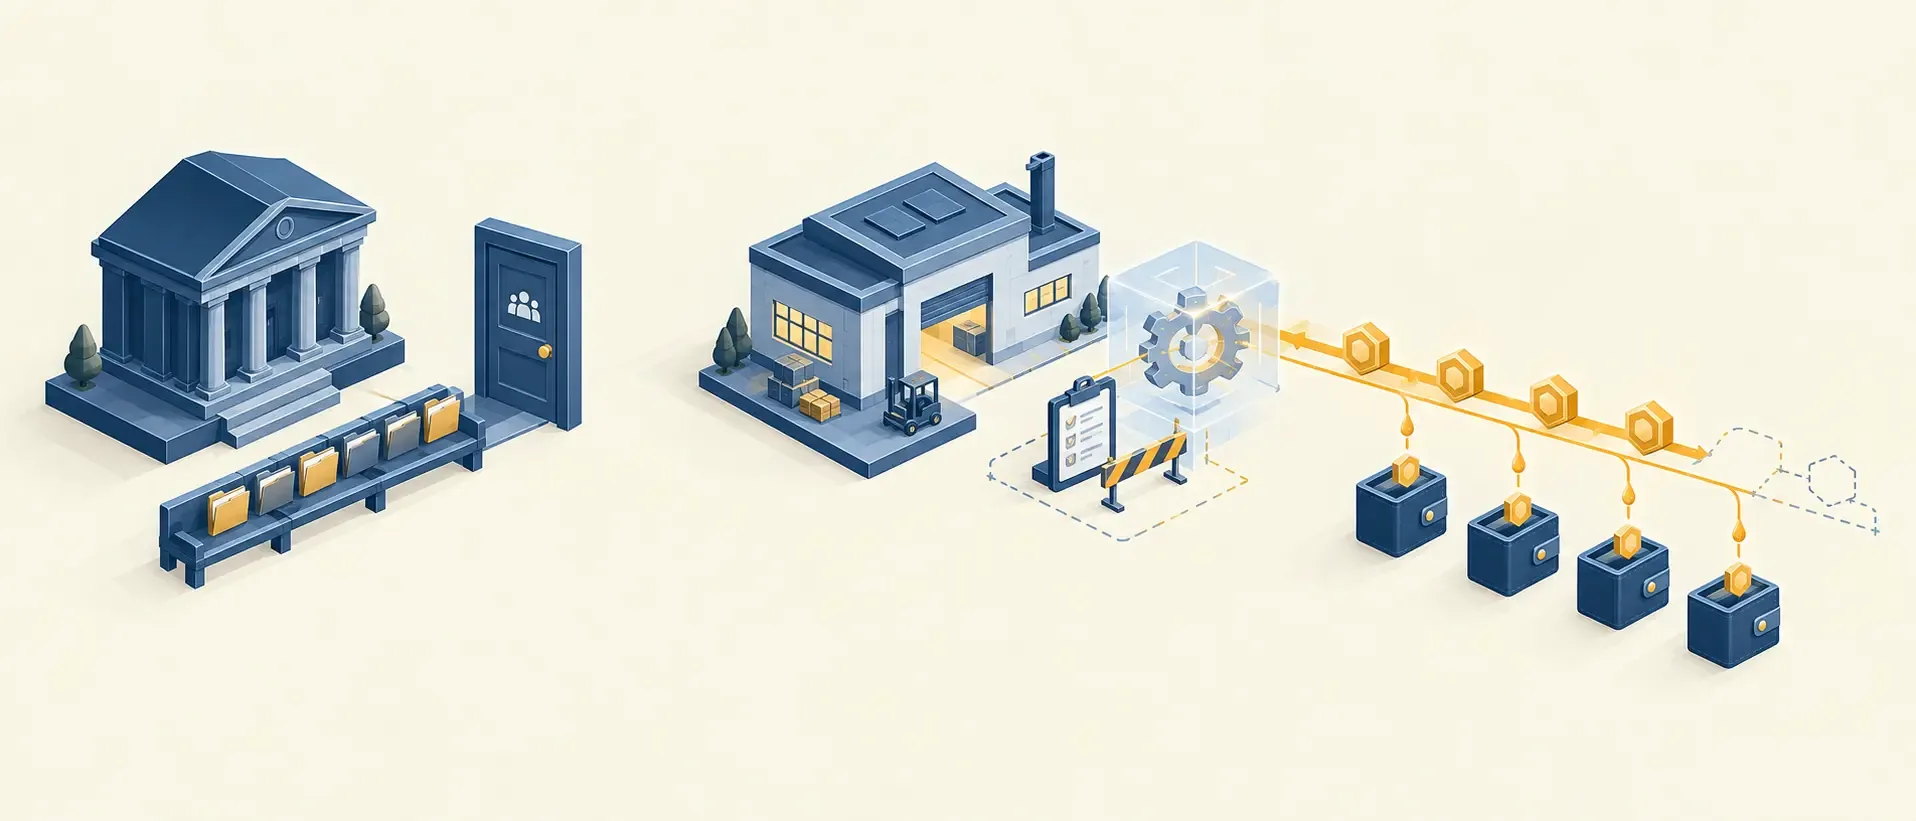
Головною відмінністю токенізованих бондів від традиційних кредитів є використання смарт-контрактів.
Процес випуску боргових токенів виглядає так:
- компанія визначає обсяг фінансування та ставку доходності
- юридична структура оформлює випуск цифрових облігацій
- на блокчейні створюється смарт-контракт із правилами виплат
- інвестори купують токени через інвестиційну платформу
- відсотки автоматично виплачуються на криптогаманці інвесторів
У результаті значна частина операцій автоматизується. Купонні виплати можуть надходити інвесторам щомісяця без участі банків або платіжних агентів.
Прихильники моделі розраховують, що вона здешевить фінансування для бізнесу, однак в Україні її ще не випробували на практиці, тож надійних оцінок економії поки немає.
Чому інвесторам це вигідніше за депозити
Якщо такий інструмент з’явиться на українському ринку, інвесторів приваблюватиме передусім потенційно вища дохідність порівняно з традиційними інструментами — хоча наразі це порівняння теоретичне, оскільки живого ринку токенізованих корпоративних бондів в Україні ще немає.
Порівняння інструментів
| Інструмент | Середня доходність |
|---|---|
| Банківський депозит | 8–10% |
| ОВДП | 12–15% |
| Токенізовані корпоративні бонди | 14–18% |
Крім того, цифрові бонди можуть мати вторинний ринок.
Інвестор має можливість продати свій токен раніше строку погашення на ліцензованій криптоплатформі, що підвищує ліквідність інструменту.
Втім такі інвестиції залишаються більш ризикованими, оскільки напряму залежать від фінансового стану компанії-емітента.
Юридичний захист: що буде у випадку дефолту
Регулювання ринку токенізованих активів в Україні поступово формує правову основу для захисту інвесторів.
Контроль за платформами токенізації здійснює Національна комісія з цінних паперів та фондового ринку.
Платформи мають проходити ліцензування, розкривати інформацію про емітентів і забезпечувати прозорість смарт-контрактів.
У випадку дефолту компанії інвестори можуть мати право на частину активів або доходів бізнесу, якщо це передбачено умовами токенізованого боргу.
Такі механізми прописуються безпосередньо у смарт-контрактах.
Що варто знати про токенізовані бонди
Це цифрова форма корпоративних облігацій, випущена на блокчейні.
У 2026 році поріг входу становить приблизно від $50 000.
Виплати здійснюються автоматично через смарт-контракти.
Так, якщо платформа підтримує вторинний ринок.
Фінансові проблеми емітента можуть призвести до дефолту.