
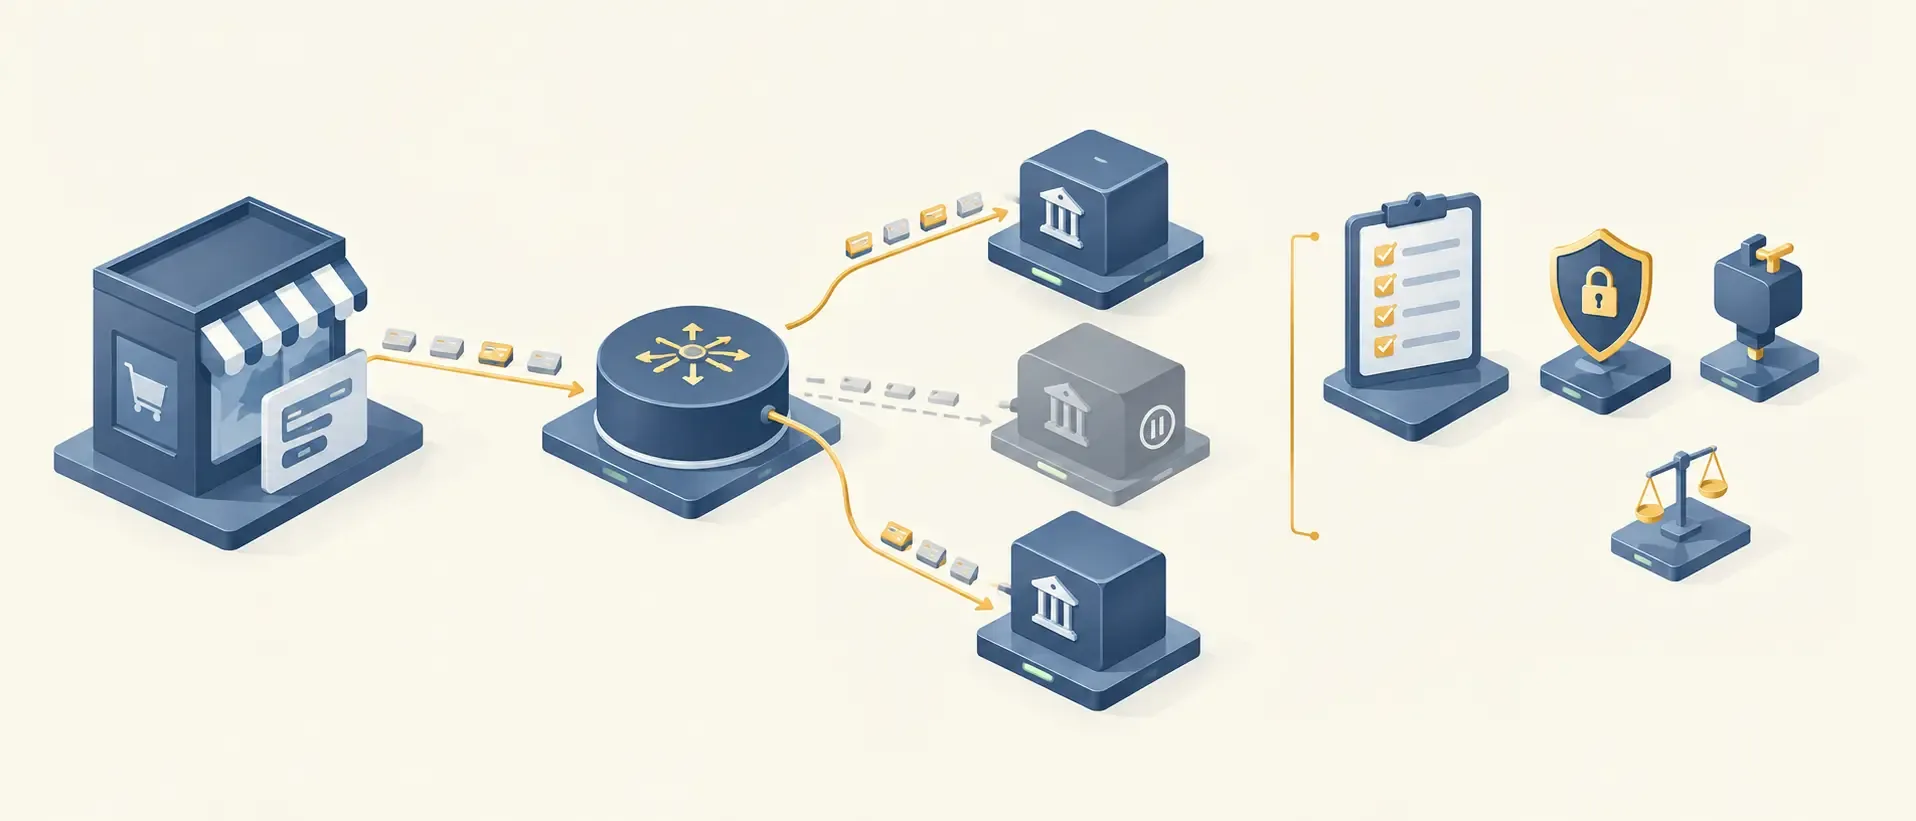
Надійний платіжний провайдер є ключовим інфраструктурним елементом сучасного цифрового бізнесу, від якого безпосередньо залежить рівень конверсії сайту, швидкість отримання обігових коштів та безпека транзакцій. Інтеграція платіжного шлюзу (Gateway) або агрегатора вимагає від менеджменту оцінки не лише базового розміру комісії, а й глибини технологічного стеку, стабільності API-інтеграцій та гнучкості налаштувань антифрод-систем. Цей прикладний аналітичний огляд пропонує чіткі критерії вибору платіжного партнера для оптимізації фінансових потоків компанії.
Стрімка модернізація безготівкових розрахунків, яку планомірно досліджує наш спеціалізований розділ Digital Finance, відкриває перед МСБ доступ до новітніх фінансових інструментів. Крім того, інноваційні рішення у кластері Fintech і фінансові сервіси дозволяють компаніям налаштувати прийом оплат усього в кілька кліків, об’єднуючи класичний інтернет-еквайринг, альтернативні платіжні методи та технології вбудованого фінансування.
Головні критерії вибору платіжного партнера: Технічні та комплаєнс-метрики
При проведенні тендера або первинного відбору платіжного провайдера бізнесу слід орієнтуватися на чотири фундаментальні параметри, які визначають реальну ефективність сервісу:
- Коефіцієнт успішних транзакцій (Approval Rate): Головна метрика, яка показує відсоток успішно завершених оплат від загальної кількості спроб клієнтів. Топові провайдери використовують технологію розумного маршрутизації (Smart Routing), яка в разі технічного збою на стороні одного банку-еквайра миттєво перенаправляє платіж через інший банк, що запобігає втраті замовлення.
- Швидкість та умови виплати коштів (Settlement): Період, за який гроші клієнтів потрапляють на офіційний розрахунковий рахунок вашої компанії (наприклад, Т+1 або Т+3). Для операційного менеджменту критично важливо уникати касових розривів, тому пріоритет надається провайдерам із мінімальними строками холдування та виплат.
- Підтримка локальних та альтернативних методів (APMs): Провайдер зобов’язаний підтримувати не лише стандартний прийом карток Visa та Mastercard, а й цифрові гаманці Apple Pay, Google Pay, технологію швидкої оплати за QR-кодом, а за потреби — модулі Embedded Finance у дії (розстрочки та покупку частинами від провідних необанків).
- Антифрод-система та безпека даних: Наявність чинного сертифіката безпеки PCI DSS вищого рівня та гнучких алгоритмів ШІ-моніторингу фейкових транзакцій. Надійний антифрод повинен відсікати шахраїв, але водночас не блокувати легальних покупців через занадто жорсткі налаштування фільтрів.
Зведена таблиця: Порівняння моделей платіжних провайдерів
Для наочного бенчмаркінгу ми зіставили дві основні моделі організації платіжного сервісу, що допоможе визначити оптимальний формат під масштаби вашого проєкту:
| Критерій порівняння | Платіжний агрегатор (PSP) | Прямий банківський еквайринг |
|---|---|---|
| Швидкість підключення | Максимально швидка (до 1–2 робочих днів) | Тривала (вимагає глибокої перевірки та паперового комплаєнсу) |
| Рівень комісійних витрат | Середній/Високий (фіксований відсоток з кожної транзакції) | Мінімальний (можливість індивідуального зниження тарифу) |
| Кількість платіжних методів | All-in-one (десятки методів та банків через одну інтеграцію) | Обмежена інфраструктурою конкретного банку |
| Технічна підтримка | Пріоритетна (орієнтована на діджитал-бізнес) | Стандартна (залежить від регламенту банківської установи) |
Технологічна інтеграція: Як уникнути прихованих інфраструктурних витрат
Процес підключення платіжного шлюзу до вашої торгової платформи безпосередньо впливає на швидкість виходу проєкту на ринок. Якщо ви вже налаштували роботу свого інтернет-магазину та обрали оптимальний софт через наш аналітичний огляд ТОП-5 CRM-систем для українського e-Commerce, зверніть увагу на формат інтеграції платіжного провайдера:
- Готові No-Code плагіни: Ідеальне рішення для малого та середнього бізнесу, що працює на популярних CMS. Провайдер надає готовий модуль, який підключається за кілька кліків введенням API-ключів, що мінімізує витрати на розробників.
- Кастомна API-інтеграція (Hosted Fields): Рішення для великих e-Commerce платформ та сервісів, які прагнуть повністю контролювати дизайн платіжної сторінки (Checkout) без перенаправлення користувача на сторонні сайти. Це максимізує довіру покупця та підвищує конверсію.
- Вбудована фіскалізація (ПРРО): Сучасний український платіжний провайдер повинен мати вбудовану автоматичну відправку електронних чеків через ПРРО (наприклад, Checkbox або Вчасно.Каса) в мить успішного списання коштів, звільняючи вашу бухгалтерію від ручної роботи.
Еволюція та легалізація платіжних технологій в Україні проходять під суворим наглядом регуляторних органів, що стимулює підвищення прозорості всього фінансового сектору. Як зазначає аналітичний звіт на провідному порталі Мінфін, Національний банк України продовжує планомірно посилювати вимоги до комплаєнсу та ліцензування небанківських фінансових установ та платіжних агрегаторів. У таких жорстких регуляторних умовах компаніям вкрай важливо обирати провайдерів, які мають бездоганну ділову репутацію, офіційні ліцензії НБУ на переказ коштів та прозорі правила моніторингу ЗЕД-транзакцій.
Розстрочка і покупка частинами на сайті
Окремий інструмент, який варто порівнювати між провайдерами, — вбудована розстрочка. Покупець, що бачить у картці товару не 24 000 грн, а перший платіж, рідше кидає кошик, а магазин не відправляє його на сторінку стороннього банку. В Україні найпоширеніші «Покупка частинами» від monobank і «Оплата частинами» від ПриватБанку: у monobank магазин сам обирає, на скільки платежів розбивати покупку — від 3 до 12, і платить банку комісію, яка залежить від обраного варіанта, тоді як для покупця розстрочка безкоштовна. Умови ПриватБанку визначаються індивідуальною партнерською програмою.
Підключають розстрочку напряму через банк або через платіжну платформу, з якою вже працює сайт. Тому при виборі провайдера варто перевірити, чи підтримує він розстрочки потрібних банків готовим модулем і як показує комісію за них у звітах — вона вища за звичайний еквайринг і має закладатися в ціну товарів, які продаються частинами.
Транскордонні платежі: який канал для чого
Для бізнесу з іноземними клієнтами чи постачальниками провайдера обирають під конкретний сценарій. Міжнародний інтернет-еквайринг зараховує оплату карткою майже миттєво і не вимагає від магазину документів валютного контролю на кожну покупку, але комісія за іноземні картки помітно вища за внутрішню, а частина платежів відсіюється антифрод-фільтрами банків-емітентів. SWIFT-переказ іде один-три банківські дні і підходить для великих B2B-розрахунків, зате потребує повного пакета документів. Фінтех-платформи з віртуальними рахунками зручні для виплат підрядникам і оплати сервісів за кордоном.
Для валютного контролю банк зазвичай просить зовнішньоекономічний договір, інвойс і акт виконаних робіт або митну декларацію на товар. Шаблони контрактів та інвойсів англійською варто погодити з банком заздалегідь, ще до першого платежу, щоб не затримувати зарахування виручки.
Чек-лист: Покроковий алгоритм вибору та підключення провайдера
- Проведено аудит географії продажів компанії та сформовано список необхідних валют прийому (UAH/USD/EUR).
- Перевірено наявність у провайдера готового безкоштовного плагіна під CMS вашого інтернет-магазину.
- Проаналізовано тарифну сітку: перевірено відсутність прихованих комісій за обслуговування рахунку, виведення коштів або повернення (Refunds).
- Перевірено інтеграцію платіжного шлюзу з вашим діючим ПРРО для автоматичної фіскалізації чеків.
- Запущено тестові транзакції за допомогою карт різних банків для оцінки швидкості роботи розумної маршрутизації (Smart Routing).