Один переказ з P2P-біржі — і рахунок може зависнути на кілька днів, поки ви не доведете банку, звідки гроші.
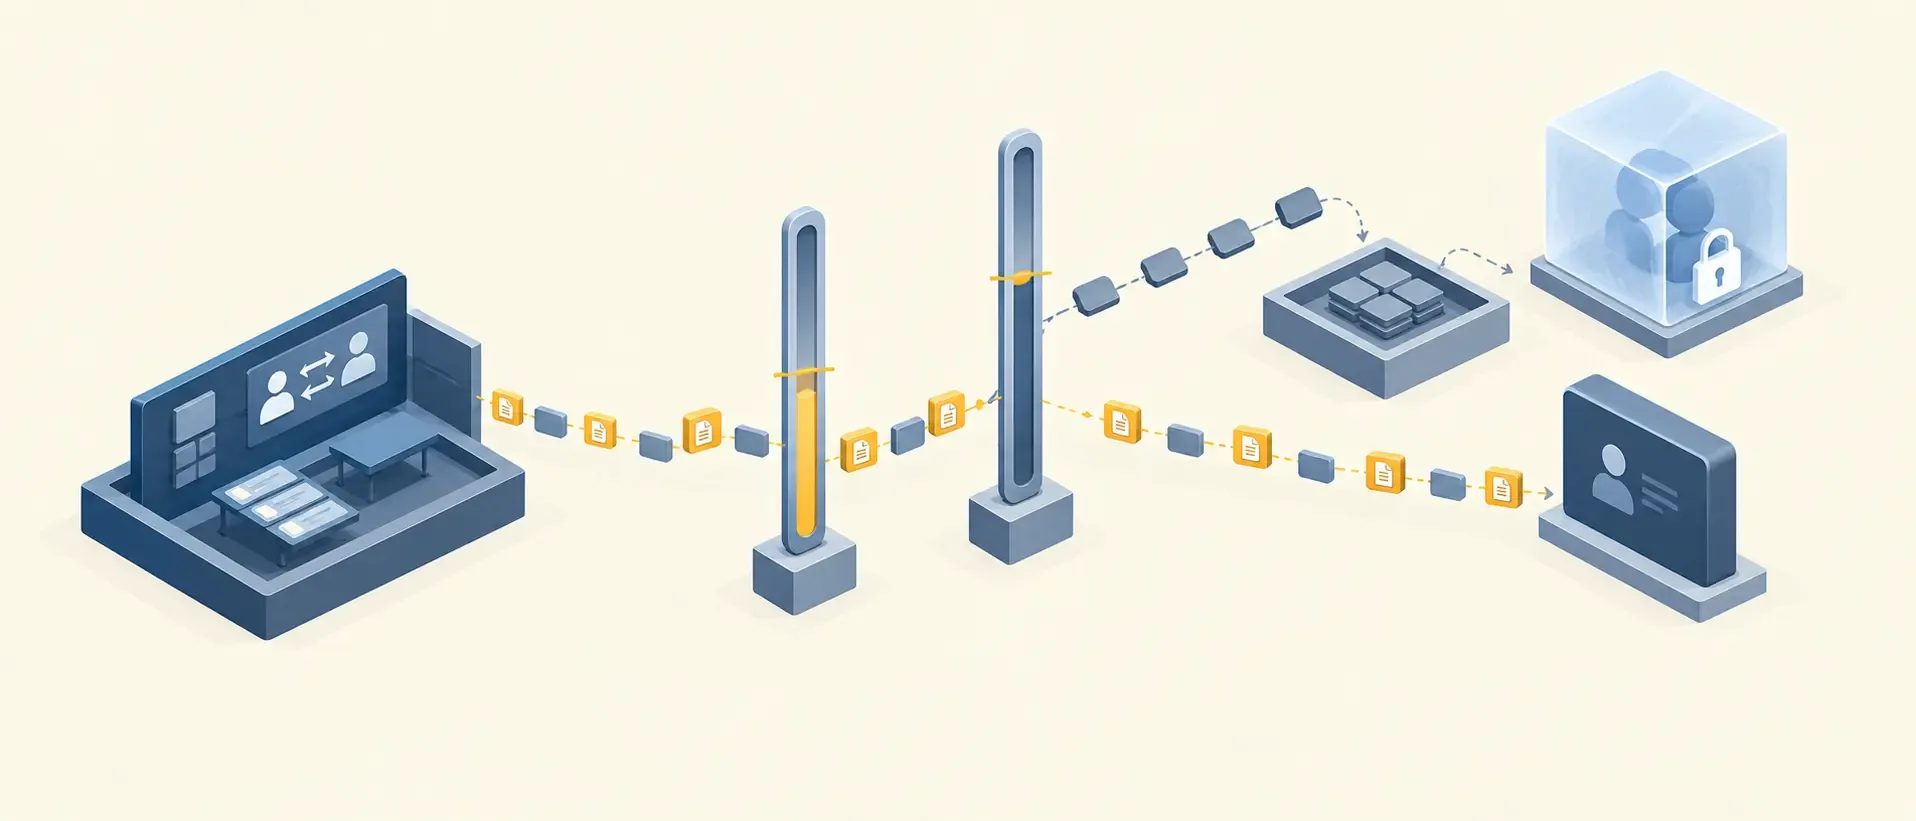
Ще у грудні 2024 року НБУ й банки підписали меморандум про прозорість ринку платіжних послуг, який поступово запровадив ліміти на вихідні P2P-перекази та IBAN-транзакції для фізосіб без підтверджених джерел доходу — з 1 червня 2025 року вони звузилися до 100 000 грн на місяць. З липня 2026 року правила уточнили ще жорсткіше: для клієнтів без документального підтвердження доходу діє комбінований ліміт — до 100 000 грн на добу і не більше 400 000 грн на місяць сукупно. Системи банків дедалі частіше використовують алгоритми для пошуку підозрілих схем автоматично, без участі людини. Для власника крипти це означає одне — вивід у гривню тепер треба планувати заздалегідь, а не розбиратися постфактум, коли карту вже заблокували.
Чому банки звертають увагу саме на криптооперації
Формально в Україні немає окремого закону «про фінмоніторинг криптовалют» — є загальний закон про запобігання легалізації (відмиванню) доходів, і банки застосовують його вимоги до будь-яких операцій з ознаками ризику, включно з переказами, повʼязаними з криптобіржами. ПриватБанк, monobank та інші великі банки позначають вхідні платежі з P2P-майданчиків як підвищений ризик автоматично — не тому що операція заборонена, а тому що банк повинен перевірити її походження.
Система оцінює не лише суму окремого платежу, а сукупну картину: скільки різних людей переказують вам кошти, як часто, чи збігається це з вашим офіційним доходом. Одна операція на 5 000 грн рідко викликає питання. Десять переказів по 5 000 грн від десяти різних осіб за тиждень — уже привід для запиту документів.
Де проходить межа: суми і законодавчий поріг
Законодавчий поріг, після якого операція підпадає під обов’язковий фінмоніторинг, — 400 000 грн за одну операцію. Але на практиці банк може запитати пояснення і при менших сумах, якщо загальний рух коштів за місяць явно не відповідає вашій офіційній зарплаті чи задекларованому доходу. Це не порушення закону з боку банку — це саме та «економічна логіка», на яку зараз орієнтується НБУ: питання не в конкретній цифрі, а в тому, чи має рух коштів зрозуміле пояснення.
Які документи приймають банки як підтвердження
Пояснення «на словах» по телефону підтримки більше не працює. Готуйте пакет документів заздалегідь — тоді запит від банку не стане проблемою на кілька днів.
Що варто мати під рукою
- Trade History з біржі (Binance, WhiteBIT, OKX) — історія угод, яка показує, що актив куплено за власні кошти, а не отримано із сумнівного джерела.
- Deposit & Withdrawal History — звіт про рух коштів від депозиту на біржу до виводу у фіат, безперервний ланцюжок.
- Підтвердження верифікації (KYC) на біржі — скріншот профілю з вашими даними.
- Податкова декларація або квитанція про сплату податків — якщо дохід від крипти задекларований, це найсильніший аргумент для банку.
P2P-перекази: чому саме тут найбільше блокувань
P2P-ринок банки вважають найменш прозорим сегментом — і на нього ж припадає, за оцінками галузевих оглядів, значна частина обсягу карткових переказів, серед яких складно з першого погляду відрізнити звичайний переказ між знайомими від обмінної діяльності без реєстрації. Звідси й підвищена увага саме до цієї категорії платежів.
Що найчастіше запускає перевірку
- Перевищення лімітів переказів з картки на картку за добу чи місяць, встановлених самим банком.
- Велика кількість різних контрагентів за короткий проміжок часу — ознака регулярної обмінної діяльності, а не поодиноких транзакцій.
- Однакові суми без призначення платежу — типова ознака схеми, навіть якщо кожна окрема операція виглядає невинно.
Як вивести крипту в гривню і не потрапити в заморозку
Найнадійніший варіант — виводити через централізовані біржі з повною верифікацією і зберігати всю історію операцій, а не видаляти акаунт після виводу. Пакет документів варто мати підготовленим до того, як банк його запитає, а не збирати в паніці після блокування.
Компанії, що працюють у статусі Дія.City, стикаються з подібними питаннями рідше — там дохід і так проходить через прозору звітність. Головне правило для фізособи те саме: не змішувати особисті кошти з операційними доходами від крипти на одній картці.
Призначення платежу і податки з криптовалюти
Після продажу криптоактиву кошти зазвичай надходять звичайним банківським переказом — IBAN для гривні чи SEPA для євро. У призначенні платежу варто прямо вказувати на кшталт «оплата за продаж віртуальних активів»: так банк одразу правильно класифікує надходження, а не відправляє його на ручну перевірку як незрозумілий переказ.
Окреме питання — податки. Спеціальний податковий режим для віртуальних активів в Україні ще не запрацював, тому за чинною практикою фізособа декларує прибуток від продажу криптовалюти на загальних підставах: ПДФО 18% і військовий збір 5% з різниці між ціною продажу і документально підтвердженою ціною купівлі, декларація — до 1 травня наступного року. Саме тому документи про купівлю варто зберігати не лише для банку, а й для податкової. Якщо операції регулярні, умови оподаткування варто окремо обговорити з бухгалтером.
Що робити, якщо рахунок уже заблокували
Зверніться до підтримки банку письмово (це фіксує час звернення) і одразу додайте до запиту повний пакет: Trade History, Deposit & Withdrawal History, підтвердження KYC. Чим повніша відповідь із першого разу, тим менше додаткових раундів листування — і тим швидше повертається доступ до рахунку.
FAQ: фінмоніторинг криптовалюти в Україні
Законодавчий поріг — 400 000 грн за одну операцію. Але банк може запитати пояснення і при менших сумах, якщо загальний рух коштів за місяць не відповідає офіційному доходу.
Банк оцінює патерн — кількість контрагентів, регулярність, однакові суми без призначення платежу, які складно відрізнити від незареєстрованої обмінної діяльності.
Trade History та Deposit & Withdrawal History з біржі, підтвердження KYC-верифікації та декларацію доходу за можливості.
Звернутися до банку письмово і одразу додати повний пакет документів — це скорочує кількість раундів листування і прискорює розблокування.