Класичне страхування врожаю з виїздом аварійних комісарів поступово поступається цифровим моделям. Для сучасного агробізнесу вирішальне значення має не лише сам факт компенсації, а швидкість доступу до ліквідності. Саме тому параметричне агрострахування перетворює виплати зі складної бюрократичної процедури на прозорий математичний алгоритм.
Чому класичне агрострахування перестало влаштовувати аграріїв
Український агросектор останніми роками працює в умовах постійних кліматичних ризиків, нестабільної логістики, дорогого кредитування та дефіциту обігових коштів. У таких реаліях традиційна модель страхування врожаю дедалі частіше виявляється занадто повільною та конфліктною.
Проблема класичного агрострахування полягає не лише у вартості полісів, а насамперед у процедурі підтвердження збитків. Після посухи, вимерзання або граду фермер змушений чекати на виїзд експерта, погодження оцінки та фінальне рішення страховика. На практиці це може тривати тижнями або навіть місяцями.
Для аграрного бізнесу така затримка критична. Якщо господарство не отримує компенсацію вчасно, виникає касовий розрив: немає коштів на пальне, насіння, добрива чи підготовку наступної посівної кампанії.
Крім цього, класична модель часто породжує суперечки: страхова компанія може вважати причиною втрат порушення технології, тоді як аграрій наполягає на погодному форс-мажорі. Оцінка збитків залишається частково суб’єктивною, а людський фактор створює ризики маніпуляцій і корупції.
Ще одна проблема — кадровий дефіцит. В Україні обмежена кількість профільних агроекспертів, здатних оперативно перевіряти поля у різних регіонах одночасно. У сезон масових погодних аномалій система просто перевантажується.
Саме тому ринок почав переходити до параметричних моделей, де ключову роль відіграють не паперові акти, а цифрові дані із супутників та метеосистем.
Що таке параметричне агрострахування простими словами
Параметричне або індексне страхування — це модель, за якої виплата залежить не від фізичного підрахунку втрат на полі, а від конкретного показника, зафіксованого незалежною системою моніторингу.
Іншими словами: якщо погодний або супутниковий індекс опускається нижче визначеного рівня — компенсація нараховується автоматично.
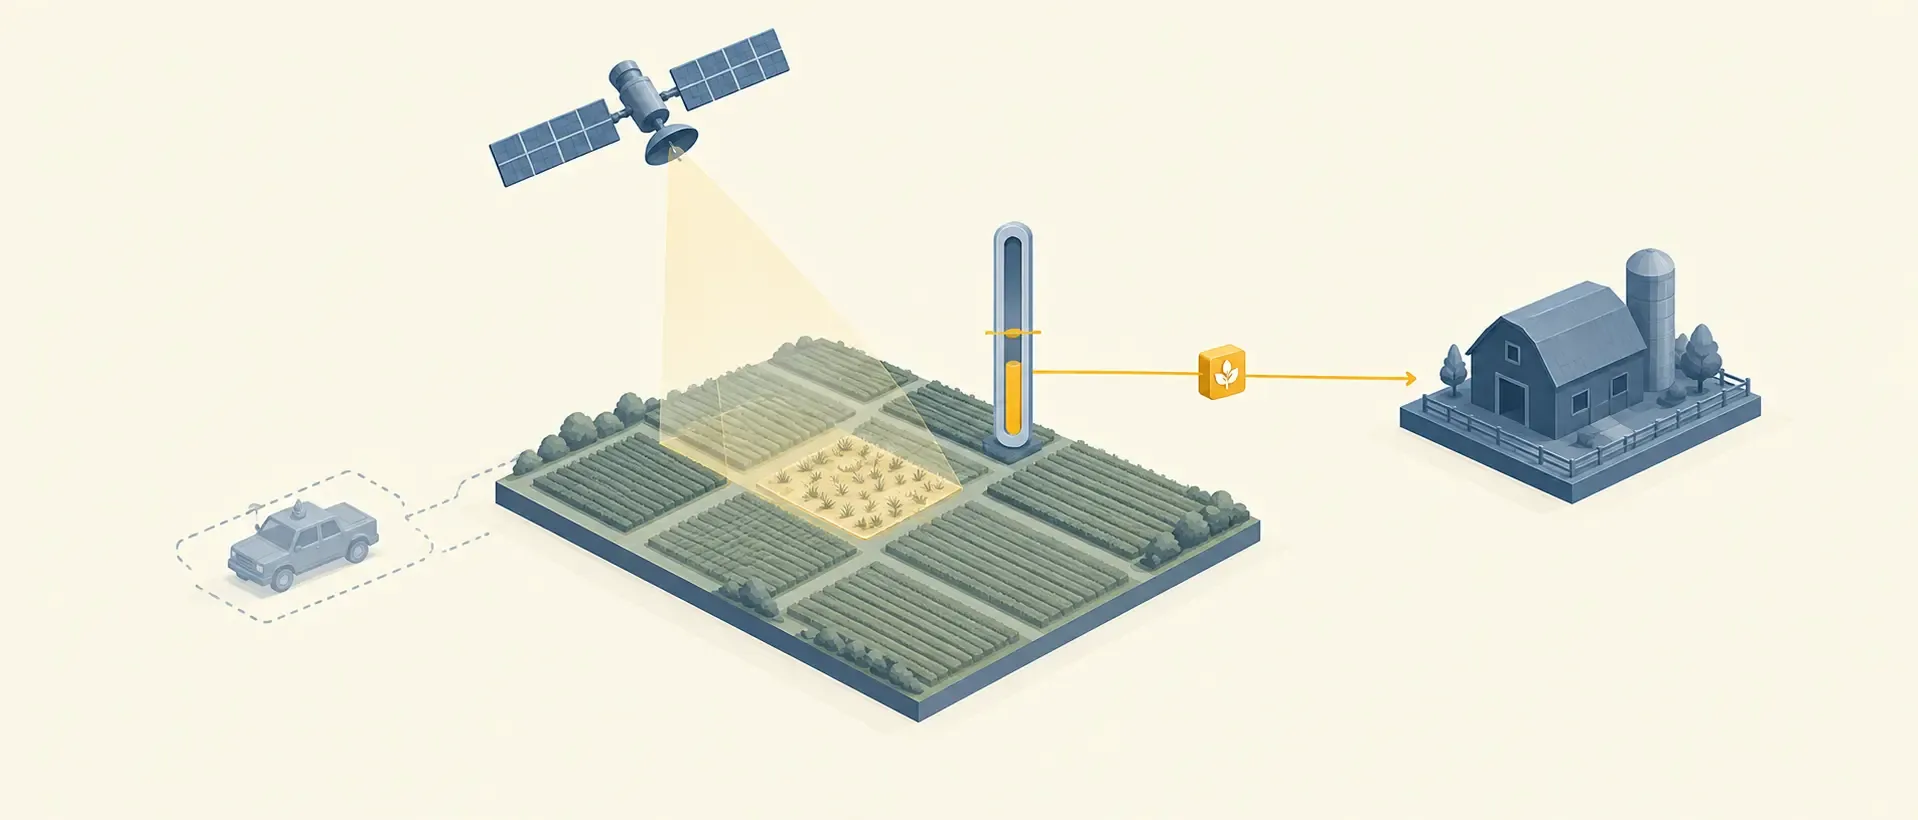
Основою таких контрактів стали супутникові знімки, погодні станції, цифрові карти полів, алгоритми аналізу вегетації та історичні кліматичні моделі.
Найчастіше використовується індекс NDVI — показник стану рослинності, який дозволяє оцінити здоров’я культури з космосу.
NDVI = (NIR – RED) / (NIR + RED)
Чим вищий NDVI — тим кращий стан рослин. Якщо індекс різко падає через посуху, заморозки чи інший стрес-фактор, система автоматично фіксує відхилення.
Для аграрія це означає головне: не потрібно доводити збитки вручну. Водночас конкретні пороги індексу і розміри виплат визначає договір і методологія страховика — універсальної шкали не існує.
Як супутники бачать проблеми на полі
Сучасні системи агромоніторингу використовують дані супутників Sentinel, Landsat та комерційних платформ дистанційного зондування Землі.
Супутник регулярно сканує поле та аналізує, як рослини відбивають світло у різних спектрах — насамперед у червоному та інфрачервоному діапазонах.
Здорові рослини активно поглинають червоне світло й добре відбивають інфрачервоне. Якщо культура потерпає від дефіциту вологи або температурного стресу, ця картина змінюється: алгоритм фіксує деградацію зеленої маси, пригнічення росту, втрату вологи, нерівномірність розвитку та інші ознаки масового стресу рослин.
Далі ці дані порівнюються з історичною нормою для конкретного поля, із середніми значеннями за 10–15 років, з локальними погодними умовами і з фазою вегетації культури.
Саме на цьому етапі формується страховий тригер.
Як працюють автоматичні виплати: приклад для кукурудзи
У параметричному договорі заздалегідь прописуються координати полів, культура, період моніторингу, критичні значення індексу та механіка компенсації.
Фермер завантажує межі полів через KML або SHP-файли із кадастру чи агросистем моніторингу. Після цього система автоматично відстежує стан посівів.
Умовний приклад шкали виплат для кукурудзи
| NDVI у фазі наливу зерна | Відхилення від норми | Розмір виплати |
|---|---|---|
| 0.65 і вище | Нормальний стан | 0% |
| 0.55–0.64 | Помірна посуха | 30% |
| 0.45–0.54 | Сильний стрес рослин | 70% |
| Менше 0.45 | Катастрофічна втрата | 100% |
Цифри в таблиці ілюстративні й показують лише логіку ступінчастої шкали. Якщо система фіксує, що NDVI тримається нижче критичного значення, страховик отримує автоматичний звіт від незалежного провайдера даних — без виїзду комісії, без паперових актів і без багатомісячних спорів.
Фермер отримує гроші саме тоді, коли вони найбільше потрібні — у момент дефіциту ліквідності.
Чому параметричний поліс цікавий банкам
Для фінансового сектору параметричне агрострахування стало одним із ключових інструментів зниження ризиків у кредитуванні агробізнесу.
Раніше банки обережно ставилися до фінансування під майбутній урожай, оскільки погодні ризики було важко контролювати. Судові суперечки між страховиками та аграріями лише посилювали недовіру.
Сьогодні ситуація змінюється. Якщо господарство має супутниковий параметричний поліс, банк отримує прогнозовану систему компенсації, зменшується ризик дефолту, прискорюється погодження кредитних ліній, а шанси на доступ до міжнародного фінансування зростають.
У багатьох випадках права вимоги за страховим договором передаються банку-кредитору. Фактично параметрична модель стає частиною системи забезпечення кредиту.
Для великих агрокомпаній такі інструменти дедалі частіше враховуються і під час податкового планування агробізнесу, оскільки прогнозованість страхових виплат безпосередньо впливає на фінансову модель підприємства.
Саме тому такі поліси дедалі частіше інтегруються у програми агрокредитування, фінансування посівної, форвардних контрактів, експортного фінансування та міжнародного перестрахування.
Для фермерів це означає прямий зв’язок між цифровізацією господарства та доступом до дешевших грошей.
Які ризики покриває індексне страхування у 2026 році
Параметричні продукти у світі поступово розширюються. Якщо раніше мова йшла переважно про посуху, то зараз індексні програми можуть охоплювати значно більше ризиків: тривалу відсутність опадів, весняні заморозки, аномальну спеку, надлишкові опади, втрату вологи ґрунту, ризики для озимих і температурні стреси у критичних фазах вегетації.
Окремі продукти вже комбінують супутникові дані з AI-аналітикою та локальними IoT-метеостанціями. Це дозволяє формувати більш точні індекси навіть для невеликих фермерських господарств.
Головний недолік параметричної моделі, про який варто знати
Попри очевидні переваги, параметричне страхування має і власний ризик — так званий basis risk.
Це ситуація, коли поле реально постраждало, але індекс формально не досяг критичного рівня. Або навпаки — система показує відхилення, хоча фактичні втрати мінімальні.
Саме тому ключове значення мають якість історичних даних, точність погодних моделей, правильне калібрування індексу та деталізація супутникового моніторингу.
Для фермерів це означає: перед підписанням договору важливо не лише дивитися на ціну полісу, а й аналізувати методологію розрахунків.
Чому ця технологія стає частиною нової агроекономіки України
Параметричне агрострахування — це вже не просто fintech-рішення для агросектору. Фактично йдеться про перехід до нової моделі управління аграрними ризиками.
Український агробізнес дедалі більше інтегрується у глобальні фінансові та страхові системи, де ключову роль відіграють цифрова прозорість, супутниковий моніторинг, автоматизація рішень, прогнозованість ризиків та ESG і кліматична аналітика.
Для фермерів це означає можливість працювати не лише «на врожай», а й на фінансову стійкість бізнесу в умовах кліматичної та економічної нестабільності.
У найближчі роки саме ті господарства, які впроваджують цифровий контроль полів, параметричне страхування та системний Risk Management, матимуть кращий доступ до банківського фінансування, міжнародних грантів, страхового покриття, експортних контрактів та програм підтримки агросектору.
FAQ: параметричне агрострахування в Україні
Параметричне (або індексне) агрострахування — це фінансова модель захисту врожаю, де факт і розмір виплати відшкодування залежать від досягнення конкретного незалежного показника (наприклад, рівня опадів, температури або супутникового індексу вегетації). На відміну від класичного страхування, тут повністю відсутній суб’єктивний офлайн-огляд полів експертами, а процес компенсації автоматизовано.
NDVI (Normalized Difference Vegetation Index) — це нормалізований відносний індекс рослинності, який розраховується на основі супутникових знімків у видимому та інфрачервоному спектрах світла. Він відображає густоту, об’єм та здоров’я зеленої маси посівів. Страхові компанії використовують архіви даних (наприклад, Sentinel) для порівняння поточного стану поля з історичною нормою за останні 10–15 років.
Головні переваги індексних моделей — це ліквідація людського фактора, прозорість математичного алгоритму та швидкість отримання коштів. Виплата не залежить від виїзду експерта й може надійти значно швидше, ніж за класичним договором, де оцінка збитків триває тижнями чи місяцями; конкретні строки визначає договір.
Ні, у більшості параметричних угод виїзд експертів на місце фіксації збитків не потрібен. Верифікація страхового випадку (посухи, заморозків, вимерзання) відбувається дистанційно на основі сертифікованих цифрових даних від незалежних метеостанцій або міжнародних космічних агенцій, що виключає суперечки між фермером та страховиком.
Найчастіше параметричні програми впроваджують для масових польових культур: кукурудзи, озимої та ярої пшениці, соняшнику, ріпаку, сої та ячменю. Моделі захисту налаштовуються під критичні фази розвитку кожної конкретної культури (наприклад, період цвітіння чи наливу зерна, коли рослини найбільш вразливі до стресу).
Так, наявність індексного поліса суттєво підвищує шанси на схвалення фінансування. Для банку такий поліс зменшує погодний ризик позичальника, а права вимоги за виплатами можуть передаватися банку-кредитору. Чи вплине це на ставку або вимоги до застави, вирішує конкретний банк.
Основним специфічним ризиком є так званий базисний ризик (basis risk) — це ймовірність розбіжності між реальними втратами на полі та показниками індексу. Наприклад, коли локальний град знищив частину посівів, але усереднений супутниковий індекс або найближча метеостанція не зафіксували критичного аномального відхилення. Для мінімізації цього ризику межі полів деталізуються через KML/SHP файли.
Стратегічний висновок для агробізнесу
Параметричне агрострахування на основі супутникових індексів поступово перетворюється з вузькоспеціалізованого страхового продукту на елемент стратегічного управління фінансовими ризиками в агросекторі. Для українських фермерів це вже не лише спосіб компенсувати потенційні втрати врожаю, а інструмент підтримки стабільності бізнесу в умовах кліматичних змін, дорогого фінансування та високої волатильності аграрних ринків.
Головна перевага параметричних моделей — швидкість. Фермер отримує доступ до коштів саме в той момент, коли господарству потрібна ліквідність для нової посівної, закупівлі пального, добрив чи обслуговування кредитних зобов’язань. Без тривалих експертиз, конфліктів зі страховиками та бюрократичної тяганини.
Для банків та міжнародних фінансових партнерів супутникове агрострахування також стає сигналом прозорості та зрілості бізнесу. Саме тому параметричні поліси дедалі частіше інтегруються у кредитні програми, моделі фінансування агровиробників та системи оцінки ризиків у сільському господарстві.
У перспективі найближчих років цифровий моніторинг полів, автоматизовані страхові механізми та AI-аналітика можуть стати такою ж стандартною частиною агробізнесу, як GPS-контроль техніки чи електронний земельний банк. І саме ті господарства, які першими адаптуються до нової моделі управління ризиками, отримають кращий доступ до капіталу, дешевших кредитів та міжнародного страхового покриття.