Коли компанія оплачує десятки підписок на AWS, Azure чи HubSpot з однієї картки директора, фінансовий департамент втрачає контроль над мікротранзакціями і ризикує технічними блокуваннями. Порівнюємо дві альтернативи: масовий випуск віртуальних корпоративних карток і пряму інтеграцію казначейства через банківські API.
Про платіжну інфраструктуру для бізнесу ми пишемо в Платіжних системах, а загальні бізнес-тренди — у Бізнес в Україні.
Віртуальні корпоративні картки: гнучке керування бюджетами та швидкий запуск
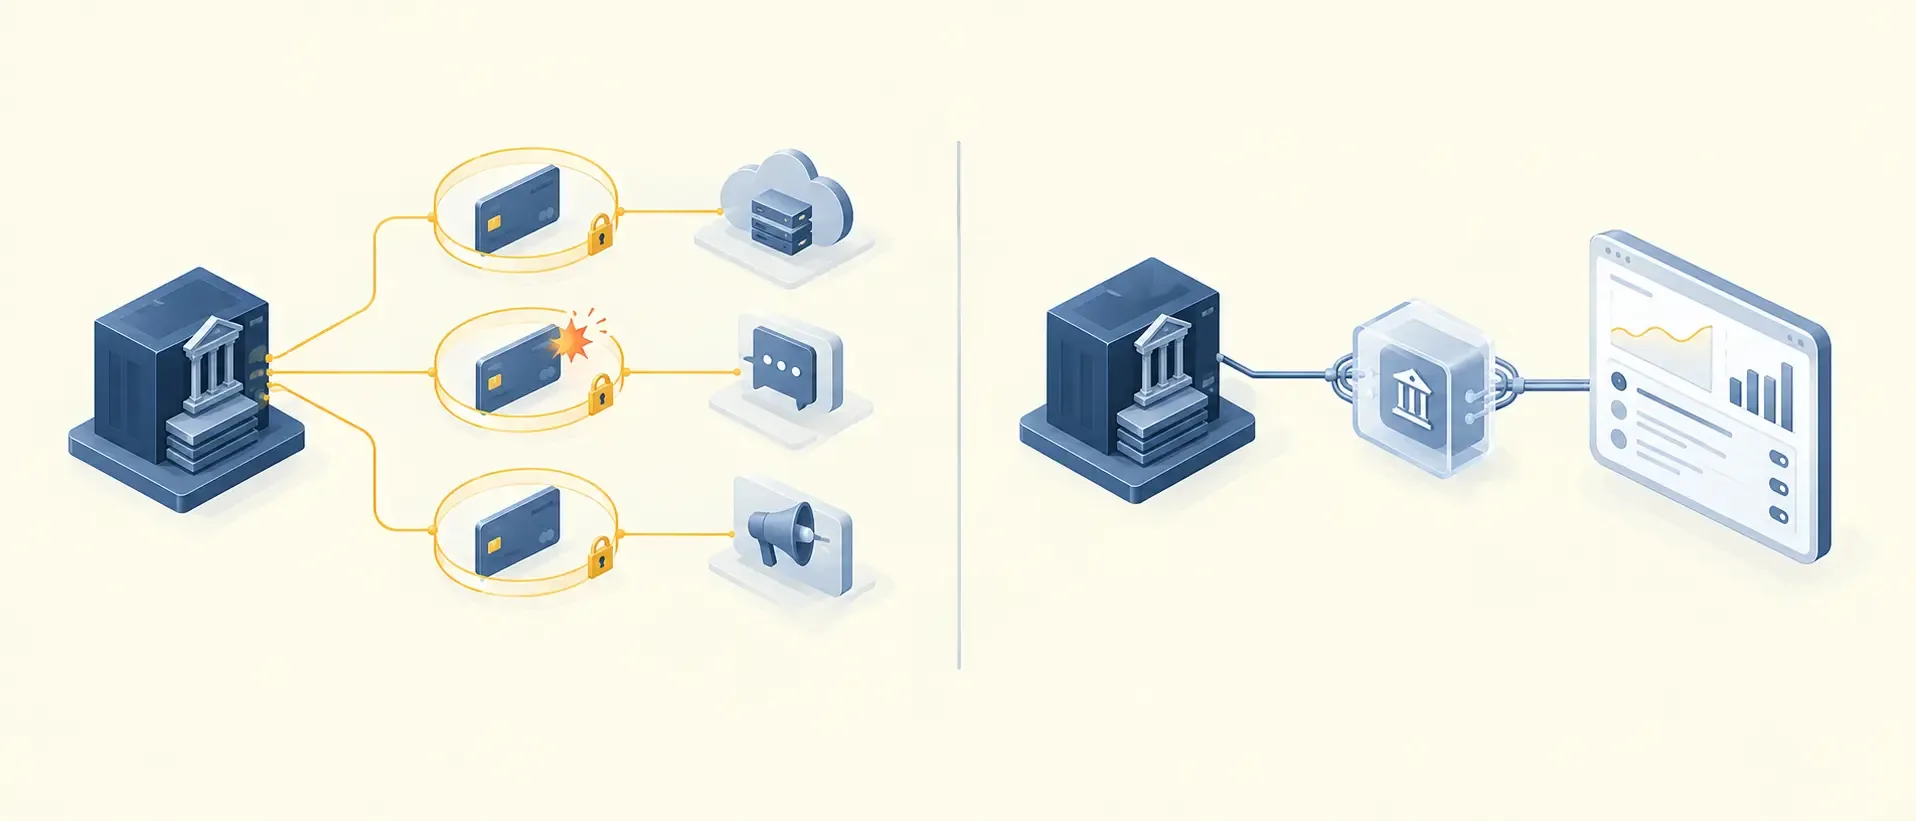
Випуск масових віртуальних карток (Virtual Cards) у 2026 році став базовою послугою провідних українських та європейських необанків для бізнес-клієнтів. Фінансовий директор може миттєво згенерувати сотні окремих цифрових карток у корпоративному кабінеті без необхідності відвідування банківського відділення.
Плюси віртуального пластику та нативна ліквідація хаосу в підписках
Головна комерційна перевага віртуальних карток — ізоляція ризиків та гнучке лімітування витрат. Для кожної окремої платформи (наприклад, окремо для реклами у Facebook, окремо для серверів AWS) створюється своя унікальна картка із жорстко прописаними лімітами: денними, місячними або одноразовими. Якщо шахраї зламають кабінет маркетингового сервісу, вони не зможуть списати з рахунку компанії більше за встановлений ліміт, а головний баланс ТОВ залишиться в повній безпеці. Крім того, картки можна миттєво закріплювати за конкретними відділами чи співробітниками, що дозволяє чітко бачити, яка команда перевищує бюджети.
Прямі банківські API: наскрізна автоматизація казначейства без карток
Пряма інтеграція корпоративного софту (ERP/CRM) з банківськими серверами через відкриті інтерфейси Open API повністю усуває карткову архітектуру як таку. Процес оплати софту та хмарних ліцензій перетворюється на автоматичну безкарткову взаємодію між рахунками (Account-to-Account).
Технологічна досконалість API-інтеграції та миттєва звірка в реальному часі
Ключовий козир банківських API — нульовий рівень операційної рутини та відсутність технічних відмов. Класичні віртуальні картки все одно мають термін дії, можуть блокуватися банком через підозру у фроді або видавати помилки списання при великих сумах переказів. Прямий API-шлюз працює безпосередньо з розрахунковим рахунком компанії. ERP-система самостійно верифікує інвойс від закордонного провайдера, перевіряє виконання умов договору та миттєво відправляє платіж у реальному часі без використання 16-значних номерів карток. Великі масиви цих безкарткових операцій, аналіз завантаження ліцензій та автоматичний розподіл витрат за категоріями обробляє штучний інтелект, повністю звільняючи бухгалтерію від щомісячної ручної звірки виписок.
Порівняльний батл: Пряме зіставлення економічних та технічних критеріїв
| Критерій порівняння | Віртуальні корпоративні картки | Прямі банківські API (Open Banking) |
|---|---|---|
| Складність та час впровадження | Мізерна (запуск у кабінеті банку за 5 хвилин) | Середня (потребує кастомної розробки через Rest API) |
| Ризик технічних відмов списання | Є (закінчення терміну дії, блокування екваєром) | Нульовий (прямий зв’язок між рахунками) |
| Рівень автоматизації бухгалтерії | Частковий (потребує ручного збору виписок з карток) | Абсолютний (миттєве маркування транзакцій в ERP) |
| Захист від кібершахрайства | Високий (за рахунок жорстких лімітів на кожну картку) | Максимальний (завдяки наскрізній токенізації сесій) |
| Оптимальний масштаб компанії | Малий та середній бізнес, маркетингові агенції | Великі IT-компанії, маркетплейси, холдинги |
Стратегічний аналіз вартості володіння та фінальний вердикт аналітика
Для сервісних компаній та маркетингових агенцій із штатом до 100 співробітників використання віртуальних корпоративних карток є ідеальним фінансовим інструментом. Окупність впровадження настає миттєво, оскільки необанки часто випускають такі картки безкоштовно, а бізнес отримує повний контроль над операційними витратами команд без залучення ІТ-розробників. Проте для великих продуктових IT-компаній та фінтех-інституцій, які щомісяця витрачають сотні тисяч доларів на хмарні сервери (AWS, Azure) та складні ліцензії, пряма інтеграція через банківські API є єдино правильним рішенням. Вона повністю ліквідує ризики раптових блокувань підписок через технічні ліміти карткового пластику, що окупає кастомну розробку вже на перший рік експлуатації.
Перехід на безкарткові інструменти та відкриту архітектуру стає головним трендом розвитку інституційного капіталу. Як зазначається у профільному аналітичному дослідженні, коли одна з найбільших у світі платіжних корпорацій та технологічних гігантів Mastercard офіційно оприлюднила звіт про глобальний розвиток відкритих банківських API та трансформацію B2B-розрахунків, впровадження інтегрованих фінтех-інтерфейсів Open Banking було визнано найбільш ефективним методом для оптимізації корпоративного казначейства та ліквідації паперової рутини у великому бізнесі.