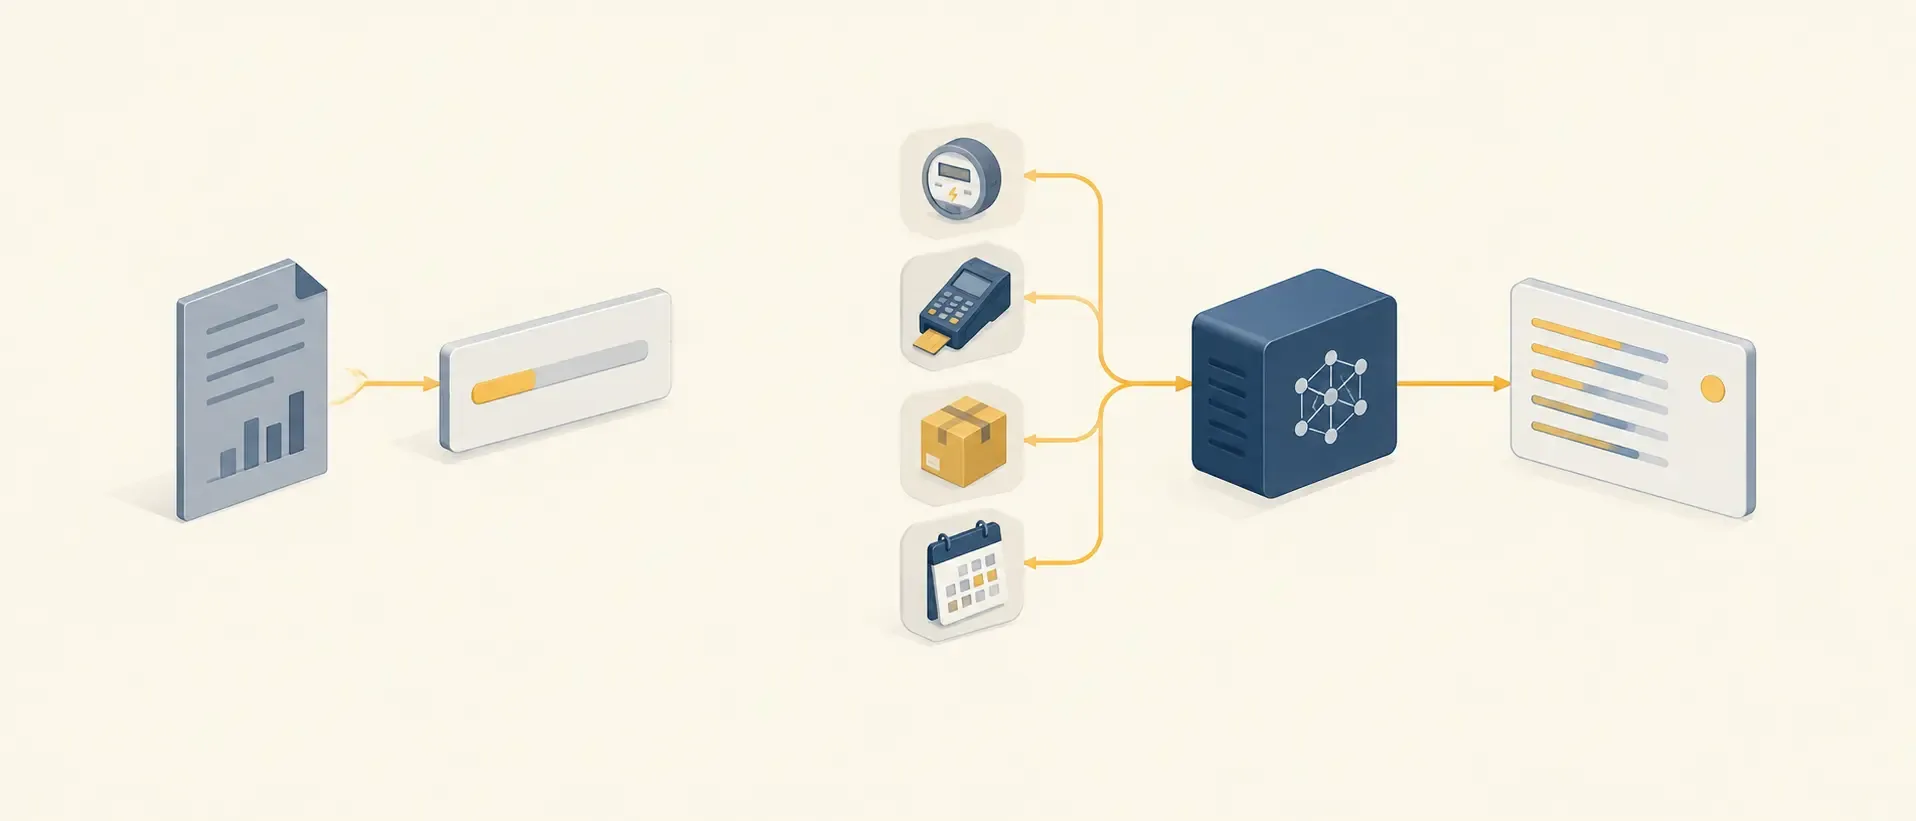
Класичний кредитний комітет оцінює позичальника МСБ за паперовими довідками і минулими деклараціями — повільно і неточно. Кредитний скоринг нового покоління аналізує альтернативні дані та поведінкові патерни через машинне навчання, щоб оцінити ризик дефолту швидше. Розбираємо архітектуру таких систем і як банки й необанки інтегрують альтернативні великі дані.
Які дані аналізує система замість паперової анкети
Сучасні скорингові системи спираються на три категорії альтернативних даних замість класичної анкети позичальника.
Транзакційні дані через Open Banking. За згодою клієнта система підключається до його рахунків у різних банках і аналізує грошовий потік, регулярність та категорії витрат, наявність касових розривів, швидкість погашення дебіторської заборгованості. Це дає об’єктивнішу фінансову картину, ніж паперові виписки, які клієнт подає сам.
Поведінкові маркери під час заповнення заявки. Деякі скорингові системи аналізують непрямі ознаки — швидкість введення даних, час на ознайомлення з умовами договору. Варто розуміти межі цього підходу: такі маркери дають додатковий сигнал, а не самостійну підставу для відмови — надійність поведінкової аналітики як окремого чинника ризику поки не має єдиного галузевого стандарту точності, і різні вендори заявляють різні показники.
Цифровий слід компанії. Інформація про судові спори в реєстрах, виконавчі провадження, динаміку відгуків на маркетплейсах дозволяє зафіксувати погіршення стану бізнесу клієнта раніше, ніж компанія допустить перше прострочення платежу.
Як інтегрувати скоринг нового покоління
Відправна точка — аудит архівних даних про минулі дефолти: якщо вони не структуровані, жодна модель не навчиться на них коректно. Далі підключають скоринговий контур до державних баз (Дія, держреєстри) і платіжних інтерфейсів Open Banking для зчитування транзакційних виписок, і калібрують чутливість моделі під конкретний кредитний продукт — мікропозики ФОП і великі інвестиційні ліміти ТОВ вимагають різних порогів ризику.
Найчастіше пропущений крок — регулярне стрес-тестування моделей на симуляціях макроекономічних криз у закритому тестовому контурі. Без нього поступове відхилення прогнозів моделі від реальності (model drift) непомітно накопичується місяцями, поки не проявляється різким зростанням частки проблемних кредитів у портфелі — і на цьому етапі виправляти вже значно дорожче.
Що показують реальні дослідження
Світовий банк оцінює глобальний розрив у фінансуванні МСБ у формальному секторі економік, що розвиваються, у $5,7 трлн — і саме на закриття цього розриву спрямовані ініціативи цифрової трансформації кредитування, описані у звіті World Bank про цифрову трансформацію фінансових послуг. Предиктивний скоринг на альтернативних даних дозволяє точніше оцінювати позичальників без кредитної історії, але точні цифри приросту видачі й рівня дефолтів сильно різняться залежно від ринку та типу фінустанови — універсальних відсотків тут немає, і будь-яка конкретна цифра без прив’язки до джерела заслуговує на перевірку.
Чому людина все ще потрібна в контурі
У масовому кредитуванні МСБ автоматичний скоринг справді закриває більшість типових заявок швидше й дешевше за ручну перевірку. Але для великих корпоративних кредитів чи нестандартних B2B-кейсів повна відмова від людського фактора поки передчасна — найстійкіші фінансові інституції будують гібридну модель: ШІ відсікає завідомо токсичні або шахрайські заявки на першому етапі, а людські андеррайтери залучаються на фінальному етапі саме для нестандартних кейсів із середнім рівнем ризику, де автоматичне рішення недостатньо однозначне.