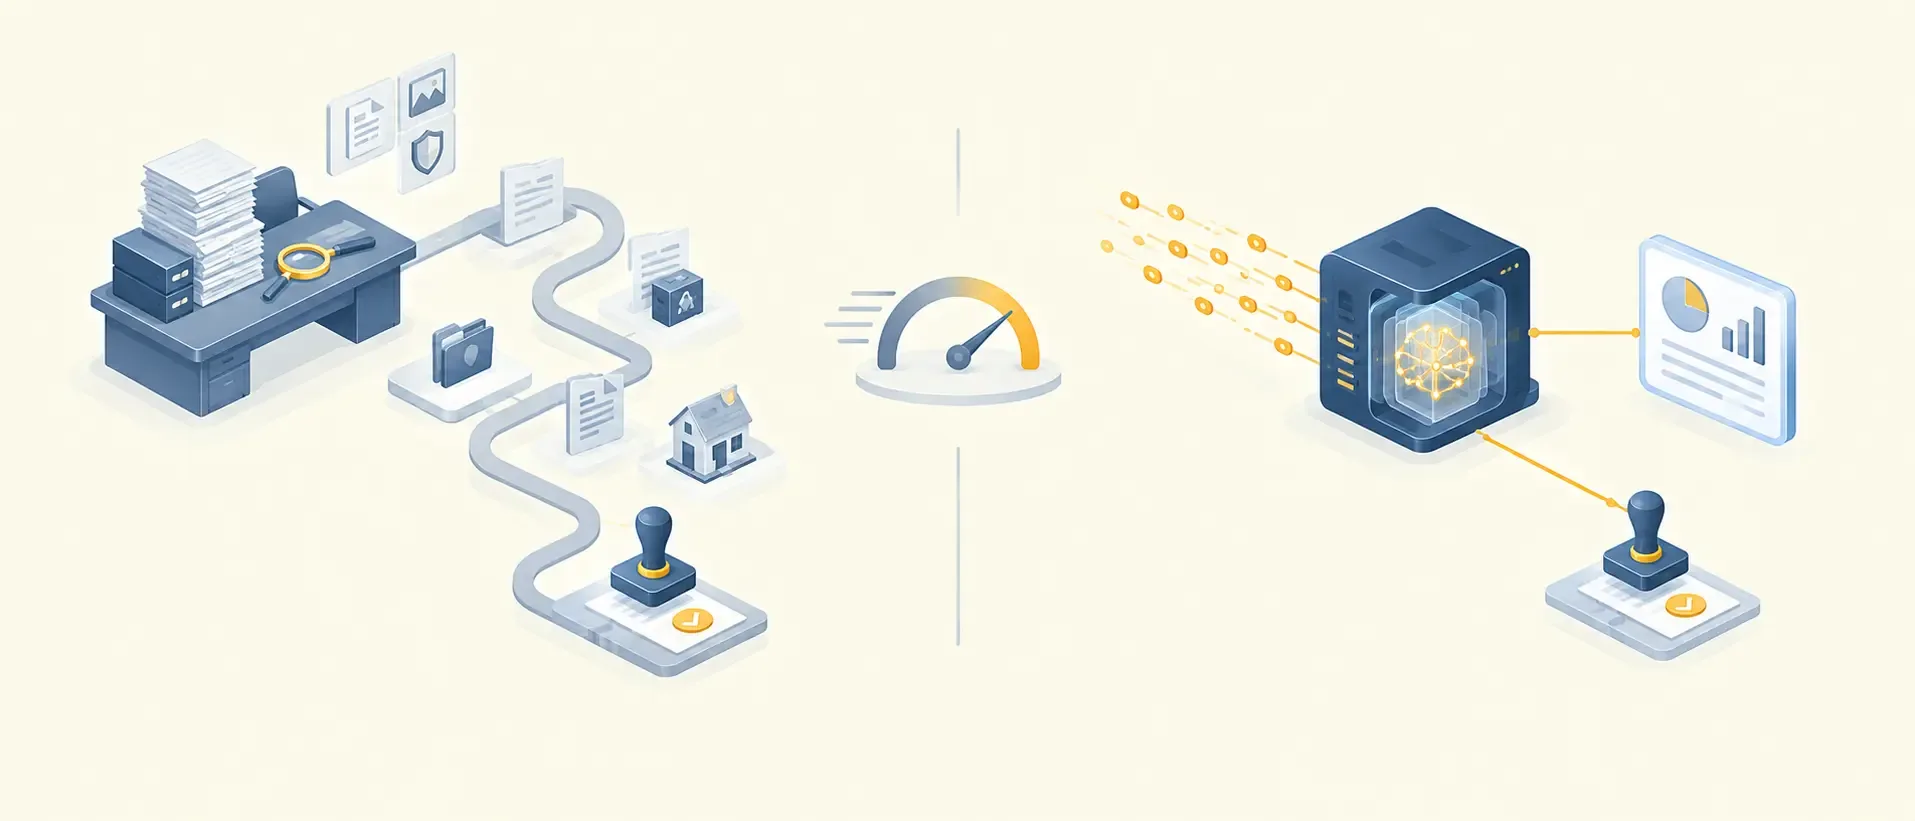
Коли банк чи фінтех-платформа масштабує портфель кредитів для МСБ, постає конкретний вибір: довірити оцінку ризиків ШІ-скорингу чи зберегти класичний індивідуальний андеррайтинг. Порівнюємо обидва підходи за рівнем неповернення кредитів (NPL) і швидкістю ухвалення рішень.
Про впровадження AI у фінансовий сектор ми пишемо в Штучний інтелект у фінансах, а про Open Banking для бізнесу розбирали в матеріалі про перетворення регуляції НБУ на джерело прибутку.
Класичний андеррайтинг: максимальна глибина аналізу за рахунок тривалого збору довідок
Індивідуальна перевірка позичальника кредитним аналітиком залишається базовим стандартом для великих корпоративних позик, де суми угод обчислюються сотнями мільйонів гривень, а бізнес-модель клієнта вимагає детального вивчення специфіки галузі. Подібна логіка ретельної, але автоматизованої перевірки застосовується і для власного податкового аудиту ІТ-компаній перед перевіркою ДПС; огляд профільних ШІ-платформ читайте в матеріалі «ШІ-платформи для податкового аудиту».
Операційні обмеження ручного аналізу та касові затримки при скорингу МСБ
Головним недоліком класичного підходу при роботі з малим та середнім бізнесом є його висока собівартість та повільність. Процес збору первинної документації, ручна перевірка заставного майна та погодження умов юридичним департаментом розтягують ухвалення рішення на строк від 5 до 14 робочих днів. Для невеликого ТОВ чи ФОП, якому обігові кошти потрібні «на вчора» для закупівлі товару чи покриття касового розриву, така затримка є критичною, що змушує клієнтів йти до більш гнучких фінтех-конкурентів. Крім того, людський фактор андеррайтера підвищує ризик суб’єктивних помилок під час оцінки платоспроможності компанії.
Автоматизований ШІ-скоринг: миттєва оцінка на основі альтернативних великих даних
Моделі машинного навчання у 2026 році повністю змінили парадигму перевірки клієнтів, запровадивши автоматичний скоринг позичальників малого бізнесу на основі аналізу Big Data. ШІ не чекає на паперові баланси — він миттєво збирає цифрові сліди компанії з сотень відкритих та закритих джерел через API.
Технологічні переваги нейромереж та превентивне зниження рівня дефолтів
Штучний інтелект у режимі реального часу аналізує транзакційну активність компанії за IBAN-рахунками через Open Banking, перевіряє історію судових спорів в реєстрах, відстежує динаміку відгуків покупців на маркетплейсах та навіть оцінює поведінкові фактори директорів у мережі. Нейромережа ухвалює рішення про виділення мікрокредиту за 60 секунд із точним розрахунком індивідуальної відсоткової ставки. Завдяки здатності бачити приховані математичні зв’язки між тисячами параметрів, ШІ виявляє ранні ознаки фінансового моніторингу та майбутнього банкрутства компанії задовго до того, як це помітить найдосвідченіший людський аналітик, що дозволяє утримувати рівень дефолтів портфеля на рекордно низькому рівні (до 2,5%).
Порівняльний батл: Пряме зіставлення ключових операційних критеріїв
| Критерій порівняння | Класичний індивідуальний андеррайтинг | Автоматизований ШІ-скоринг ризиків |
|---|---|---|
| Швидкість ухвалення рішення | Від 3 до 14 робочих днів (ручна обробка) | Від 30 до 90 секунд (повний автомат) |
| Джерела аналізу даних | Офіційна фінансова звітність, податкові довідки | Транзакційний Big Data, реєстри, Open Banking |
| Собівартість однієї перевірки | Висока (оплата праці штату аналітиків) | Мізерна (вартість обчислювальної потужності API) |
| Рівень помилкових відмов (False Positives) | Високий через консервативність інструкцій | Мінімальний за рахунок гнучких моделей |
| Середній рівень дефолтів (NPL) | 5,5% – 7,0% у сегменті малого бізнесу | 2,1% – 2,8% завдяки предиктивному аналізу |
Офіційні дослідження фінансової доступності та макроекономічний прогноз
Перехід кредитного сектору на інтелектуальні рейки оцінки ризиків має сувору підтримку на рівні міжнародних фінансових інституцій, які зацікавлені у розширенні доступу МСБ до дешевого капіталу.
Вплив алгоритмів автоматизації на ліквідність банківського портфеля підтверджується світовою аналітикою. За галузевими даними про впровадження ШІ-скорингу (огляди на цю тему публікує й World Bank), фінансові організації, що переходять на альтернативні моделі оцінки з транзакційними даними, схвалюють на 20-30% більше заявок МСБ без зростання частки дефолтів у портфелі — цей діапазон повторюється в кількох незалежних дослідженнях по ринку.
Оптимальна синергія: гібридна модель як еталон безпеки
Розвиток алгоритмів оцінки ризиків у 2026 році підтверджує, що повна відмова від людського фактора у сфері великих корпоративних фінансів є передчасною, тоді як у сфері масового кредитування МСБ штучний інтелект здобув беззаперечну перемогу. Найбільш стійкі фінансові інституції переходять на гібридні моделі захисту капіталу.
У межах цієї архітектури ШІ повністю бере на себе первинний швидкий скоринг, відсікаючи 80% завідомо токсичних або шахрайських заявок за лічені секунди. Людські андеррайтери залучаються виключно на фінальному етапі для аналізу нестандартних B2B-кейсів, де система видає середній рівень Risk Score. Отримавши такий гнучкий, швидкий та незалежний від суб’єктивних чинників пульт управління кредитними ризиками, український фінтех-сектор ліквідує операційну рутину і гарантує собі стабільний розвиток в епоху глобальних цифрових фінансів.
Саме такий гібридний підхід — з обов’язковою людиною на фінальному етапі — найближчим часом отримає й офіційний регуляторний орієнтир: у дискусійному документі НБУ про використання ШІ у фінсекторі кредитний скоринг прямо названо застосуванням із підвищеним ризиком, де людський нагляд над рішенням алгоритму стане не опцією, а вимогою.