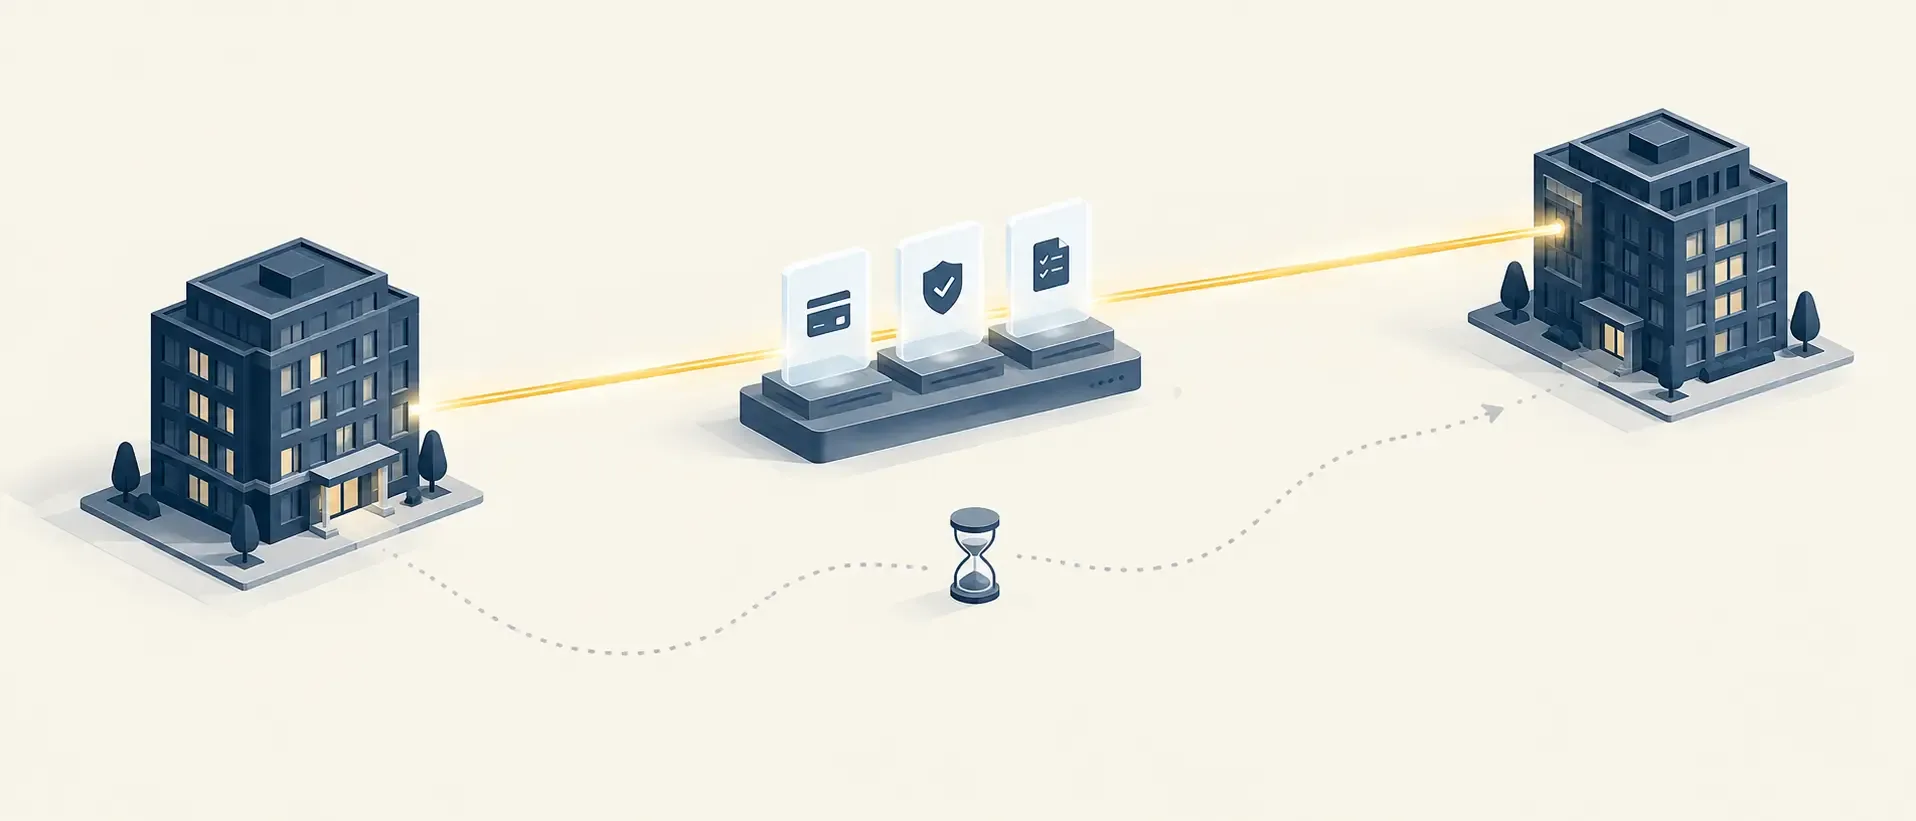
Комісія за міжнародний платіж через класичний банківський переказ і досі зʼїдає кілька відсотків суми, поки B2B-компанія чекає підтвердження два-три робочі дні. Платіжний процесинг — це технологічний прошарок, який замінює цей ланцюжок розрахунком за секунди: перевіряє картку чи рахунок, проводить транзакцію і одразу звіряє її з вимогами фінмоніторингу. Швидкість розрахунків важлива, але не менш важливо враховувати і курсову динаміку — про ключові фактори руху курсу і те, як імпортерам працювати з валютними вікнами, читайте в матеріалі «Курс гривні: прогноз і ключові фактори».
Внутрішня архітектура та канали оптимізації сучасного платіжного процесингу
Платіжний процесинг у 2026 році — це не просто механічне пересилання реквізитів між банками, а складна інтелектуальна екосистема, яка в реальному часі керує маршрутизацією, безпекою та фіскалізацією кожного безготівкового чека.
Процедура обробки транзакцій на сучасному B2B- чи B2C-сайті будується на трьох фундаментальних технологічних етапах:
Пряма безкарткова маршрутизація Account-to-Account (A2A): Завдяки масштабному впровадженню реформи Open Banking, процесинг нового покоління нативно інтегрується з банківськими Open API. Коли клієнт підтверджує оплату, кошти перелітають із його особистого рахунку безпосередньо на IBAN-рахунок підприємства, оминаючи посередництво та високі еквайрингові комісії (1,2%–2%) класичного пластику.
Інтелектуальний антифрод та превентивний AML-моніторинг: У момент ініціювання транзакції система запускає експрес-аудит безпеки — зчитує поведінкові маркери користувача, швидкість введення даних, геолокацію сесії та Risk Score гаманця. Це дозволяє за мілісекунди відсіяти ознаки соціальної інженерії чи використання чужої картки, заблокувавши підозрілу операцію до моменту безповоротного списання коштів.
Автоматична фіскалізація через ПРРО та наскрізна казначейська звірка: Одразу після успішного проведення транзакції платіжний процесинг автоматично надсилає вебхук у систему Програмного РРО. Сервер миттєво генерує електронний фіскальний чек для клієнта, маркує статус замовлення в CRM та створює готову бухгалтерську проводку в ERP-системі компанії, повністю ліквідуючи рутину та людські помилки при щоденній звірці виписок.
Що визначає вибір провайдера і типова помилка при підключенні
Вибір платіжного провайдера залежить передусім від географії покупців: якщо бізнес працює тільки на внутрішній ринок, критерії одні (швидкість фіскалізації, тариф на еквайринг), якщо є експорт — визначальним стає підтримка безкарткових А2А-переказів і мультивалютних розрахунків. Найпоширеніша помилка на цьому етапі — обирати процесинг за найнижчою комісією, не перевіривши, чи взагалі є в API провайдера вебхуки, потрібні для наступного кроку.
Бо саме тут ламається половина інтеграцій: якщо платіжні вебхуки не синхронізовані напряму з ПРРО і CRM, фіскальний чек і оновлення статусу замовлення доводиться підтверджувати вручну — автоматизація на папері є, а в реальному робочому процесі її немає. Юридичну частину (оферта, політика приватності, правила зберігання платіжних даних) варто оновлювати одночасно з технічною інтеграцією, а не постфактум, коли перший клієнт вже поставив питання про GDPR.
Скільки реально економить автоматизація процесингу
Перехід підприємств на інтелектуальні моделі платіжного процесингу дозволяє скоротити операційні витрати на обробку транзакцій і зменшити касові розриви — конкретний масштаб економії залежить від галузі та поточного рівня автоматизації бізнесу.
За оцінкою Boston Consulting Group у 23-му звіті Global Payments Report, генеративний ШІ здатен скоротити cost-to-serve платіжних провайдерів до 70% — і розвиток безкарткових А2А-інтерфейсів та процесингових систем є частиною цієї ж загальної тенденції автоматизації платіжної інфраструктури. Як ті самі алгоритми оцінюють платіж на боці банку — від скорингу до антифроду — розібрано в матеріалі «AI і грошові потоки бізнесу».