
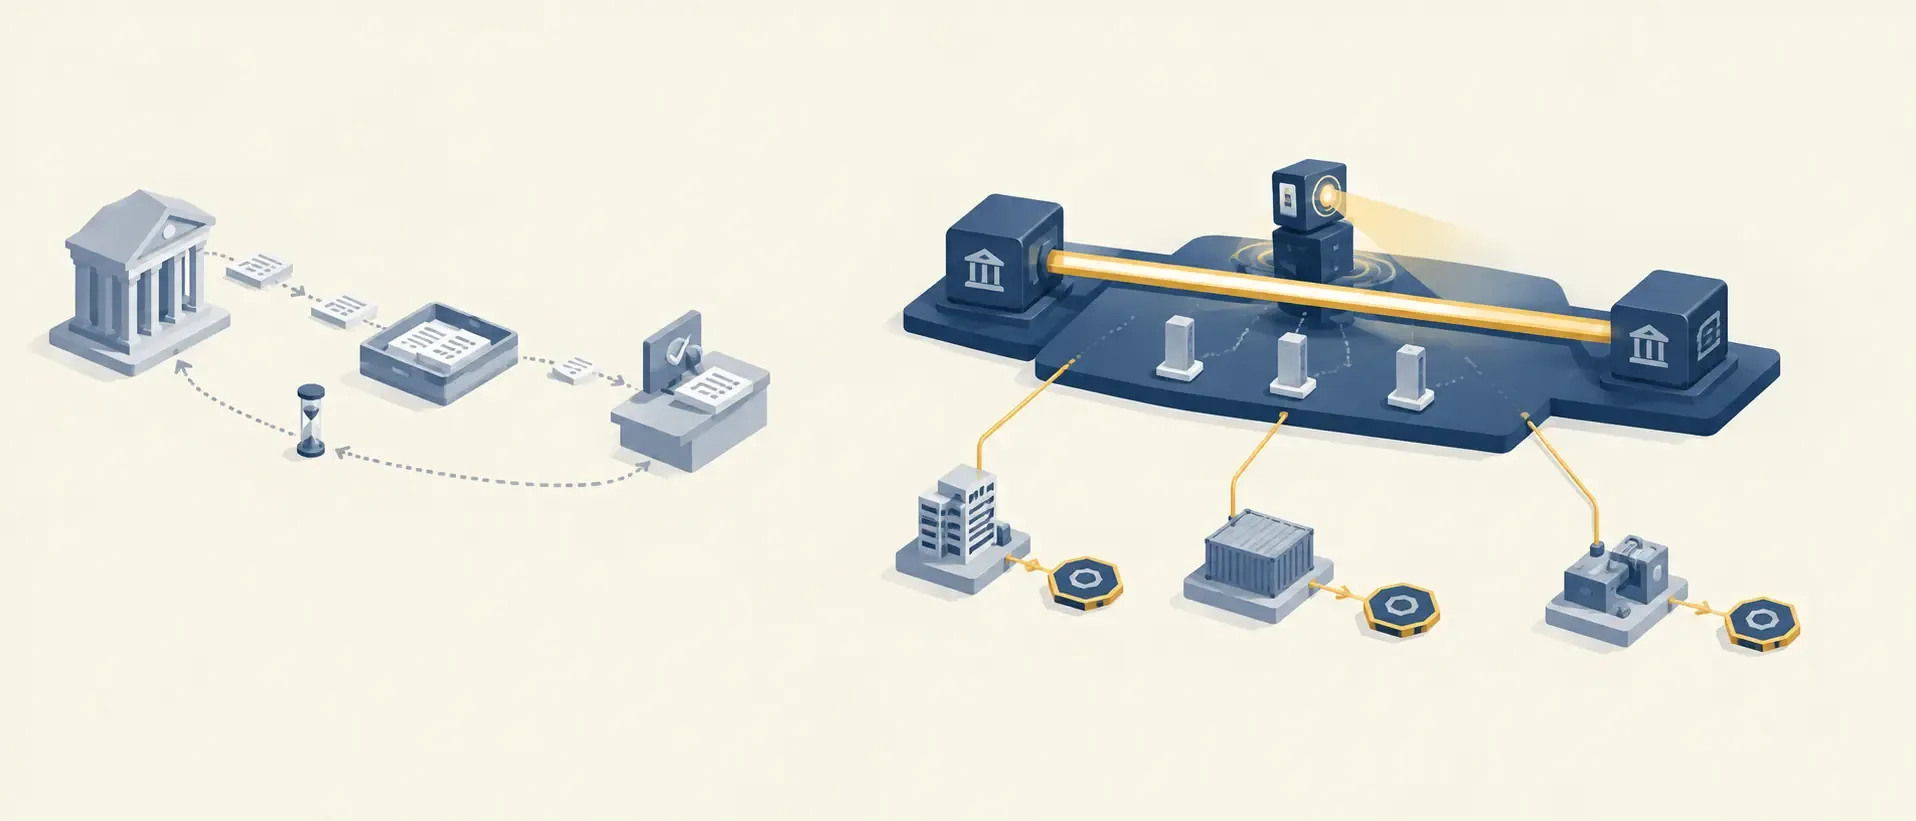
Корпоративне казначейство українських компаній роками працювало за одним і тим самим циклом: виписка з банку, ручна звірка, дзвінок бухгалтеру, якщо щось не сходиться. У 2026 році цей цикл починає розпадатися — не тому, що змінилась звичка, а тому, що змінилась інфраструктура. SWIFT-перекази, які йдуть днями і обростають комісіями посередників, поступово витісняються прямими А2А-розрахунками між рахунками, а активи, які раніше існували лише на паперових реєстрах, отримують цифрового двійника у вигляді токена.
Для фінансового директора це не абстрактний тренд, а конкретне питання: чи готова ІТ-інфраструктура компанії прийняти ці рейки, коли контрагент вже почне ними користуватись. Токенізація активів торкається і зовсім іншої галузі — енергетики, де малий бізнес об’єднується в кооперативи для спільних інвестицій у сонячну генерацію; читайте про це в матеріалі «Сонячні кооперативи».
Про предиктивну аналітику й управління ліквідністю ми писали в матеріалі Predictive Analytics у фінансах, а про автоматизацію фінмоніторингу — у KYC та AML у 2026 році.
Технологічні стовпи майбутнього цифрових фінансів
Остаточний вихід фінансового сектору з карткової та паперової парадигми реалізується через розгортання трьох фундаментальних інфраструктурних трендів, які повністю змінюють природу грошового обігу:
- Масштабна токенізація активів реального світу (RWA): Переведення акцій, облігацій, нерухомості та дебіторської заборгованості у сумісні цифрові токени на базі смартконтрактів дозволяє бізнесу залучати мільйонні ліквідні інвестиції за лічені хвилини. Це відкриває доступ до глобального ринку капіталу 24/7/365 без географічних кордонів та високих комісій посередників.
- Нативні безкарткові А2А-платежі та Open Banking: Завдяки повній гармонізації українського фінтех-ринку з європейськими стандартами, класичний інтернет-еквайринг стрімко втрачає позиції. Пряма взаємодія рахунків Account-to-Account через відкриті банківські API дозволяє знизити транзакційні витрати мерчанта у 3–5 разів та повністю ліквідує ризики технічних відмов екваєрів.
- Програмований капітал на базі суверенних CBDC: Пілотні проєкти цифрових валют центральних банків (включаючи е-гривню, яка в Україні станом на 2026 рік ще на етапі тестування, повноцінного запуску не було) поступово знайомлять корпоративний сектор із концепцією цільових грошей. Смартконтракти центробанків дозволяють жорстко запрограмувати токени на рівні коду — наприклад, кошти на відрядження можна буде витратити виключно на оплату готелів чи квитків, що повністю виключить нецільове використання бюджетів, коли (і якщо) такі рішення дійдуть до промислового застосування.
Біометричні платежі: що вже працює, а що поки пілот
Окремий напрям безготівкових розрахунків — оплата без картки й смартфона: термінал розпізнає обличчя або долоню покупця і списує кошти з прив’язаного рахунку. Для мерчанта це швидший чекаут і менше шахрайства з викраденими картками чи паролями. Водночас в Україні такі термінали поки працюють хіба що в окремих пілотних точках, тож інвестувати в біометричні POS варто лише під конкретний запит клієнтів або партнерів.
Головне обмеження — не техніка, а дані. Біометрія є чутливою персональною інформацією, тому до підключення такого способу оплати потрібно оновити оферту й політику обробки персональних даних і розуміти, де саме зберігаються біометричні шаблони: у платіжного провайдера чи у самого бізнесу.
ШІ-автоматизація казначейства та превентивний фінансовий захист
Перехід на безготівкові цифрові рейки паралельно знімає з фінансових підрозділів значну частину рутинної паперової роботи. Алгоритми, вбудовані в ERP-контур, обробляють масиви даних про вхідні перекази, логістичні таймінги постачальників і коливання ринкових тарифів швидше і без втоми, властивої ручній звірці.
ШІ за мілісекунди здійснює наскрізну автоматичну звірку виписок в ERP-системі, самостійно розпізнає та вносить первинну документацію за допомогою комп’ютерного зору, а також заздалегідь прогнозує ймовірність виникнення касових розривів за місяць до їхнього настання, автоматично пропонуючи оптимальні варіанти перерозподілу резервів.
З чого почати перехід казначейства на нові рейки
Найпоширеніша помилка — намагатись впровадити все і одразу. На практиці має сенс почати з перевірки сумісності: чи здатні наявні ERP- та CRM-системи компанії взагалі приймати вебхуки відкритого банкінгу і взаємодіяти з фінансовими шлюзами напряму, без ручного експорту-імпорту файлів. Якщо технічна база готова, наступний логічний крок — не реєстрація всіх можливих цифрових інструментів одразу, а вибір одного пілотного напрямку під конкретну біль компанії.
Для компаній із валютною виручкою це часто B2B-криптошлюз для прийому стейблкоїнів від іноземних контрагентів з автоматичною конвертацією в гривню. Для тих, хто регулярно працює з держзамовленнями чи бюджетними коштами — офіційна реєстрація корпоративного е-гаманця для роботи з е-гривнею. А для компаній із нерівномірним грошовим потоком найбільшу віддачу дає не токенізація як така, а аналітичний модуль предиктивного моделювання Cash Flow, який попереджає про касовий розрив за тижні до його настання, а не постфактум.
Світові індикатори монетарної еволюції та довгострокові фінансові перспективи
Перехід світового бізнесу на моделі Digital Finance триває нерівномірно — одні ринки вже активно переходять на безкарткові рейки, інші зберігають картки як основний інструмент ще на роки вперед. Відмова від застарілих паперових регламентів там, де вона вже відбулася, дозволяє компаніям точніше керувати ліквідністю та швидше закривати касові розриви.
За оцінкою Boston Consulting Group у звіті про трансформацію платіжних послуг, розвиток безкарткових А2А-інтерфейсів і токенізації активів (RWA) стає одним із факторів зниження операційних витрат бізнесу.