Криптовалюта в Україні не є законним платіжним засобом — це визначає весь порядок дій для ФОП, який хоче приймати оплату в USDT чи USDC. Пряме отримання стейблкоїнів на особистий гаманець і використання їх без конвертації порушує правила спрощеної системи оподаткування; легальний шлях вимагає участі ліцензованого фінансового посередника, який конвертує крипту в безготівкову гривню. Розбираємо, які КВЕДи потрібні, як синхронізувати виручку з ПРРО і які кроки убезпечать ФОП від штрафів. Питання законного прийому — лише перший бар’єр; далі бізнес і фізособи стикаються з посиленим банківським фінмоніторингом операцій із криптою — про те, як пройти його у 2026 році і не втратити доступ до рахунку, читайте в матеріалі «Крипта під контролем банків».
Загальні тренди цифровізації малого бізнесу ми ведемо в Бізнес в Україні. Зворотний процес — легальне виведення вже наявної криптовалюти на картку — має свою окрему процедуру з урахуванням MiCA та фінмоніторингу, яку ми детально розібрали в інструкції з виведення крипти на карту.
Юридична база та вибір КВЕДів для криптоприйому
Головне правило легальної діяльності ФОП на спрощеній системі оподаткування — повна відповідність отриманого доходу зареєстрованим видам економічної діяльності. Оскільки безпосереднього КВЕДу «Прийом оплати в криптовалюті» в українському класифікаторі немає, бізнес використовує суміжні технологічні коди. Для фрілансерів, розробників та eCommerce-підприємців обов’язковою є наявність таких кодів, як 62.01 (Комп’ютерне програмування), 63.11 (Оброблення даних, розміщення інформації на веб-вузлах) або 47.91 (Роздрібна торгівля, що здійснюється фірмами поштового замовлення або через мережу Інтернет).
Особливу увагу слід приділити формі отримання доходу. Згідно з Податковим кодексом України, платники єдиного податку (особливо 2 та 3 груп) мають право здійснювати розрахунки виключно в грошовій формі (готівковій або безготівковій). Оскільки віртуальні активи в Україні законодавчо визнані майновими правами, а не законним платіжним засобом, пряме отримання USDT на особистий некастодіальний гаманець ФОП із подальшим використанням без конвертації є прямим порушенням правил спрощеної системи. Легальний шлях вимагає обов’язкової участі фінансового посередника, який трансформує крипту в офіційну безготівкову гривню. Як банки перевіряють такі надходження і за що блокують рахунки — у матеріалі «Фінмоніторинг криптовалюти: за що банки блокують рахунок».
Технічний шлюз та автоматизація фіскалізації через ПРРО
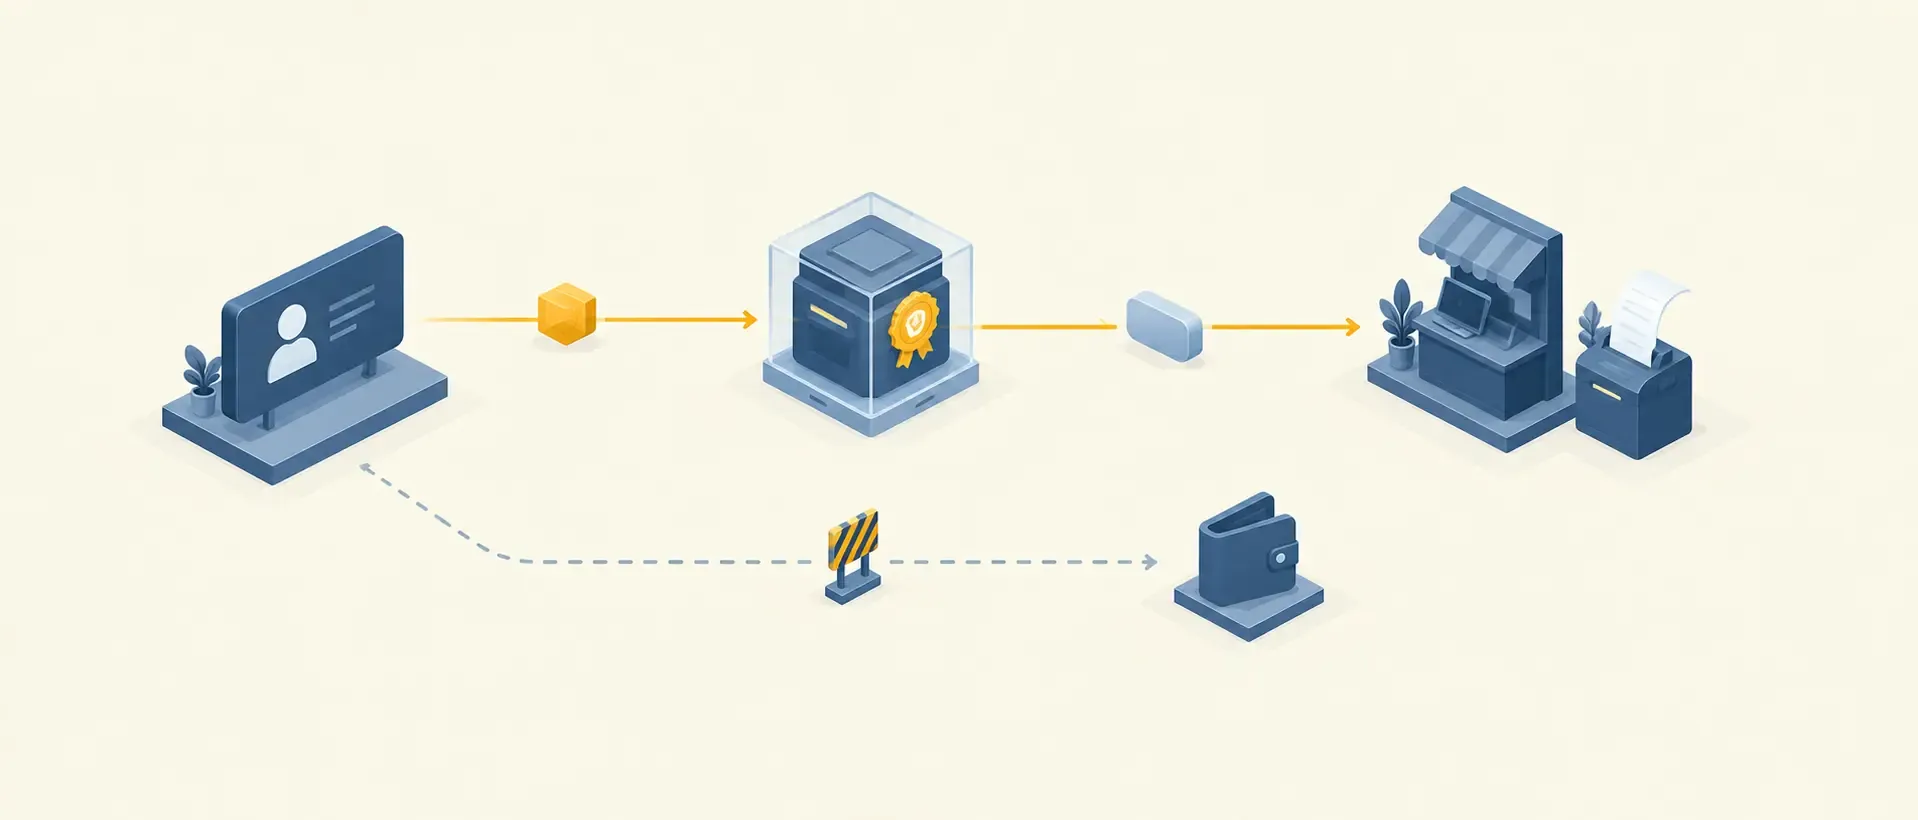
Щоб прийом цифрових валют не викликав запитань у контролюючих органів, ФОП інтегрує на свій сайт або в систему виписування інвойсів сертифікований криптопроцесинг (Crypto-to-Fiat шлюз). Коли іноземний покупець обирає на чекауті оплату, наприклад, в USDT, платіжний провайдер фіксує курс, приймає монети, миттєво конвертує їх у гривню і зараховує фіатні кошти на офіційний поточний рахунок ФОП (IBAN) у звичайному українському банку.
Для податкової така операція виглядає як класичний безготівковий переказ від платіжної платформи за договором еквайрингу, що повністю знімає ризик скасування спрощеної системи. При цьому, якщо діяльність ФОП підпадає під обов’язкове використання реєстраторів розрахункових операцій, система автоматично надсилає дані про продаж. На кожну таку конвертовану транзакцію Програмне РРО (ПРРО) у реальному часі генерує електронний фіскальний чек із зазначенням повної вартості товару в гривневому еквіваленті.
Такий шлюз одразу закриває і практичну проблему контролю лімітів доходу для спрощеної системи: коли всі надходження проходять через один провайдер із автоматичним формуванням звітів, підприємцю не потрібно вручну підсумовувати розрізнені транзакції, щоб не пропустити момент наближення до граничної суми групи єдиного податку.
З чого почати і на чому найчастіше спотикаються
Перше, що варто перевірити ще до підключення будь-якого платіжного сервісу, — чи є в реєстрі ФОП потрібні КВЕДи (62.01, 63.11 або 47.91, залежно від виду діяльності). Без них навіть бездоганно оформлена конвертація крипти в гривню викликає питання про відповідність доходу зареєстрованим видам діяльності.
Далі — вибір регульованого криптопроцесингового провайдера з підтримкою виведення на IBAN українських банків і синхронізація його API з ПРРО, щоб фіскальний чек генерувався автоматично в момент конвертації, а не вручну постфактум. Останній і найчастіше проігнорований крок — коректне внесення сум до Книги обліку доходів строго на основі банківських виписок від посередника, а не на основі курсу крипти на момент угоди: податкова бачить саме гривневу суму, що надійшла на рахунок.
Куди рухається регулювання і що це означає для малого бізнесу
Посилення вимог до ідентифікації клієнтів і автоматичного обміну фінансовою інформацією між податковими органами витісняє сірі схеми обміну на користь ліцензованого B2B-процесингу — для ФОП це означає, що прозорий шлюз через регульованого посередника найближчими роками стане не опцією, а стандартом роботи з криптоплатежами.
Конкретні роз’яснення щодо роботи з міжнародними платіжними системами варто звіряти напряму на офіційному порталі tax.gov.ua: окремі регіональні сторінки ДПС періодично архівуються, і посилання на них швидко застарівають.